Глава ТПП призвал не допустить многократного возмещения за «бумажный НДС»
Претензии по «бумажному НДС» могут затронуть компании, не связанные напрямую с нарушителями, заявил глава ТПП. Он предложил исключить автоматическое вменение умысла и многократное возмещение одного ущерба бюджету
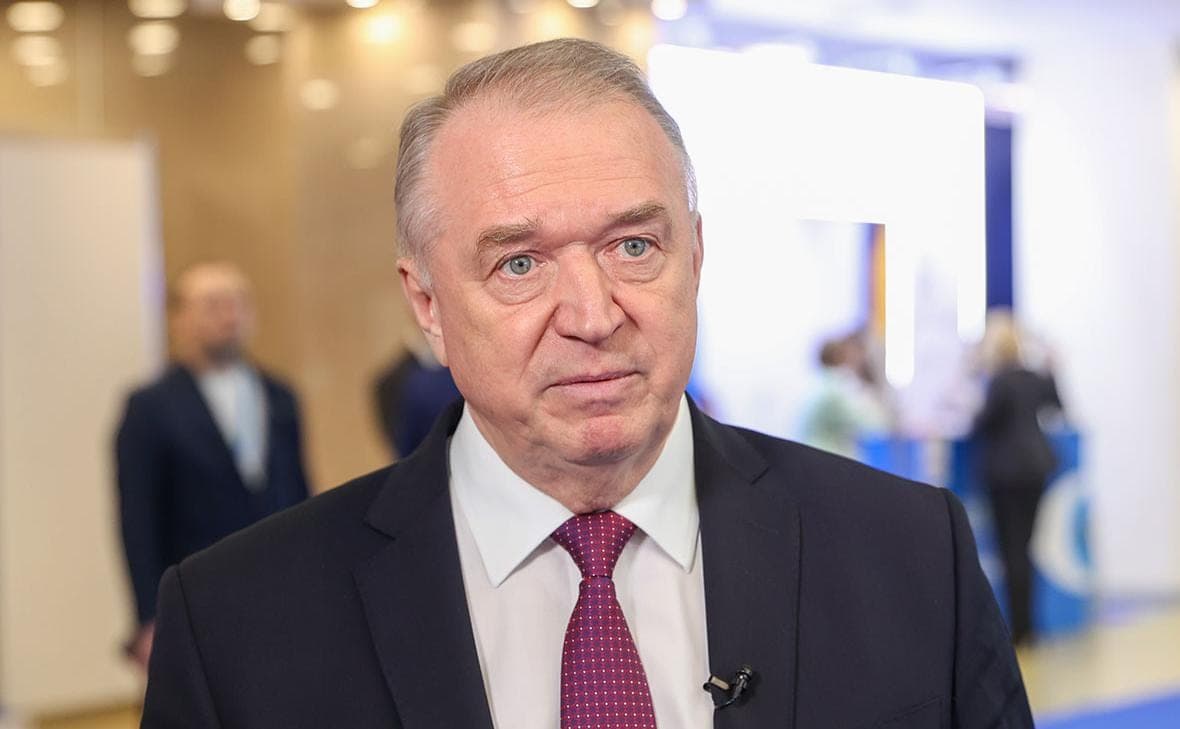
При предъявлении налоговых претензий участникам одной цепочки поставок необходимо исключить многократное возмещение одного и того же ущерба бюджету. Об этом президент Торгово-промышленной палаты России Сергей Катырин заявил на Всероссийском налоговом форуме ТПП, передает корреспондент РБК.
Речь идет о противодействии «бумажному НДС» — схемам, в которых фиктивные операции и документы используются для получения необоснованных налоговых вычетов. По словам Катырина, выявление таких нарушений затрагивает и добросовестные компании: им могут отказать в вычетах по НДС и признании расходов из-за действий других участников оборота.
«Бумажный НДС» — схема, при которой компании оформляют фиктивные покупки товаров или услуг, чтобы получить налоговый вычет. Сделки существуют только в документах: фактических поставок нет, но указанный в счетах-фактурах НДС предъявляют к вычету, уменьшая налог к уплате. Для этого используют подконтрольные фирмы и цепочки посредников.
«Мы считаем, что сам факт наличия «проблемного звена» не должен подменять собой установление конкретных обстоятельств поведения каждого участника», — подчеркнул глава ТПП.
Он пояснил, что требования представить документы и пояснения могут получать несколько участников цепочки, включая компании, которые не работали непосредственно с выявленной «площадкой». В результате им приходится подтверждать операции на разных звеньях поставок, собирать значительные объемы документов и нести дополнительные административные издержки.
«Необходимо четко разделять неосмотрительность при выборе контрагента и доказанное умышленное участие в схеме ухода от налогов. Само по себе наличие налогового разрыва не может автоматически означать, что покупатель знал о нарушениях поставщика и действовал с ним согласованно», — заявил Катырин.
Для подобных выводов нужны конкретные доказательства, особенно если нарушение обнаружено на четвертом, пятом или более отдаленном звене цепочки контрагентов, добавил он.
Катырин предложил совместно с ФНС упорядочить правоприменительную практику. Среди необходимых мер он назвал исключение «автоматического вменения умысла» без доказательств и учет действительного ущерба бюджету при предъявлении претензий разным компаниям. «Не допуская необоснованного многократного возмещения одного и того же ущерба у разных плательщиков в цепи», — резюмировал глава ТПП.
В июле заместитель главы ФНС Тимур Шиналиев разъяснял порядок действий компаний, получивших запросы по «бумажному НДС». По его словам, бизнесу следует представить документы, подтверждающие реальность работы с непосредственным контрагентом. Вместе с тем наличие у поставщика сотрудников и активов само по себе не исключает налоговых претензий: такие компании также могут имитировать хозяйственные операции.
Весной 2026 года ФНС, Следственный комитет, ФСБ и МВД при содействии Генпрокуратуры раскрыли сеть «бумажного НДС», включавшую более 4,8 тыс. связанных фирм. По данным налоговиков, за 2023–2025 годы через нее подготовили документы для фиктивных вычетов на 1,2 трлн руб.
После этого сотни предполагаемых клиентов площадки вызвали в налоговые инспекции. Как рассказали несколько участников одной из встреч, компаниям предлагали добровольно уточнить декларации и доплатить налоги либо готовиться к проверкам и возможной уголовной ответственности.