
Осторожно, мисселинг: как распознать манипуляции в банке и вернуть свои деньги
Понятие мисселинга, означающее подмену одного банковского продукта другим, вошло в нашу жизнь в 2010-х годах
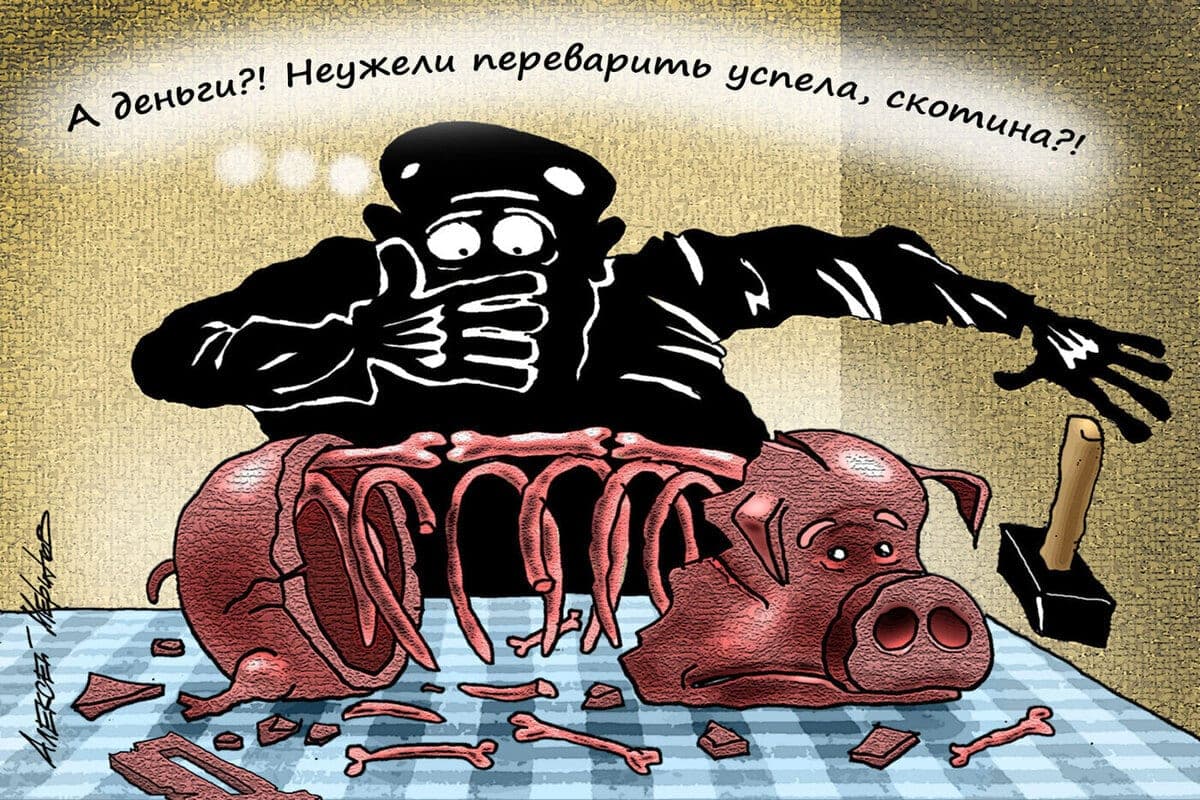
«Пришла в банк, чтобы положить на депозит 250 тысяч рублей, — рассказывает 72-летняя москвичка Анна Петровна Р. — Менеджер в строгом костюме и галстуке, выслушав меня, сказал, что сегодня банковские проценты не выгодны. Но есть другие финансовые инструменты, которые дают более высокую прибыль. Я мало что понимаю в этой сфере, но вежливый и обходительный служащий с бейджиком на пиджаке так заманчиво расписывал высокие проценты доходности, что я не удержалась и подписала договор. Только через месяц, когда документ прочитала дочка, выяснилось, что деньги я положила не на счет в банке, а в страховую компанию — на инвестиционное страхование жизни».
Пенсионерка и ее дочь возмущены. Все происходило не в темной подворотне и не в сомнительной конторке, а в солидном банке с громким названием. Но там ее банально обманули, убедив пенсионерку положить свои средства не на банковский счет, а на страхование жизни, которое ничего не гарантирует. Впрочем, понятно, что банк никакого обмана не признает: клиентка все подписала сама и добровольно…
«Откровенно нечестная практика продаж»
Случай, к сожалению, достаточно распространенный. Год назад (более свежих данных пока нет) ЦБ получил 338 тысяч жалоб на навязывание дополнительных услуг и мисселинга. Данные далеко не полные, поскольку многие случаи остаются скрытыми от статистики, так как подмена банковского продукта обнаруживается уже после того, как подписан договор и, по сути, сделать ничего нельзя. Но и так понятно, что мисселинг в России носит массовый характер.
Согласно некоторым исследованиям, около 40% продаж акций и облигаций в банках совершаются под благовидным предлогом оформления депозитного вклада. Клиенту не сообщают, что договор он заключает не с банком, а с брокером. То есть оформляют иной финансовый инструмент — с иными рисками, условиями и без той защиты, на которую человек рассчитывает. Это и есть мисселинг. Пришел положить деньги на депозит, который дает неплохие и, что немаловажно, гарантированные проценты прибыли, а вышел, допустим, с ничего не гарантирующей страховкой.
О том, как избежать подобных ситуаций, мы беседуем с профессором Финансового университета при Правительстве РФ Александром Сафоновым.
— Александр Львович, в редакцию «МК» регулярно приходят письма от отчаявшихся читателей, особенно старшего возраста. Сценарий у всех как под копирку: пришел человек в банк продлить обычный пенсионный вклад, а вышел из офиса с договором инвестиционного страхования жизни (ИСЖ) на 5 лет. Доходность весьма сомнительная, а забрать свои кровные деньги без диких штрафов нельзя. Почему банки так легко обводят людей вокруг пальца?
— Вы затронули глубокую социальную проблему. То, что вы описываете, в профессиональной среде называется мисселингом. Это не просто агрессивный маркетинг, это откровенно нечестная практика продаж, при которой финансовые организации намеренно вводят клиента в заблуждение, выдавая один продукт за другой — якобы более надежный и выгодный.
Программа ИСЖ, о которой вы говорите, — официальный страховой продукт, имеющий преимущества, им пользуются многие россияне. Однако делают они это добровольно и осознают степень риска по доходности своего вклада. Речь же о том, что банковские сотрудники нередко сознательно вводят в заблуждение пожилых людей, предлагая им вместо депозита другие финансовые инструменты.
Пожилые люди — самая уязвимая категория. Они привыкли доверять бренду банка, солидной вывеске, сотрудникам в строгих костюмах. И этим некоторые банкиры цинично пользуются. Менеджер включает психологическое давление, заявляет, что «обычные вклады уже не выгодны», и предлагает «эксклюзивную программу для почетных клиентов с повышенной доходностью».
— Но ведь человек сидит в офисе банка, видит знакомый логотип. Как ему догадаться, что его, по сути, хотят обмануть?
— В этом и кроется главная уловка. Банки практически никогда не предлагают «чужие» продукты. В 99% случаев они навязывают ИСЖ от своих же аффилированных страховых компаний — так называемых «дочек» или участников одной финансовой группы. Для клиента создается абсолютная иллюзия единого безопасного пространства. На бланках страховой компании красуется тот же узнаваемый логотип, что и на фасаде банка, менеджер сидит за тем же столом. Пожилой человек думает, что заключает договор с самим банком, а по факту подписывает соглашение со сторонним юридическим лицом. При этом менеджеры сознательно используют фразы-ловушки: «Это тот же вклад, просто оформляется через наше специальное подразделение». Или: «Государство защищает эти деньги так же, как и обычные депозиты». Это наглое вранье.
— Давайте разложим по полочкам: чем именно ИСЖ от аффилированной «дочки» банка опасно для обычного человека? Каковы главные риски?
— Риски колоссальные, и о них в момент продажи менеджеры, разумеется, помалкивают. По пунктам: первое — доходность не гарантирована. В отличие от вклада, где ставка зафиксирована, в ИСЖ ваши деньги вкладываются в инвестиционные инструменты. Если рынок упадет, через 5 лет клиент получит обратно ровно ту сумму, которую принес. Заработав 0% дохода.
Второе — деньги не застрахованы в Агентстве по страхованию вкладов (АСВ). На полисы страховых компаний государственная система страхования вкладов (до 1,4 миллиона рублей) не распространяется.
Третье — капитальная заморозка средств. Договоры ИСЖ заключаются на долгий срок — обычно от 3 до 7 лет.
Четвертое — большие штрафы за досрочный возврат. Если человеку срочно понадобятся деньги, закрыть договор без потерь невозможно. Страховая компания вернет лишь «выкупную сумму» — первые годы это всего 50–70% от внесенных средств.
«Вставайте и уходите!»
— Как сломать эту систему обмана прямо у стойки менеджера? Что делать тому же пенсионеру, чтобы не дать себя «загипнотизировать» высокими процентами?
— Чтобы ваши читатели больше не попадались на эти удочки, я рекомендую каждому человеку старшего возраста своего рода жесткий чек-лист, который мы разработали вместе с юристами. Советую распечатать его, положить в паспорт и доставать каждый раз, когда сотрудник банка начинает предлагать «что-то более выгодное, чем обычный депозит». Если вам обещают золотые горы, задайте менеджеру эти 5 вопросов и требуйте показать ответы прямо в тексте договора.
1. Мои деньги будут застрахованы государством в Агентстве по страхованию вкладов (АСВ)?
Правильный ответ: «Да, до 1,4 миллиона рублей». Если такого четкого ответа нет — перед вами не вклад. Сразу вставайте и уходите.
2. С кем именно я заключаю договор — с вашим банком или со сторонней организацией? Если уходят от ответа, прикрываясь общими фразами типа «это наша дочерняя компания» или «это наш стратегический партнер», — вставайте и уходите. Банк в данном случае — просто посредник, который заберет свою комиссию, а с себя снимет всякую ответственность.
3. Гарантирована ли мне указанная доходность в любом случае?
Если вас заверяют, что «доходность может составить до 20%», или «всё зависит от динамики рынка», — это неправильный ответ, вставайте и уходите. Формулировка «до 20%» юридически означает и 0%. В ИСЖ доходность не гарантирована никогда.
4. Могу ли я забрать всю сумму без потерь в любой день, если мне срочно понадобятся деньги? Если вам скажут, что «деньги в работе на 5 лет», или «при досрочном расторжении вам выплачивается выкупная сумма», прекращайте общение с менеджером. «Выкупная сумма» — это сигнал финансовой тревоги. Это означает, что при досрочном изъятии у вас отберут огромную часть ваших же денег в виде штрафа.
5. Покажите мне Ключевой информационный документ (КИД). Здесь нужно пояснить. По закону и правилам Центробанка РФ к любому сложному финансовому продукту менеджер обязан приложить КИД — короткую памятку на 2–3 страницы. Там крупным шрифтом, без звездочек и сносок, написаны все риски, отсутствие страховки АСВ и условия возврата средств. Если менеджер юлит и не дает КИД под любым предлогом — вас пытаются обмануть. Вставайте и уходите!
— А если худшее уже случилось? Допустим, пожилой человек вернулся из банка домой, показал бумаги детям, и те определили обман. Что делать пострадавшему?
— Включать счетчик времени. У вас есть ровно 14 календарных дней — это законный «период охлаждения». В этот срок закон на вашей стороне: вы имеете право расторгнуть договор и вернуть 100% внесенных денег без каких-либо потерь и объяснения причин.
Главное — действовать по правильному алгоритму, а не бежать скандалить в банк: менеджер будет тянуть время, обещать «переоформить завтра», пока 14 дней не истекут. Пишите заявление напрямую страховщику, с кем у вас оказался оформлен ИЖС. Форму заявления можно взять на сайте страховой компании. Обязательно укажите реквизиты своего банковского счета.
Правильно подайте документы. Везите заявление лично в офис страховой компании (требуйте отметку с входящим номером) либо отправляйте через Почту России заказным письмом с описью вложения и уведомлением о вручении.
— Из ваших слов становится понятно, что спасение пожилых людей — это задача их более молодых родственников. Почему дети и внуки должны жестко вмешиваться в эти процессы?
— Потому что это вопрос безопасности семьи. Пожилые люди выросли в советскую эпоху, когда сотруднику важного учреждения в строгом костюме верили безоговорочно. Им психологически сложно представить, что милая девушка-операционист может хладнокровно лишить их гробовых сбережений ради своей квартальной премии.
Молодое поколение должно взять на себя роль финансовых телохранителей своих родителей, бабушек и дедушек. Я призываю всех взрослых детей: не пускайте родителей в банк одних. Если подходит срок окончания вклада — идите вместе с ними. Если не можете пойти — установите железное семейное правило: «Ничего не подписывайте в банке, пока не сфотографируете документ и не пришлете мне в мессенджер».
— Александр Львович, давайте рассмотрим самый тяжелый сценарий. Две недели «периода охлаждения» безвозвратно упущены. Обман вскрылся, скажем, через полгода. Деньги «заперты» в ИСЖ. Существует ли законный способ вернуть сбережения?
— Способы есть, но это уже полноценная юридическая война. Действовать нужно последовательно, проходя три главные инстанции.
Первая — финансовый уполномоченный (омбудсмен). Это обязательная досудебная инстанция. Обращение бесплатное. Сюда идут, когда есть имущественный (денежный) спор со страховой компанией. Например, вам неправильно рассчитали выкупную сумму, нарушают сроки выплат или вы требуете вернуть деньги из-за непредоставления информации. Однако сначала нужно направить официальную претензию в саму страховую компанию.
Вторая — Центральный Банк РФ, главный надзорный орган. Он не занимается возвратом денег напрямую, но наказывает нарушителей. Подавать жалобу в ЦБ нужно по факту самого мисселинга — за нарушение правил продажи (не дали КИД, устно обещали вклад, скрыли риски). Официальный ответ от ЦБ станет вашей главной доказательной базой для суда.
Третье — обращение в суд, это финальная инстанция. Иск подается о признании сделки недействительной, совершенной под влиянием обмана или существенного заблуждения (статьи 178 и 179 ГК РФ). В качестве доказательств суду предъявляют ответ от ЦБ, подтверждающий факт мисселинга, свидетельские показания, аудиозаписи разговора с менеджером, рекламные буклеты.
Помните: замалчивание и спешка со стороны клиента — лучшие друзья финансовых манипуляторов. Не бойтесь показаться дотошными и проверяйте каждую букву в документе, прежде чем его подписать.
