Top 4 Aktien bis Jahresende: VTB-Brokerstrategie
Long OFZs geben die höchste Prämie auf den Leitzins seit 2023, der Rubel wird sich abschwächen und Yandex und Gazprom können um 134% und 74% wachsen, folgt aus der Anlagestrategie von VTB My Investments für das vierte Quartal
Die Analysten von VTB My Investments haben im Rahmen der Präsentation der Anlagestrategie für das vierte Quartal 2026 die Makroprognose überarbeitet: Die Inflation wird höher und der Rubel schwächer als ein Quartal zuvor erwartet. Die Senkung des Leitzinses wird ihnen zufolge langsamer sein.
Unter diesen Bedingungen setzen Analysten auf Aktien im Öl- und Gas-, Finanz- und IT-Sektor, erhöhen den Anteil von Wertpapieren mit zweistelligen Dividendenrenditen und konzentrieren sich bei Anleihen auf Emissionen der AA-Ratinggruppe mit einer Rendite von 17-19% und vermeiden das Segment der Hochzinsanleihen (HYD).
Makroökonomische Prognose
Key Bet. Analysten erwarten, dass der Leitzins bis Ende 2026 bei 13,5 bis 13,75% liegen wird (die Prognose wird um 25 bp erhöht). Inflation. Die Prognose für das Preiswachstum Ende 2026 liegt bei 7-7,5%, was über den Erwartungen der Bank von Russland (6-7%) und dem Konsens der makroökonomischen Umfrage der Zentralbank (6,6%) liegt. Im Jahr 2027 erwarten Analysten, dass sich die Inflation auf 5-6% verlangsamen wird, während sich die Regulierungsbehörde auf 4% konzentriert. Der durchschnittliche Leitzins im Jahr 2026 wird nach Angaben der Analysten von VTB My Investments 14,6% betragen, im Jahr 2027 - etwa 13%. Die Prognose für das nächste Jahr liegt deutlich über den Schätzungen der Zentralbank (10,5-12,5%) und dem Konsens der Analysten (12,4%).
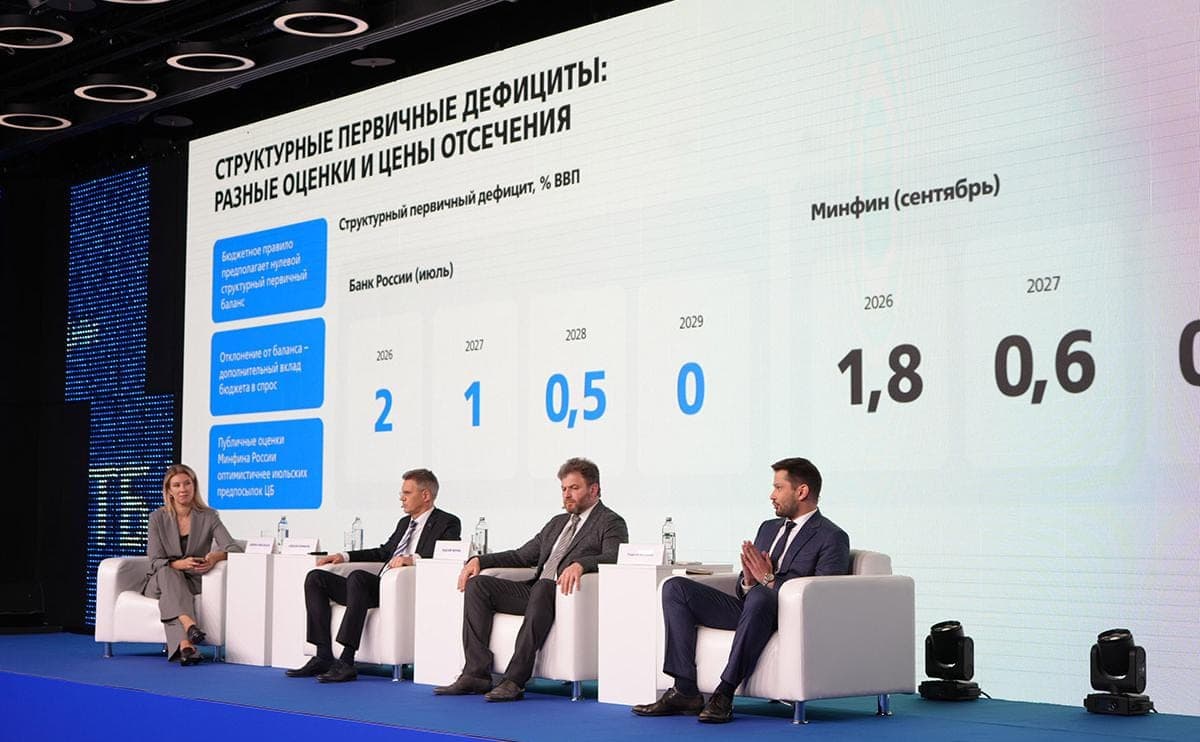
Ein Faktor, der den Spielraum für geldpolitische Lockerung einschränkt, ist der Haushalt. Die Haushaltsregel geht von einer strukturellen Primärbilanz von Null aus, und jede Abweichung davon bedeutet einen zusätzlichen Beitrag des Haushalts zur Nachfrage.
Wenn das strukturelle Primärdefizit 0% beträgt, aber die Haushaltsregel eingehalten wird, wenn mehr, dann sind die Ausgaben höher als die Parameter der Haushaltsregel diktieren. Und dieser Kostenunterschied ist eine zusätzliche Forderung, auf die die Zentralbank reagiert. Wenn die Regulierungsbehörde den Bundeshaushalt betrachtet, betrachtet sie das strukturelle Primärdefizit. „Lassen Sie mich daran erinnern, dass in den letzten drei Jahren das Treffen der Zentralbank im Oktober eine Überraschung für den Konsens war, weil der Bundeshaushalt veröffentlicht wurde und alle drei Entscheidungen die Märkte überraschten, sagte Rodion Latypov, Chefökonom bei VTB.
Im Juli legte die Bank von Russland ein strukturelles Primärdefizit von 2% des BIP im Jahr 2026, 1% im Jahr 2027 und 0,5% im Jahr 2028. Die Schätzungen des Finanzministeriums vom September sind optimistischer: 1,8 %, 0,6 % und 0,2 %. Beide Seiten erwarten, bis 2029 ein Nullgleichgewicht zu erreichen.
Der Wechselkurs des Dollars gegenüber den Rubel-Analysten von VTB My Investments wartet auf einen höheren - .86 gegenüber .81 ein Quartal früher, nächstes Jahr - .89. Gleichzeitig werden die Kosten für russisches Uralöl laut Experten im nächsten Jahr 49 US-Dollar pro Barrel erreichen.
OFZ: Risikoprämie maximal seit 2023
Das Finanzministerium erhöhte den Plan der Bruttokreditaufnahme durch OFZ. Im Jahr 2026 stieg sie von 5,5 Billionen auf 6,3 Billionen - zusätzliche Kredite sind mit einem stärkeren Rubel verbunden, als das Ministerium zugesagt hatte. Für 2027 wird der Plan von а5,4 Billionen auf а7,7 Billionen angehoben - diese Mittel werden zur Finanzierung des strukturellen Primärdefizits verwendet.
Experten erwarten eine weitere Senkung des Leitzinses, was die Attraktivität von OFZ unterstützen wird, sagte Investmentstratege VTB My Investments Alexei Kornilov.
Aufgrund des wachsenden Angebots an Wertpapieren hat sich die Renditekurve von OFZ seit Anfang des Jahres nach oben verschoben. Die Prämie von zehnjährigen OFZs auf den Leitzins hat seit 2023 ein Maximum erreicht, und die Renditen von mittleren und langen Emissionen übersteigen nun das Niveau des Leitzinses.
„Die OFZ-Prämie auf den Key Rate am mittleren und fernen Ende hat sich auf 2,5-2,6% ausgeweitet. Das letzte Mal war vor drei Jahren. Normalerweise, wenn die Rendite von mittleren und langen OFZs die Rate übersteigt, ist die Situation etwas anders als jetzt. Vor drei Jahren war die Rate 7%, und Sie haben eine Prämie erhalten, jetzt eine ziemlich hohe Rate von 14%, und zusätzlich erhalten Sie eine Prämie - das ist eine einzigartige Situation für Investoren, sagt Alexei Kornilov.
Unternehmensanleihen: Fokus auf AA Rating
Analysten empfehlen Anleihen der Ratinggruppe AA mit einer Rendite von ca. 17-19% pro Jahr. Zum Vergleich: Die durchschnittliche Rendite auf die Ratings im dritten Quartal betrug 15,4% für AAA, 17,2% für AA, 21,5 für A und 32,2% für BBB/B. Gleichzeitig fielen die Einlagenzinsen für mehr als ein Jahr bei den größten Banken auf etwa 11-12%.
Das hochverzinsliche Segment der Analysten sollte vermieden werden. In den neun Monaten des Jahres 2026 gab es 23 primäre technische Ausfälle gegenüber 21 für das gesamte Jahr 2025, und fast alle fielen auf Emittenten mit einem BBB-Rating und darunter. Gleichzeitig wurde 2026 ein primärer Tedefault in Gruppe A registriert.
„Es besteht bereits ein erhöhtes definiertes Risiko (in Kategorie A – RBC). Ganz zu schweigen davon, dass die Sicherheit garantiert ist. Wir bevorzugen das AA-Segment, weil in solchen Fällen die Möglichkeit besteht, zu reagieren und mehr Airbag, sagte Alexey Kornilov.
Rubel- und Währungsanleihen
Der Rubel-Wechselkurs wird nach Ansicht der Analysten erneut erheblich durch die Finanzbilanz der Zahlungsbilanz und die zunehmenden Rückzahlungen von Fremdwährungsschulden beeinflusst. Dies ist einer der Gründe, warum die Prognose für den Dollar angehoben wird.
Für die Währungsdiversifikation raten Analysten, Ersatzanleihen im Portfolio zu halten: Das Potenzial für mittelfristige Preissteigerungen bleibt bestehen. Der Cbonds-Ersatzanleihen-Renditeindex liegt jetzt bei etwa 10% pro Jahr, während der Indikator im vergangenen Jahr nahe am Cbonds-Index der Entwicklungsländer lag, etwa 6%.
Analysten empfehlen auch, Devisenvermögen in Abhängigkeit von den Finanzierungskosten aktiv zu verwalten und einen Carry-Trade- und Währungsrepo zu verwenden.
Aktien: Wachstumspotenzial
Analysten erwarten, dass der Index der Moskauer Börse am Horizont von 12 Monaten 3340 Punkte erreichen wird. Unter Berücksichtigung von Dividenden kann die Gesamtrendite 55% überschreiten.
Experten stellen fest, dass die Dynamik des Index und die prognostizierten Ertragserwartungen der Unternehmen auseinandergingen: Ab Mitte 2025 stiegen die prognostizierten Gewinne pro Aktie (EPS) für die nächsten 12 Monate, während der Index der vollen Rendite sank.
Ein wichtiger Faktor für die Gewinne von Unternehmen ist der Rubel-Wechselkurs. Laut Analysten, wenn der durchschnittliche Dollar-Wechselkurs im Jahr 2027 ам80 ist, wird der EPS des Moskauer Börsenindex 11% niedriger sein als das Basisszenario (ам90). Bei .100 EPS, im Gegenteil, wird 7% höher sein.
Dividendengeschichten
Analysten planen, den Anteil von Unternehmen mit zweistelligen Dividendenrenditen im Portfolio zu erhöhen: Viele Emittenten verfügen über starke Quartalsberichte und steigende Gewinne. Nach ihren Berechnungen bieten mittlerweile mehr als 20 Wertpapiere eine erwartete Dividendenrendite am Horizont von 12 Monaten über 11%, acht davon übersteigen den Leitzins.
Führende in der erwarteten Dividendenrendite für 12 Monate:
vorzugsaktien von Surgutneftegaz — 22,9%; X5 — 21,9%; Vorzugsaktien von Bashneft — 20,8%; LUKOIL — 20%; Vorzugsaktien von Transneft — 18,3%; Gazprom Neft — 16,1%; Dom.RF — 15,4%; Sberbank — 15,3%.
Strategiefavoriten
Analysten teilten die Favoriten in drei Gruppen ein:
Dividendengeschichten: LUKOIL, TATNEFT, Sberbank und X5. Wachstumsgeschichten: Yandex, Group Positive, Ozon, T-Technologien und Sovcomflot. Verbesserte finanzielle Performance: Gazprom, MMK und VK.
Bewertungen durch einzelne Unternehmen n
Gazprom. Der Zielpreis für 12 Monate beträgt е168 pro Aktie, das Wachstumspotenzial liegt bei 74%. Das Unternehmen handelt auf dem Vorwärtsmultiplikator P/E2026 auf dem Niveau von 1,3x LUKOIL. Der Zielpreis liegt bei 7260, das Wachstumspotenzial bei 40%, die erwartete Dividendenrendite bei 19,6%. Das Unternehmen hat negative Nettoverschuldung (Nettoverschuldung / EBITDA -0,2x).
Sovcomflot. Der Zielpreis liegt bei е110, das Wachstumspotenzial bei 37%, die Dividendenrendite bei 10%. Yandex. Zielpreis - е8600, Wachstumspotenzial - 134%, Dividendenrendite - 6%.