Principales 4 acciones hasta finales del año: estrategia de corretaje VTB
Long OFZs otorga la prima más alta a la tasa clave desde 2023, el rublo se debilitará, y Yandex y Gazprom pueden crecer en 134% y 74%, seguido de la estrategia de inversión de VTB Mis Inversiones para el cuarto trimestre
Analistas del VTB Mis Inversiones en el marco de la presentación de la estrategia de inversión para el cuarto trimestre de 2026 revisaron el pronóstico macro: la inflación será más alta, y el rublo más débil de lo esperado un cuarto antes. La reducción de la tasa clave, según ellos, será más lenta.
En estas condiciones, los analistas apuestan por acciones en los sectores del petróleo y gas, financiero e informático, aumentando la proporción de valores con rendimientos de dividendos de doble dígito, y en bonos se centran en temas del grupo de calificación AA con un rendimiento de 17-19% y evitan el segmento de bonos de alto rendimiento (HYD).
Previsión macroeconómica
Una apuesta clave. Los analistas esperan que para finales de 2026, la tasa clave será de 13,5-13,75% (la previsión aumenta en 25 bp). Inflación. El pronóstico para el crecimiento de precios a finales de 2026 es del 7-7,5%, que es mayor que las expectativas del Banco de Rusia (6-7%) y el consenso de la encuesta macroeconómica del Banco Central (6,6%). En 2027, los analistas esperan que la inflación desacelere hasta el 5-6%, mientras que el regulador se centra en el 4%. La tasa de clave promedio en 2026, según analistas de VTB My Investments, será del 14,6%, en 2027 - alrededor del 13%. El pronóstico para el próximo año es significativamente mayor que las estimaciones del Banco Central (10,5-12,5%) y el consenso de analistas (12,4%).
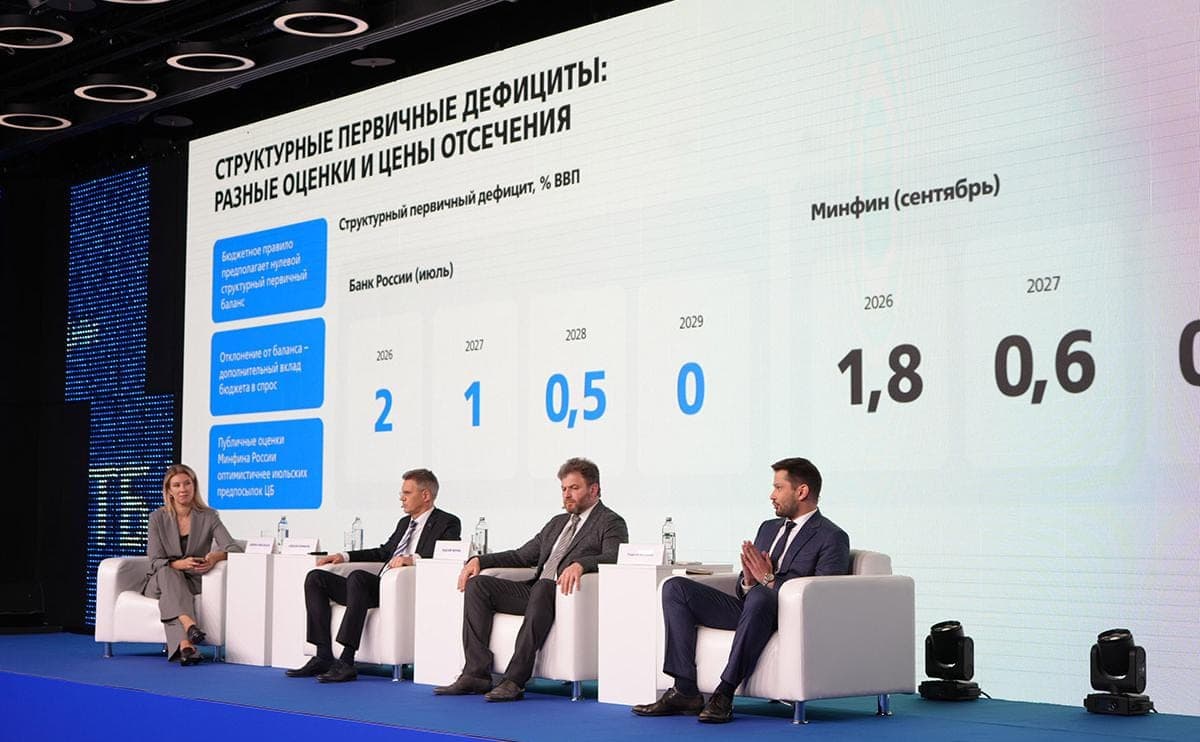
Un factor que limita el espacio para la reducción de la política monetaria es el presupuesto. La regla presupuestaria asume un balance básico estructural cero, y cualquier desviación de él significa una contribución adicional del presupuesto a la demanda.
“Si el déficit estructural primario es del 0%, pero se observa la regla presupuestaria, si es más, entonces el gasto es más alto que los parámetros de la regla presupuestaria dictan. Y esta diferencia de costos es una demanda adicional que el Banco Central está respondiendo. Cuando el regulador mira el presupuesto federal, mira el déficit estructural primario. Permítanme recordarles que en los tres años anteriores, la reunión de octubre [del Banco Central a la tasa clave — RBC] fue una sorpresa para el consenso, porque el presupuesto federal fue publicado, y las tres decisiones sorprendieron a los mercados, dijo Rodion Latypov, economista jefe de VTB.
En julio, el Banco de Rusia estableció un déficit estructural primario del 2% del PIB en 2026, 1% en 2027 y 0,5% en 2028. Las estimaciones de septiembre del Ministerio de Finanzas son más optimistas: 1,8%, 0,6% y 0,2%, respectivamente. Ambas partes esperan alcanzar cero equilibrio para 2029.
El tipo de cambio del dólar contra los analistas de rublos de VTB Mis Inversiones están esperando una mayor - .86 contra .81 un trimestre antes, el próximo año - .89. Al mismo tiempo, el costo del petróleo ruso Urals, según expertos, el próximo año alcanzará 49 dólares por barril.
OFZ: prima de riesgo al máximo desde 2023
El Ministerio de Finanzas aumentó el plan de préstamos brutos a través de la OFZ. En 2026, aumentó de 5,5 billones a 6,3 billones - préstamos adicionales se asocian con un rublo más fuerte que el ministerio prometido. Para 2027, el plan se eleva de а5.4 trillones a а7.7 trillones – estos fondos se utilizarán para financiar el déficit estructural primario.
Los expertos esperan una reducción adicional en la tasa clave, que apoyará el atractivo de OFZ, dijo el estratega de inversión VTB Mis Inversiones Alexei Kornilov.
Debido al crecimiento del suministro de valores, la curva de rendimiento de OFZ se ha desplazado hacia arriba desde principios del año. La prima de 10 años de OFZs a la tasa clave ha alcanzado un máximo desde 2023, y los rendimientos de las cuestiones medianas y largas ahora exceden el nivel de la tasa clave.
“La prima OFZ a la tasa clave en el medio y el extremo lejano se ha expandido a 2,5-2,6%. La última vez fue hace tres años. Por lo general, cuando el rendimiento de las OFZ medianas y largas supera la tasa, la situación es algo diferente de lo que es ahora. Hace tres años, la tasa era del 7%, y usted recibió una prima, ahora una tasa bastante alta del 14%, y además de esto, usted obtiene una prima - esta es una situación única para los inversores, dice Alexei Kornilov.
Bonos corporativos: Concéntrate en la calificación AA
Los analistas recomiendan bonos del grupo de calificación AA con un rendimiento de aproximadamente 17-19% por año. En comparación, el rendimiento promedio de las calificaciones en el tercer trimestre fue de 15,4% para AAA, 17,2% para AA, 21,5% para A y 32,2% para BBB/B. Al mismo tiempo, las tasas de depósito durante más de un año en los bancos más grandes cayeron en alrededor del 11-12%.
Se recomienda evitar el segmento de alto rendimiento de los analistas. En los nueve meses de 2026, había 23 defectos técnicos primarios contra 21 para el total de 2025, y casi todos ellos cayeron en emisores con una calificación BBB y abajo. Al mismo tiempo, en 2026 se registró un tedefault primario en el grupo A.
“Ya existe un mayor riesgo definido (en la categoría A – RBC). No decir que la seguridad esté garantizada. Preferimos el segmento AA, porque en tales casos hay una oportunidad de reaccionar y más airbag, dijo Alexey Kornilov.
Bonos rubles y monetarios
El tipo de cambio de rublos, según los analistas, se ve nuevamente afectado por la cuenta financiera de la balanza de pagos, y por delante - crecientes reembolsos de la deuda de divisas. Esta es una de las razones por las que se plantea el pronóstico del dólar.
Para la diversificación de las divisas, los analistas aconsejan mantener bonos de sustitución en la cartera: el potencial para que sus precios aumenten a medio plazo sigue siendo. El índice de rendimiento de bonos de sustitución de Cbonds ahora representa alrededor del 10% anual, mientras que el año pasado el indicador estaba cerca del índice de Cbonds de los países en desarrollo, alrededor del 6%.
Los analistas también recomiendan gestionar activamente los activos de divisas dependiendo del costo de la financiación, utilizando un repop comercial y de divisas.
Stocks: Growth potential
Los analistas esperan que en el horizonte de 12 meses, el índice de Moscú Exchange alcance 3340 puntos. Teniendo en cuenta los dividendos, el rendimiento total puede superar el 55%.
Los expertos señalan que la dinámica del índice y las previsiones de ganancias de las empresas divergieron: a mediados de 2025, los ingresos previstos por acción (EPS) durante los próximos 12 meses aumentaron, mientras que el índice de rendimiento total disminuyó.
Un factor importante para las ganancias de las empresas es el tipo de cambio de rublos. Según los analistas, si el tipo de cambio promedio en 2027 es ам80, el índice EPS del índice de cambio de Moscú será 11% inferior al escenario de referencia (ам90). A .100 EPS, por el contrario, será un 7% más alto.
Historias de vídeo
Los analistas planean aumentar la proporción de empresas con rendimientos de dividendos de doble dígitos en la cartera: muchos emisores tienen informes trimestrales fuertes y ganancias crecientes. Según sus cálculos, más de 20 valores ofrecen ahora un rendimiento de dividendo esperado en el horizonte de 12 meses por encima del 11%, ocho de ellos supera la tasa clave.
Líderes en rendimiento de dividendo esperado durante 12 meses:
acciones preferidas de Surgutneftegaz — 22.9%; X5 — 21.9%; acciones preferidas de Bashneft — 20.8%; LUKOIL — 20%; acciones preferidas de Transneft — 18.3%; Gazprom Neft — 16.1%; Dom.RF — 15.4%; Sberbank — 15.3%.
Estrategia favoritos
Los analistas dividieron los favoritos en tres grupos:
Historias de vídeo: LUKOIL, TATNEFT, Sberbank y X5. Historias de crecimiento: Yandex, Group Positive, Ozon, T-Technologies y Sovcomflot. Mejora del rendimiento financiero: Gazprom, MMK y VK.
Evaluaciones por empresa individual n
Gazprom. El precio objetivo de 12 meses es de е168 por acción, el potencial de crecimiento es del 74%. La empresa está negociando el multiplicador delantero P/E2026 a nivel de 1.3x LUKOIL. El precio objetivo es de 7260, el potencial de crecimiento es del 40%, el rendimiento de dividendo esperado es del 19,6%. La empresa tiene deuda neta negativa (deuda neta/EBITDA -0.2x).
Sovcomflot. El precio objetivo es е110, el potencial de crecimiento es del 37%, el rendimiento de dividendo es del 10%. Yandex. Precio de destino - е8600, potencial de crecimiento - 134%, rendimiento de dividendo - 6%.