Les 4 actions les plus importantes jusqu'à la fin de l'année : la stratégie des courtiers de la PFV
Long OFZ donne la prime la plus élevée au taux clé depuis 2023, le rouble va s'affaiblir, et Yandex et Gazprom peut augmenter de 134% et 74%, suit de la stratégie d'investissement de VTB My Investments pour le quatrième trimestre
Les analystes de VTB My Investments dans le cadre de la présentation de la stratégie d'investissement pour le quatrième trimestre de 2026 ont révisé les prévisions macroéconomiques: l'inflation sera plus élevée, et le rouble plus faible que prévu un quart plus tôt. La réduction du taux clé, selon eux, sera plus lente.
Dans ces conditions, les analystes parient sur les actions dans les secteurs pétrolier et gazier, financier et informatique, augmentant la part des titres avec des rendements de dividendes à deux chiffres, et en obligations ils se concentrent sur les émissions du groupe de notation AA avec un rendement de 17-19% et évitent le segment des obligations à haut rendement (HYD).
Prévisions macroéconomiques
Pari clé. Les analystes s'attendent à ce que d'ici la fin de 2026, le taux clé soit de 13,5-13,75% (la prévision est augmentée de 25 pb). Inflation. Les prévisions pour la croissance des prix à la fin de 2026 sont de 7-7,5%, ce qui est supérieur aux attentes de la Banque de Russie (6-7%) et au consensus de l'enquête macroéconomique de la Banque centrale (6,6%). En 2027, les analystes s'attendent à ce que l'inflation ralentisse à 5-6%, tandis que l'organisme de réglementation se concentre sur 4 %. Le taux de clé moyen en 2026, selon les analystes de VTB My Investments, sera de 14,6%, en 2027 - environ 13%. Les prévisions pour l'année suivante sont nettement supérieures aux estimations de la Banque centrale (10,5-12,5 %) et au consensus des analystes (12,4 %).
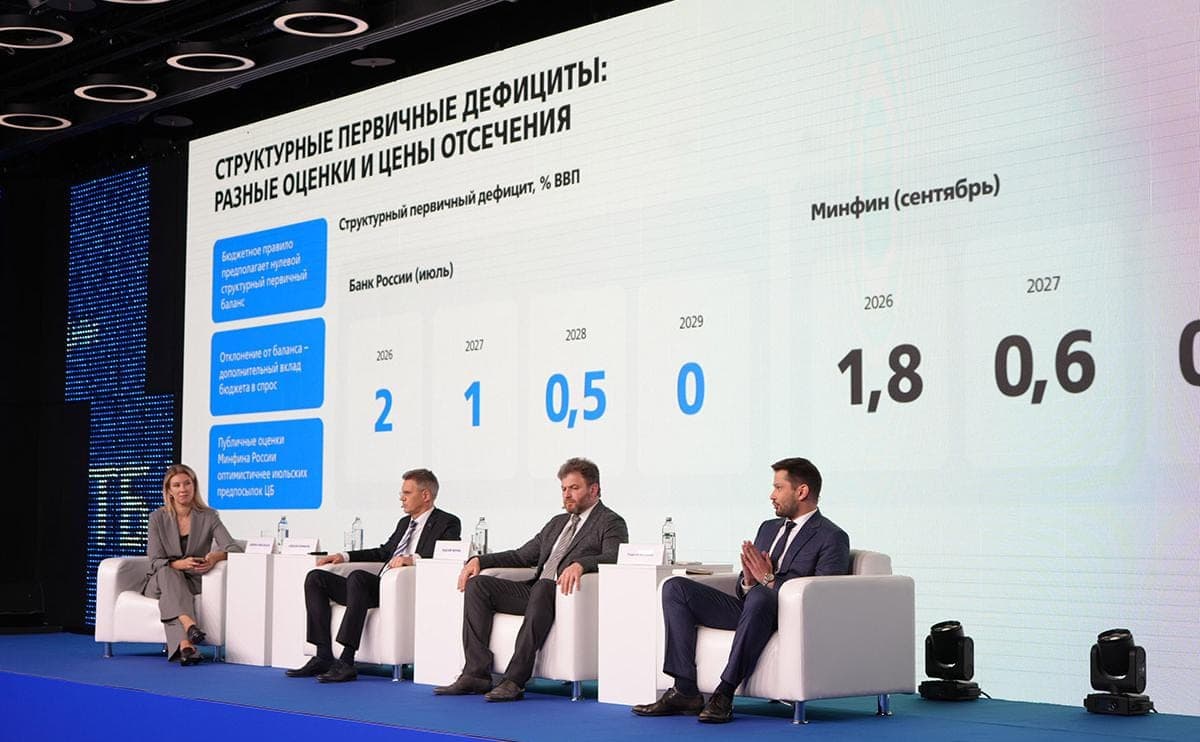
L'un des facteurs qui limitent la marge d'assouplissement de la politique monétaire est le budget. La règle budgétaire suppose un bilan primaire structurel nul, et toute déviation de celui-ci signifie une contribution supplémentaire du budget à la demande.
Si le déficit primaire structurel est de 0 %, mais que la règle budgétaire est respectée, si elle est supérieure, les dépenses sont supérieures aux paramètres de la règle budgétaire. Et cette différence de coûts est une demande supplémentaire à laquelle la Banque centrale répond. Lorsque l'organisme de réglementation examine le budget fédéral, il examine le déficit structurel primaire. Permettez-moi de vous rappeler qu'au cours des trois dernières années, la réunion d'octobre [de la Banque centrale au taux clé — RBC] a été une surprise pour le consensus, parce que le budget fédéral a été publié, et que les trois décisions ont surpris les marchés, a déclaré Rodion Latypov, économiste en chef à VTB.
En juillet, la Banque de Russie a enregistré un déficit primaire structurel de 2 % du PIB en 2026, de 1 % en 2027 et de 0,5 % en 2028. Les estimations de septembre du ministère des Finances sont plus optimistes : 1,8 %, 0,6 % et 0,2 % respectivement. Les deux côtés s'attendent à atteindre un solde zéro d'ici 2029.
Le taux de change du dollar par rapport aux analystes de roubles de VTB My Investments attend un taux plus élevé - 0,86 contre 0,81 un trimestre plus tôt, l'année prochaine - 0,89. Dans le même temps, selon les experts, le coût du pétrole de l'Oural russe atteindra 49 $ le baril l'an prochain.
OFZ: prime de risque maximale depuis 2023
Le Ministère des finances a augmenté le plan d'emprunt brut par l'intermédiaire de l'OFZ. En 2026, il est passé de 5,5 billions à 6,3 billions - des prêts supplémentaires sont associés à un rouble plus fort que le ministère promis. Pour 2027, le plan passe de 5,4 billions à 7,7 billions – ces fonds serviront à financer le déficit structurel primaire.
Les experts attendent une nouvelle réduction du taux clé, qui soutiendra l'attractivité de OFZ, a déclaré le stratège d'investissement VTB Mes investissements Alexei Kornilov.
En raison de la croissance de l'offre de titres, la courbe de rendement d'OFZ a évolué à la hausse depuis le début de l'année. Depuis 2023, la prime de 10 ans au taux-clé a atteint un maximum, et les rendements des émissions moyennes et longues dépassent maintenant le niveau du taux-clé.
La prime OFZ au taux clé au milieu et à l'extrême est passée à 2,5-2,6%. La dernière fois était il y a trois ans. Habituellement, lorsque le rendement des OFZ moyen et long dépasse le taux, la situation est quelque peu différente de ce qu'elle est maintenant. Il y a trois ans, le taux était de 7%, et vous avez reçu une prime, maintenant un taux assez élevé de 14%, et en plus de cela, vous obtenez une prime - c'est une situation unique pour les investisseurs, dit Alexei Kornilov.
Obligations de sociétés: mise en évidence de la notation AA
Les analystes recommandent des obligations du groupe de notation AA avec un rendement d'environ 17-19% par an. Par comparaison, le rendement moyen des notations au troisième trimestre était de 15,4 % pour l'AAA, de 17,2 % pour l'AA, de 21,5 % pour l'A et de 32,2 % pour le BBB/B. Dans le même temps, les taux de dépôt pour plus d'un an dans les plus grandes banques sont tombés à environ 11-12%.
Il est conseillé d'éviter le segment à haut rendement des analystes. Au cours des neuf mois de 2026, il y a eu 23 défaillances techniques primaires contre 21 pour l'ensemble de 2025, et la quasi-totalité d'entre elles sont tombées sur des émetteurs ayant une cote BBB et inférieure. Parallèlement, en 2026, un tedefault primaire a été enregistré dans le groupe A.
Il existe déjà un risque défini accru (dans la catégorie A – RBC). Pour ne pas dire que la sécurité est garantie. Nous préférons le segment AA, car dans de tels cas il y a une opportunité de réagir et plus de coussin gonflable, a déclaré Alexey Kornilov.
Obligations libellées en roubles et en devises
Selon les analystes, le taux de change du rouble est à nouveau fortement affecté par le compte financier de la balance des paiements et par les remboursements croissants de la dette en devises. C'est l'une des raisons pour lesquelles les prévisions pour le dollar sont augmentées.
Pour la diversification des devises, les analystes conseillent de maintenir les obligations de remplacement dans le portefeuille : le potentiel de hausse de leurs prix à moyen terme demeure. L'indice de rendement des obligations de remplacement des obligations est maintenant d'environ 10 % par an, alors que l'an dernier, l'indicateur était proche de l'indice des obligations de remplacement des pays en développement, d'environ 6 %.
Les analystes recommandent également de gérer activement les actifs de change en fonction du coût du financement, au moyen d'un commerce de portage et d'une pension de change.
Stocks: potentiel de croissance
Les analystes s'attendent à ce qu'à l'horizon de 12 mois, l'indice de Moscou Exchange atteigne 3340 points. Compte tenu des dividendes, le rendement total peut dépasser 55 %.
Les experts notent que la dynamique de l'indice et des prévisions des bénéfices des entreprises a divergé : à partir du milieu de 2025, le bénéfice par action (SPE) prévu pour les 12 prochains mois a augmenté, tandis que l'indice du rendement total a diminué.
Un facteur important pour les bénéfices des entreprises est le taux de change du rouble. Selon les analystes, si le taux de change moyen du dollar en 2027 est de ам80, l'EPS de l'indice de change de Moscou sera inférieur de 11% au scénario de référence (ам90). A .100 EPS, au contraire, sera 7 % plus élevé.
Histoires de dividendes
Les analystes prévoient d'augmenter la part des sociétés ayant des rendements de dividendes à deux chiffres dans le portefeuille : de nombreux émetteurs ont des rapports trimestriels solides et des bénéfices croissants. Selon leurs calculs, plus de 20 titres offrent désormais un rendement de dividende prévu à l'horizon de 12 mois au-dessus de 11%, dont huit dépassent le taux-clé.
Leaders du rendement des dividendes attendus pendant 12 mois :
actions privilégiées de Surgutneftegaz — 22,9 %; X5 — 21,9 %; actions privilégiées de Bashneft — 20,8 %; LUKOIL — 20 %; actions privilégiées de Transneft — 18,3 %; Gazprom Neft — 16,1 %; Dom.RF — 15,4 %; Sberbank — 15,3 %.
Favoris de la stratégie
Les analystes ont divisé les favoris en trois groupes :
Histoires de dividendes : LUKOIL, TATNEFT, Sberbank et X5. Histoires de croissance : Yandex, Groupe Positif, Ozon, T-Technologies et Sovcomflot. Amélioration de la performance financière : Gazprom, MMK et VK.
Évaluations par chaque entreprise n
Gazprom. Le prix cible pour 12 mois est de 168 euros par action, le potentiel de croissance est de 74 %. L'entreprise négocie sur le multiplicateur à terme P/E2026 au niveau de 1,3x LUKOIL. Le prix cible est de 7260, le potentiel de croissance est de 40 %, le rendement attendu du dividende est de 19,6 %. La société a une dette nette négative (dette nette/EBITDA -0,2x).
Sovcomflot. Le prix cible est е110, le potentiel de croissance est de 37%, le rendement des dividendes est de 10%. Yandex. Prix cible - 8600, potentiel de croissance - 134 %, rendement des dividendes - 6 %.