Туристический налог отправляют на пересчет: сколько придется заплатить российским путешественникам
Туристический налог в России собираются перенастроить: с 2027 года регионы смогут обнулять минимальную ставку, учитывать сезонность и тип размещения, а начислять сбор предложено только за фактически оказанные услуги
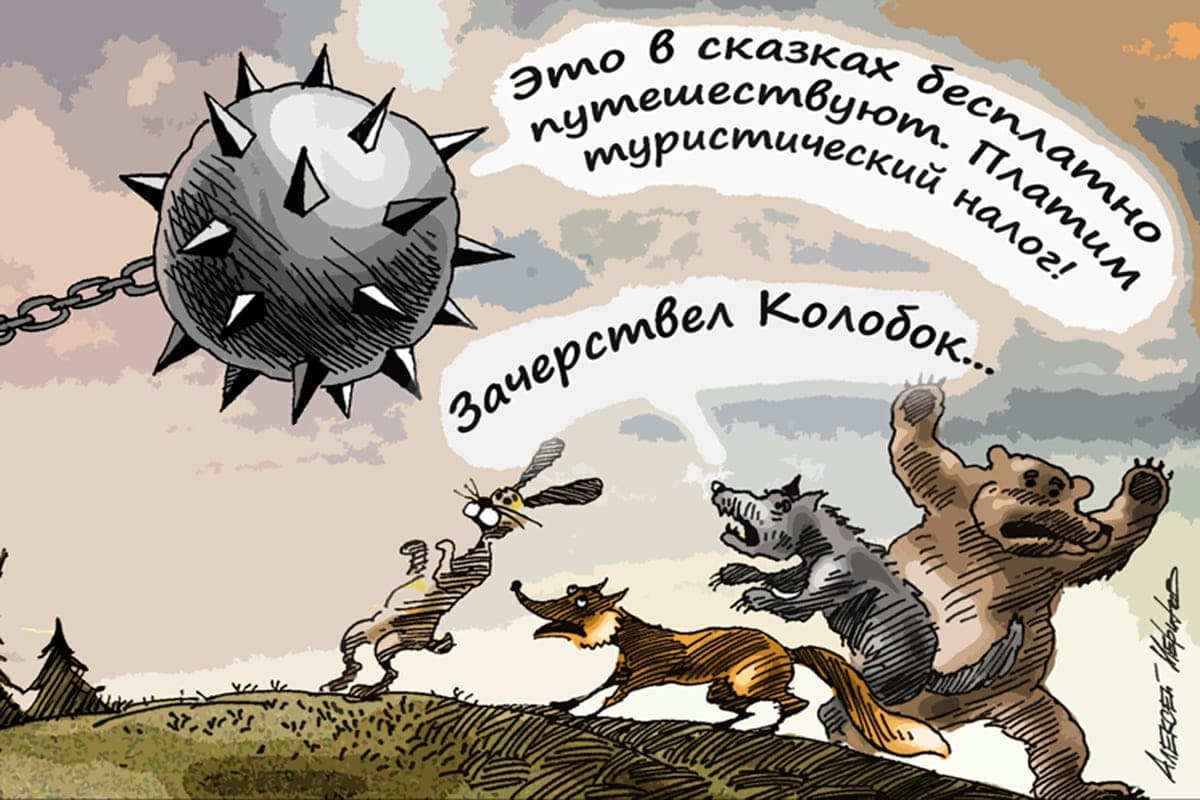
Российский туристический налог готовят к очередному этапу изменений. Законодатели и представители отрасли обсуждают, как сделать механизм менее обременительным для гостиниц, особенно небольших, и при этом сохранить поступления в региональные бюджеты. Речь идет не об отмене сбора, а о корректировке правил его начисления, льгот и ставок. Основной вопрос - насколько новые возможности помогут бизнесу и отразятся на стоимости проживания.
Необходимость перемен подтверждают и бюджетные показатели. По данным Минэкономразвития, в первом полугодии 2026 года туристический налог принес казне 5,2 млрд рублей - на 60% больше, чем за аналогичный период прошлого года, когда поступления составили 3,5 млрд рублей. За весь 2025 год собрали 7,1 млрд рублей.
Напомним: туристический налог ввели с 1 января 2025 года вместо курортного сбора. Его платят организации и индивидуальные предприниматели, владеющие средствами размещения, включенными в специальный реестр. Ставки устанавливают местные власти, а налог рассчитывается как процент от стоимости проживания без НДС. При этом действует минимальный порог - 100 рублей за сутки.
Именно последний пункт вызывает особые вопросы у представителей бюджетного сегмента. Если номер стоит 1000 рублей в сутки, минимальный сбор эквивалентен 10% стоимости проживания. Для небольших гостиниц и хостелов, чья рентабельность заметно отличается от показателей крупных комплексов в меньшую сторону, такая нагрузка может оказаться существенной.
Одно из ключевых предлагаемых изменений касается самого принципа начисления налога. С 2027 года его планируют рассчитывать исходя из фактически оказанных услуг размещения. Соответствующий законопроект должен быть рассмотрен Госдумой в первом чтении в ближайшее время. Сейчас налог могут удержать с оплаты, хотя турист отменяет бронирование и получает деньги обратно, а сбор уже перечислен в бюджет. Новый порядок устранит коллизию, но не гарантирует снижения цен.
«Расчет по фактически оказанным услугам прежде всего должен убрать спорные ситуации с оплатой и отменами бронирований. Это облегчение для отеля, но не прямая скидка туристу», — отмечает ведущий аналитик «Амаркетс» Игорь Расторгуев. Для недорогих гостиниц важнее уменьшение минимального налога, но экономия не обязательно перейдет клиенту: ее могут направить на зарплаты или ремонт.
Партнер B&C Agency Артём Романюк также считает, что новое правило позволит гостиницам избежать расходов на несостоявшееся проживание. Но на цену также влияют расходы на персонал, коммунальные услуги, содержание здания и спрос.
С 2027 года регионы смогут снижать минимальный порог до нуля и менять ставки по сезонам и типам размещения. Обсуждается также обнуление налога для новых и реконструируемых объектов и отмена минимального порога для средств размещения, а для санаториев предусмотрен особый порядок.
Романюк отмечает, что послабления могут поддержать небольшие гостиницы на этапе запуска или после масштабного ремонта. Между тем Расторгуев предупреждает: действующие отели не обязательно получат льготу, а обычный ремонт нельзя считать основанием для нее до появления конкретных правил.
Между тем Ассоциация туроператоров России (АТОР) и вовсе предлагает ввести мораторий на дальнейшее повышение ставки налогу. По действующей шкале она должна вырасти до 3% в 2027 году, 4% в 2028-м и 5% к 2029 году. Вице-президент ассоциации Сергей Ромашкин объясняет инициативу замедлением внутреннего туризма. По оценкам Минэкономразвития, число поездок в 2026 году может сократиться на 3–4%.
«Дальнейший запланированный рост ставки налога приведет лишь к усугублению ситуации и новому сокращению турпотоков», — заявил Ромашкин на круглом столе в Совете Федерации. Снижаются загрузка гостиниц, в том числе на курортах Краснодарского края, и доходность номеров, а налоговая нагрузка осложняет инвестиции.
Есть и более широкий вопрос — куда направляются собранные средства. В отличие от курортного сбора, туристический налог поступает в общий бюджет и не имеет обязательного целевого назначения. По данным Минэкономразвития, около 12% поступлений муниципалитеты направляли непосредственно на развитие туристической инфраструктуры.