Gref apoyó la iniciativa de reducir el período mínimo para IIS-3
Según German Gref, IIS-3 puede ser una buena herramienta para la mayoría de los inversores minoristas para ahorrar impuestos
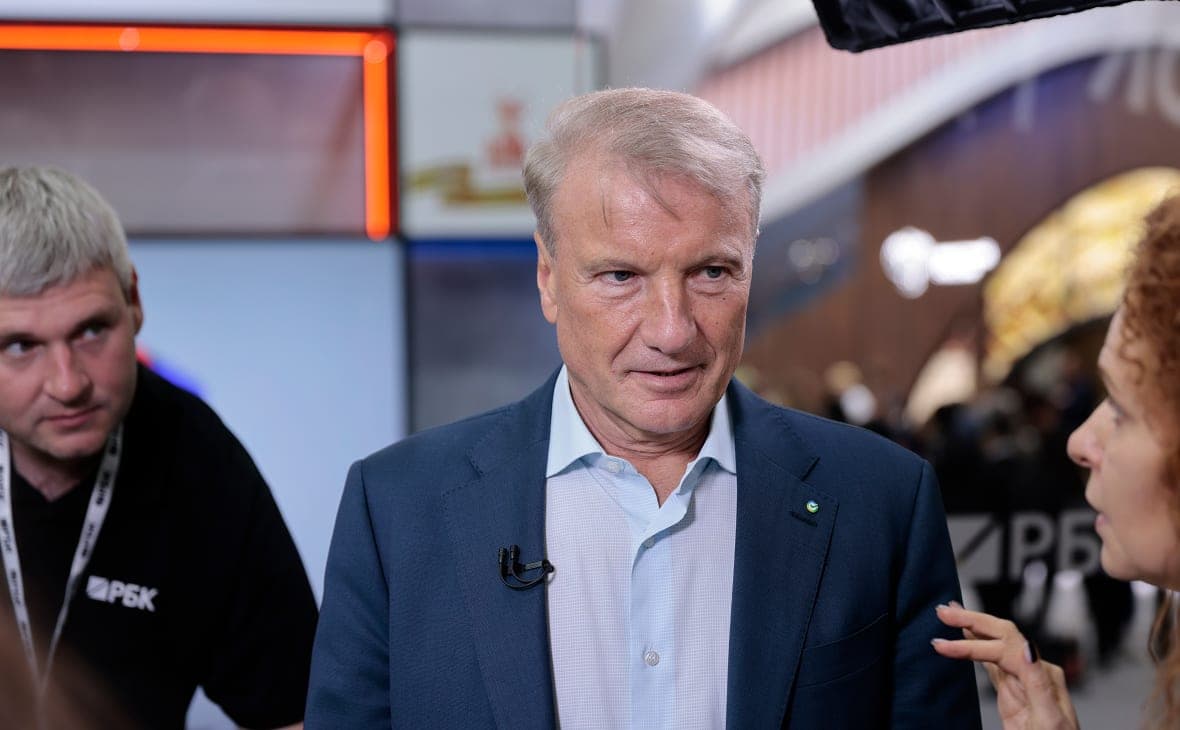
El jefe de Sbera German Gref apoyó la iniciativa de reducir el período mínimo de propiedad de IIS-3. Esto fue declarado por el jefe de “Sbera” en el foro “Real Future”, organizado por “SberInvestments”. Sus palabras son reportadas por el corresponsal de RBC Investments.
A partir de 2027, el período mínimo de propiedad de IIS-3 debe aumentarse anualmente de cinco años al año, alcanzando finalmente diez años para 2031.
Apoyo mucho las iniciativas propuestas por la Asociación y muchas instituciones para reducir el límite de tiempo de cinco a tres años. Creo que eso aumentaría enormemente el atractivo de inversión de la IIS, dijo.
El jefe de Sbera destacó que IIS-3 puede convertirse en una buena herramienta para la mayoría de los inversores minoristas para ahorrar impuestos.
Anteriormente, la NAUFOR, así como tres asociaciones de inversores (AIRI, ABO, IPA) enviaron al Ministerio de Finanzas una serie de propuestas para la finalización de cuentas individuales de inversión, incluyendo propuestas para reducir el tiempo de la IIS-3.
Por lo tanto, la NAUFOR propuso al Ministerio de Finanzas las siguientes medidas:
Reducir el período mínimo de IIS-3 a tres años para los inversores que aportan a IIS a ы1 millones al año, o mantener el derecho de esos inversores a recibir deducciones para contribuciones al cierre de IIS después de tres años a partir de la fecha de su apertura. Permitir acreditar a las cuentas bancarias de los inversores cupones sobre bonos y pagos periódicos sobre acciones de inversión, que son contabilizados por IIS (similar a dividendos). Ofrecer la oportunidad de retirar parcialmente fondos de IIS (hasta un 50%) con la obligación de devolverlos a la cuenta dentro de un año sin perder beneficios fiscales. Introducir la posibilidad de que los participantes profesionales y las empresas de gestión rindan cuentas de sus contribuciones al sistema de garantía IIS como parte de los gastos que reducen la base tributaria para los impuestos corporativos. Ofrecer la oportunidad de abrir y mantener a las empresas de gestión de IIS no sólo fondos mutuos abiertos, sino también fondos mutuos cerrados y de intervalo.
Entre las propuestas de AIRI, AVO e IPA:
Introducir un modelo de incentivos paso a paso: los beneficios fiscales básicos se proporcionan a corto plazo, y se proporcionan beneficios adicionales con fondos de retención más largos. Mantener el período básico de propiedad IIS-3 para obtener beneficios fiscales a un nivel comparable a los tipos de cuentas anteriores (tres años). Capacidad para retirar pagos de cupones a una cuenta bancaria externa. Esto dará a los inversores la oportunidad de no cerrar IIS-3 en situaciones estresantes.
Según el Banco Central, la cantidad total de activos de la IIS en el segundo trimestre alcanzó los 993 millones. Al final del primer semestre del año se abrieron un total de 6,6 millones de cuentas.