Gref a soutenu l'initiative visant à réduire la durée minimale de l'IIS-3
Selon German Gref, IIS-3 peut être un bon outil pour la plupart des investisseurs de détail d'économiser sur les impôts
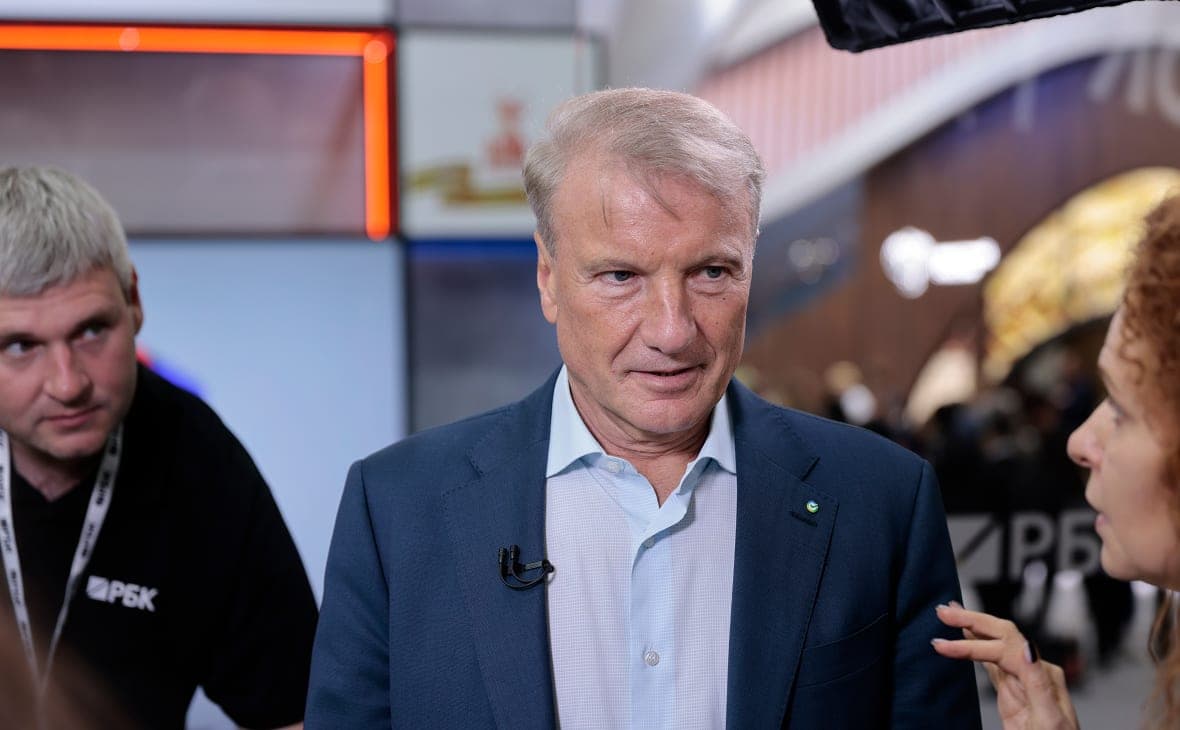
Le chef de Sbera German Gref a soutenu l'initiative visant à réduire la durée minimale de possession de l'IIS-3. Ceci a été déclaré par le chef de -Sbera-- au forum -Real Future, organisé par -SberInvestments. Ses paroles sont rapportées par le correspondant de RBC Investissements.
À partir de 2027, la période minimale de propriété de l'IIS-3 devrait être augmentée chaque année, passant de cinq ans par an à dix ans en 2031.
Je soutiens vivement les initiatives de l'Association et de nombreuses institutions visant à ramener le délai de cinq à trois ans. Je pense que cela augmenterait considérablement l'attractivité des investissements de l'IIS, a-t-il dit.
Le chef de Sbera a souligné qu'IIS-3 peut devenir un bon outil pour la plupart des investisseurs de détail d'économiser sur les impôts.
Auparavant, la NAUFOR, ainsi que trois associations d'investisseurs (AIRI, ABO, IPA) avaient envoyé au Ministère des finances un certain nombre de propositions pour l'achèvement des comptes d'investissement individuels, y compris des propositions visant à réduire le calendrier de l'IIS-3.
La NAUFOR a donc proposé au Ministère des finances les mesures suivantes :
Réduire la période minimale de l'IIS-3 à trois ans pour les investisseurs contribuant à l'IIS à 1 million d'IIS par an, ou conserver le droit de ces investisseurs de recevoir des déductions pour les contributions lors de la clôture de l'IIS après trois ans à compter de la date de son ouverture. Permettre de créditer sur les comptes bancaires des investisseurs des coupons sur les obligations et des paiements périodiques sur les parts de placement, qui sont comptabilisés par IIS (similaire aux dividendes). Fournir l'occasion de retirer partiellement des fonds de l'IIS (jusqu'à 50 %) et de les retourner au compte dans un délai d'un an sans perdre d'avantages fiscaux. Introduire la possibilité pour les participants professionnels et les sociétés de gestion de comptabiliser leurs contributions au système de garantie IIS dans le cadre de dépenses qui réduisent l'assiette fiscale de l'impôt sur le revenu des sociétés. Offrir l'occasion d'ouvrir et de maintenir des sociétés de gestion IIS non seulement d'ouvrir des fonds communs de placement, mais aussi de fermer et d'intervaller les fonds communs de placement.
Parmi les propositions de l'AIRI, de l'AVO et de l'IAP:
Instaurer un modèle d'incitation étape par étape : les avantages fiscaux de base sont accordés à plus court terme, et les avantages supplémentaires sont accordés à plus long terme. Maintenir la période de base de propriété IIS-3 pour obtenir des avantages fiscaux à un niveau comparable aux types de comptes antérieurs (trois ans). Capacité de retirer les paiements de coupons sur un compte bancaire externe. Cela donnera aux investisseurs la possibilité de ne pas fermer l'IIS-3 dans des situations stressantes.
Selon la Banque centrale, le montant total des actifs de l'IIS au deuxième trimestre a atteint 993 milliards. Au total, 6,6 millions de ces comptes ont été ouverts à la fin du premier semestre.