
Die Staatsduma verabschiedete 2027 in zweiter Lesung ein Steuergesetz
Die wichtigste Innovation von 2027 bei den Steuern ist die Einbeziehung von "passiven" Einkommen in die allgemeine Basis für die Einkommensteuer, zusammen mit Gehältern. Die Abgeordneten stimmten ihm zu, das Volumen des Gesetzes erreichte 300 Seiten
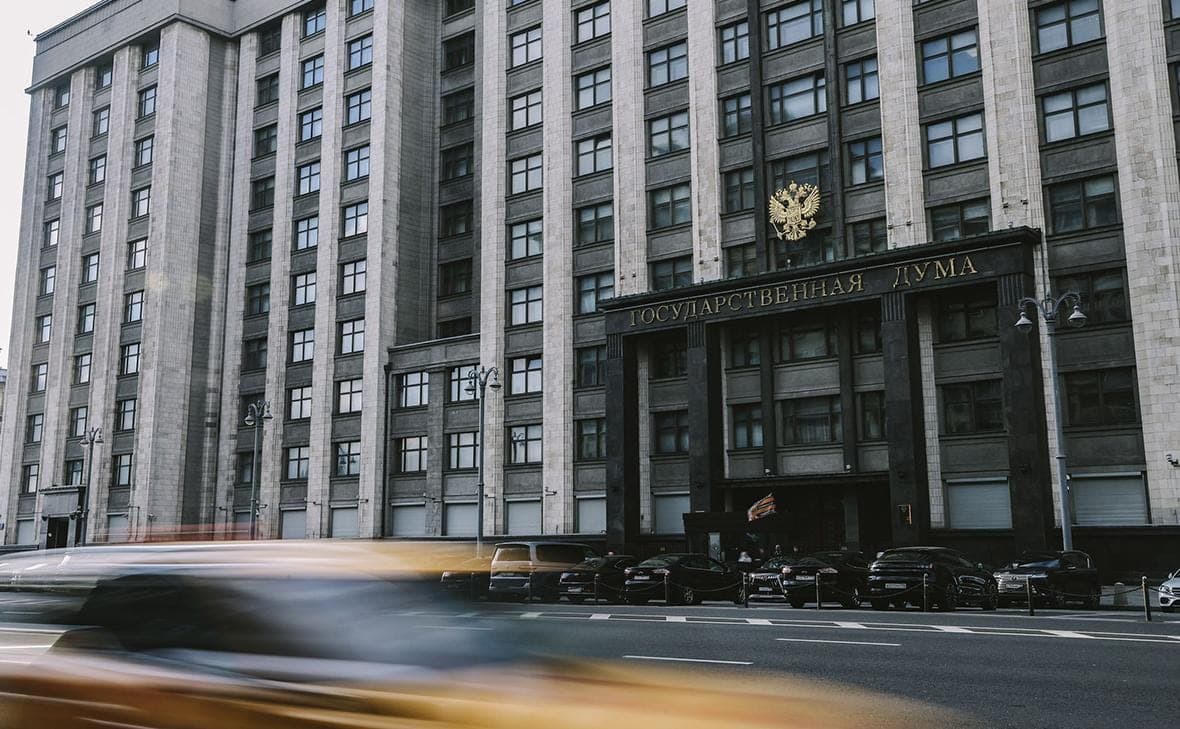
Die Staatsduma verabschiedete in der zweiten Hauptlesung den Gesetzentwurf über Steueränderungen im Jahr 2027 (RBC folgte der Übertragung des Treffens). Es wurde von der Regierung am 30. September eingereicht und für die zweite Lesung erheblich überarbeitet - mehr als 100 Seiten wurden hinzugefügt (jetzt gibt es 294).
Eine wichtige Innovation für die meisten gebietsansässigen Personen ist die Konsolidierung von Arbeitseinkommen (hauptsächlich Gehältern) und "passiven" Einkommen (wie Dividenden, Zinsen auf Bankeinlagen, Erträge aus Wertpapiertransaktionen) in eine gemeinsame Steuerbemessungsgrundlage für die persönliche Einkommensteuer. Es wird auf die aktuelle fünfstufige progressive Skala für Gehälter mit Sätzen von 13 bis 22% angewendet, wo der Satz von 13% innerhalb von 2,4 Millionen Rubel pro Jahr besteuert wird. Im Jahr 2026 wird die Einkommensteuer mit zwei Sätzen auf "passives" Einkommen angewandt, wo 15% des Einkommens, das 2,4 Millionen Rubel übersteigt, besteuert werden.
Ab 2027 wird die Einkommensteuer aus dem Gesamteinkommen berechnet (unter Berücksichtigung der anwendbaren Abzüge), einschließlich:
erträge aus dem verkauf von immobilien; erträge aus dividenden; erträge aus transaktionen mit wertpapieren; erträge aus dem verkauf von anteilen am genehmigten kapital russischer unternehmen; erträge aus operationen mit digitalen finanziellen vermögenswerten oder rechten; zinserträge aus bankeinlagen.
Bei der Fertigstellung des Gesetzes für die zweite Lesung hat sich diese Konfiguration nicht geändert.
Das Finanzministerium erläuterte eine solche Vereinheitlichung, insbesondere die Grundsätze der Fairness (Verlagerung der Steuerbelastung für Bürger mit hohem Einkommen) und der Transparenz (Beseitigung der Voraussetzungen für die Steueroptimierung, wenn beispielsweise Arbeitseinkommen als Dividende getarnt werden).
Während der Überarbeitung des Gesetzentwurfs wurde der zweiten Lesung ein Artikel hinzugefügt, in dem insbesondere die Möglichkeiten der Bundesstädte erweitert wurden, eine Handelsgebühr für Catering-Dienstleistungen und Haushaltsdienstleistungen für die Bevölkerung einzuführen (jetzt ist die Handelsgebühr nur in Moskau gültig).
Darüber hinaus reduziert das Gesetz die föderale Liste der Aktivitäten, für die Regionen ermäßigte Sätze im Rahmen des vereinfachten Steuersystems (USN) auf 1-6% ("Einkommen") und 5-15% ("Einkommen minus Ausgaben") festlegen können. Derzeit ist die überwiegende Mehrheit der Aktivitäten in dieser Liste enthalten. Es wird auf etwa 50 OKVED reduziert (Pflanzen- und Viehzucht, Milchproduktion, Backwaren, Bekleidungs- und Schuhproduktion usw.).
