Твой капитал — твои правила. Как работает система накоплений на дополнительную пенсию
В стране уверенно меняется подход к жизни после выхода на заслуженный отдых. Уже 100 тысяч белорусов регулярно отчисляют средства по программе добровольного ...
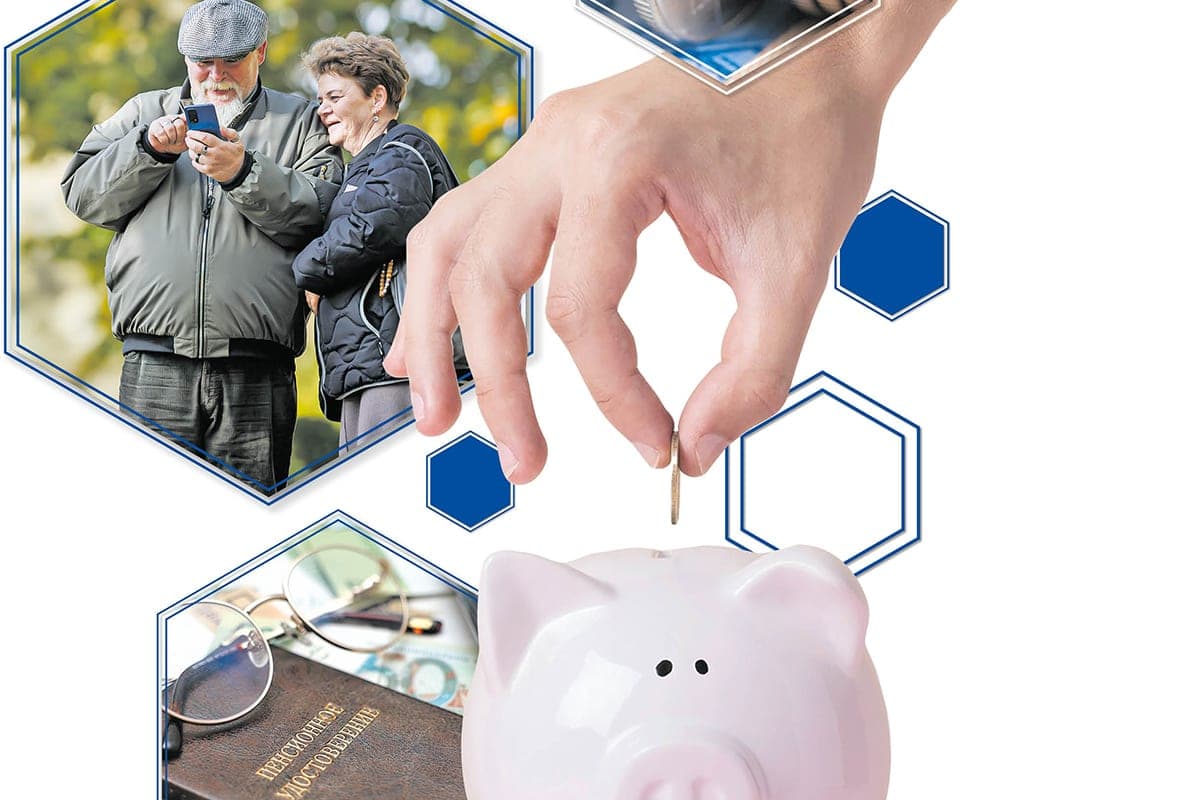
В стране уверенно меняется подход к жизни после выхода на заслуженный отдых. Уже 100 тысяч белорусов регулярно отчисляют средства по программе добровольного страхования дополнительной накопительной пенсии с участием государства. Это не абстрактные планы на далекое будущее, а вполне работающий механизм, который приносит реальные деньги. Узнали, у кого востребована такая система.
Подумать наперед Стать участником системы может любой работающий белорус старше 18 лет, за которого работодатель платит взносы в ФСЗН и до пенсии которого остается не менее 3 лет и 2 месяцев. Программа не рассчитана на индивидуальных предпринимателей и самозанятых, механизм изначально завязан на страховые взносы нанимателя. Не получится подключиться и тем, чье предприятие находится в стадии банкротства или ликвидации.
Что касается порядка подключения, то он простой. Договор со страховой компанией можно оформить в офисе, через представителя или онлайн, а затем передать его работодателю вместе с заявлением на удержание взносов и предоставление налогового вычета. Дальше все идет автоматически, а состояние накоплений видно в личном кабинете.
Устроено все на участии трех сторон — работника, работодателя и государства. Работник выбирает, какую часть зарплаты направлять на свой именной пенсионный счет. Диапазон широкий, от 1 до 10 процентов дохода, и решение здесь добровольное. Можно начать с минимума, а можно сразу выбрать больший тариф. Раз в год страхования размер отчислений разрешается менять.
Работодатель подключается автоматически. При тарифе от 1 до 3 процентов он добавляет ровно столько же, сколько отчисляет сам работник. То есть личный взнос удваивается уже в момент поступления на счет. Отсюда и название самой популярной схемы «3+3». Если человек выбрал от 4 до 10 процентов, наниматель доплачивает максимальные 3 процента.
Для предприятия это не дополнительные расходы. Речь о перераспределении части обязательных взносов в Фонд социальной защиты населения, которые уходят на персональный счет конкретного сотрудника.
Есть и вторая льгота. Взнос, который человек выплачивает из своей зарплаты, не облагается подоходным налогом. Фактически 13 процентов от этой суммы возвращаются в доход, и оформляется вычет, как правило, через бухгалтерию путем подачи заявления. Реальные затраты на накопления оказываются меньше тех цифр, что человек видит в договоре.
Теперь к арифметике. Допустим, начисленная зарплата составляет 2000 рублей, а до пенсии остается 15 лет — тот самый случай, когда о будущем подумали заранее. Работник выбирает тариф 3 процента, то есть 60 рублей в месяц. Столько же добавляет работодатель, и общий взнос составляет 120 рублей. Из зарплаты при этом уходит меньше, потому что работает налоговый вычет.
Также на накопления начисляется гарантированный доход в размере ставки рефинансирования, и за 15 лет на именном счете собирается более 42 тысяч рублей. Срок выплаты человек выбирает сам — ежемесячно в течение 5 или 10 лет. При пятилетнем варианте он будет получать примерно 700 рублей каждый месяц дополнительно к трудовой пенсии. Для сравнения, средний размер пенсии по возрасту в стране на октябрь 2026 года — 1125,60 рубля. Прибавка выходит весьма ощутимая.
Если растянуть удовольствие на 10 лет, ежемесячная сумма будет примерно вдвое меньше, около 350 рублей. А если копить не 15, а 20 лет при той же зарплате и том же тарифе, накопления вырастут почти до 75 000 рублей, а выплата при пятилетнем сроке составит около 1250 рублей в месяц.
Важный момент, который волнует почти всех: эти деньги не заменяют и не уменьшают основную трудовую пенсию. Все положенные по возрасту выплаты остаются в полном объеме, а накопления идут сверху. Не имеет значения и стаж — «второй» пенсии он не касается.
Кроме того, накопления наследуются. Если человек ушел из жизни до наступления пенсионного возраста или в период выплат, то деньги переходят наследникам по закону. Также в случае наступления инвалидности I или II группы накопленная сумма выплачивается досрочно единовременно. Лучше поздно, чем никогда: совет от Минфина Программа добровольного страхования дополнительной накопительной пенсии работает в стране уже четыре года, и за это время заключено более 100 тысяч договоров. При этом треть из них оформлена всего за неполные 11 месяцев 2026 года, что говорит о растущем доверии белорусов к этому инструменту, рассказал заместитель министра финансов Сергей Качан .
По оценке Министерства финансов, это самый эффективный и многообещающий продукт на рынке, потенциал которого огромен с учетом количества трудящихся в стране.
Для государства выгода здесь многоплановая. Во-первых, накопления делают человека уверенным в завтрашнем дне, что напрямую связано с главной функцией государства — обеспечением достойной жизни пожилых людей. Во-вторых, сам механизм программы подталкивает к официальному трудоустройству: никакой теневой работодатель не сможет заплатить взнос, и программа у него просто не заработает. В-третьих, собранные средства защищены от инфляции, застрахованы и вкладываются в надежные инструменты.
В результате выигрывают все. Человек получает дополнительное пенсионное накопление, наниматель — лояльного сотрудника, а государство — сильную экономику и стабильное общество.
По словам замминистра, многие сравнивают программу с банковским вкладом, но задачи у этих инструментов разные. Вклад помогает формировать подушку безопасности на текущие нужды, а добровольное страхование направлено именно на пенсионные накопления. Ключевое отличие — софинансирование.
Математика здесь работает иначе и гораздо выгоднее на старте. Средняя годовая ставка по банковским депозитам сегодня составляет 12—14 процентов. В программе «второй» пенсии человек получает стопроцентную доходность на вложенные средства, но с одним важным условием: это работает только для первых 3 процентов от зарплаты.
К примеру, по тарифу «3+3» схема предельно проста: работник отчисляет 3 процента от дохода и ровно столько же добавляет работодатель. Деньги мгновенно удваиваются. Ни один банковский инструмент не дает такой отдачи сразу при открытии счета, отметил Сергей Качан. Если же человек решает отчислять больше, например, 5 или 10 процентов от дохода, то вклад работодателя остается неизменным и составляет те же 3 процента. Всю разницу сверх этого лимита человек покрывает исключительно из собственных средств.
Сохранность средств обеспечивается на законодательном уровне. Закон о страховании, пристальный контроль Минфина как регулятора, зачисление на отдельные лицевые счета и направление средств только в высоколиквидные бумаги или банковские вклады — все это создает надежную защиту.
Поэтому Сергей Качан порекомендовал подключаться к этой программе всем, а в первую очередь — молодежи:
— У них основной ресурс — это время, то есть впереди 20—30 лет.
Тем не менее возраст не препятствие. Есть решение и для тех, кому до пенсии осталось 5—10 лет.
— Здесь можно все отрегулировать просто размером взноса: увеличить, допустим, с 3 процентов до 10 процентов от заработной платы и таким образом войти в эту программу и получить хорошие выплаты при выходе на пенсию. Поэтому лучше поздно, чем никогда, — резюмировал замминистра.
НАША СПРАВКА
Первые договоры появились в 2022 году, и с тех пор у программы выросла не только база участников, но и число тех, кто уже получает дополнительную пенсию: сегодня их более 800 человек. А самая высокая выплата составляет 931 рубль в месяц. К концу года получателей станет больше 1000.
Основные участники программы — люди в возрасте от 38 до 57 лет, на эту группу приходится 81 процент всех заключенных договоров. Молодежь пока подключается к системе менее активно, однако это каждый пятый застрахованный.
Женщины проявляют больший интерес к будущим накоплениям: их доля среди участников — 71 процент, тогда как на мужчин приходится 29 процентов. Географически лидируют столица и Минская область, где оформлено абсолютное большинство договоров.
Примечательно, что, несмотря на развитие онлайн-сервисов, 92 процента клиентов по-прежнему предпочитают оформлять документы лично в офисах страховой компании или через агентов. Безусловным лидером по популярности остается тариф «3+3», который выбрали 63 процента застрахованных.
kovel@sb.by
Фото Кирилла Стасько, Елизаветы Кобецкой и из открытых интернет-истоников.