Shokhin vio a los posibles ganadores y perdedores en el impuesto sobre el exceso de ingresos
Alexander Shokhin vio en el nuevo impuesto sobre las superorganizaciones el riesgo de una carga desigual en el negocio. Una empresa con precios que se recuperaron después del fracaso de 2025 puede pagar impuestos, pero que ha mantenido altos precios no
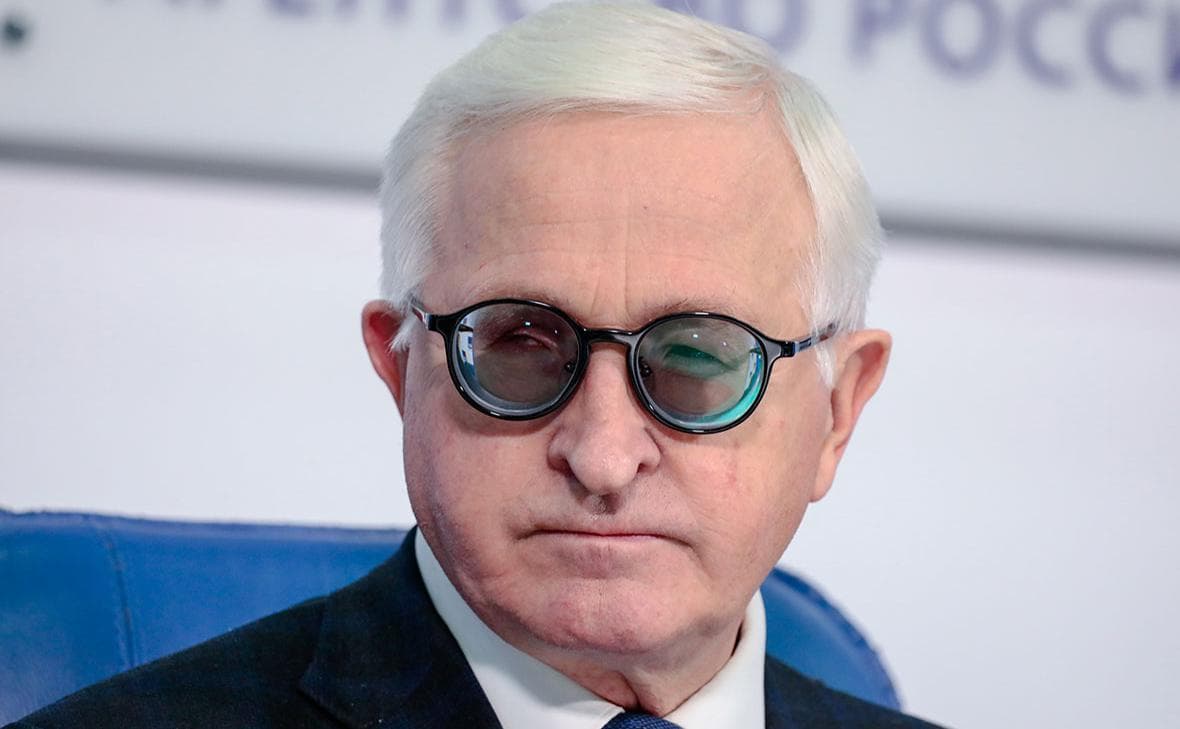
El jefe de la Unión Rusa de Industrialistas y Empresarios (RSPP) Alexander Shokhin, nombrado el 5 de octubre como ombudsman de negocios, dijo los riesgos que el impuesto sobre los súper ingresos para las empresas mineras y metalúrgicas puede afectar a las empresas de diferentes maneras dependiendo de la dinámica de precios y la estructura de producción. En su opinión, al finalizar el mecanismo, es necesario tener en cuenta la rentabilidad real y el resultado financiero de las empresas.
“Debemos, por supuesto, considerar que los riesgos deben evaluarse. El impuesto sobre la renta para el presupuesto es menos estable y previsible en comparación con los impuestos del tipo de trabajo. En la forma en que se propone el impuesto sobre los super-ingresos, sigue siendo en algún lugar entre el revolvente [tax] y el impuesto sobre la renta. Aún más, está más cerca de los impuestos giratorios, Shokhin dijo a los periodistas en una conferencia de prensa dedicada a su nombramiento como ombudsman de negocios.
Shokhin señaló especial atención al bajo efecto base. Si los precios de los productos de la empresa en 2025 cayeron bruscamente, su recuperación en 2026 puede conducir a la aparición de un estimado “sobre-ingresos” y, en consecuencia, NSD. Al mismo tiempo, las empresas cuyos precios eran altos en 2025 y no aumentaron en 2026 pueden estar exentas de impuestos, a pesar de mantener un buen rendimiento financiero. El año base para NSD fue elegido 2025.
En particular, si los precios fallaron en 2025 y las empresas perdidas en las exportaciones debido a precios bajos, ahora estarán en una posición “ganadora”, en las comillas, tienen ingresos super. Y los que estaban haciendo bien en 2025, y no tenían crecimiento en 2026, ahora están haciendo bien, dijo el jefe de la RSPP.
Además, Shokhin señaló las diferencias entre empresas con uno y varios tipos de productos. “Hay también problemas con los monocultivos, donde los precios de exportación para un aumento de metal y materia prima y para otros caen. En general, muchas empresas que son multiproducto, nada sucede en la cesta, ganar una posición puede ser acompañada por perder otra.
Cómo han cambiado los precios del metal
Desde principios de 2026, los precios de los metales básicos no ferrosos han aumentado considerablemente. Según Kept comentarios, el cobre en el London Metal Exchange (LME, London Metal Exchange) aumentó de $ 11,8 mil por tonelada en diciembre de 2025 a $ 14.35mil por tonelada en agosto de 2026. Aluminio para el mismo período subió en precio de $ 2.88mil a $ 3.25mil por tonelada. El costo del níquel aumentó de $ 14.87mil a $ 16.76mil por tonelada.
En metales preciosos, la dinámica era multidireccional. El oro, según Kept, subió de $4.29mil por onza en diciembre a $4.41mil por onza en agosto. El platino, por contraste, cayó de $1.83mil a $1.78mil por onza. Palladium perdió más: sus precios cayeron de $ 1.57mil a $ 1.34mil por onza.
Varios activos mineros en Rusia desarrollan minerales complejos que contienen varios componentes útiles. En particular, esto se aplica a los activos de Norilsk Nickel, UMMC y otros pagos potenciales de NSD.
Según el ombudsman del negocio, la retirada del exceso de ingresos por una posición al reducir los precios por otra puede conducir a un deterioro de la situación financiera de la empresa. “Si usted toma ingresos adicionales debido al aumento de precios en una posición, pero hay una subsidia en otra, entonces la compañía puede estar en un estado pre-bancarrota”, advirtió Shokhin.
El jefe de la RSPP también instó a examinar la situación en diferentes industrias y a tener en cuenta la rentabilidad real de la producción, así como donde las empresas dirigen dinero. “En ese momento se gastaron en prestar préstamos, lo suficientemente caros y en proyectos de inversión. Es importante no perder la base tributaria del futuro, dijo.
“La comunidad empresarial frente a la RSPP al menos insiste en soluciones sistémicas y no puntuales”, dijo Shokhin. Según él, la Unión es “muy neutral-positiva” para aumentar la tasa de impuestos sobre la renta del 20 al 25% y el IVA del 20 al 22%, pero “muy cauteloso” abordando decisiones sobre el complejo minero y metalúrgico.
Al mismo tiempo, Shokhin destacó que el negocio está listo para discutir la recaudación de impuestos y buscar una solución que asegure los ingresos presupuestarios necesarios. “No estamos diciendo que los impuestos nunca deben elevarse. Este es nuestro sueño, por supuesto, pero entendemos que en la situación actual no es dañino soñar, como dicen, pero necesitamos proceder de la realidad. Según él, la RSPP está dispuesta a discutir opciones para equilibrar el sistema tributario con el Ministerio de Finanzas y Diputados.
Anteriormente, la RSPP envió al Ministerio de Finanzas propuestas para finalizar la NSD, RBC descubrió. La Unión, en particular, propuso no gravar el impuesto sobre las empresas sin fines de lucro, tener en cuenta las características específicas de la industria y permitir incluir el NSD pagado en gastos al calcular el impuesto sobre la renta. Como alternativa, la RSPP también propuso un aumento temporal de la tasa de impuestos sobre la renta en 0,5-1 puntos porcentuales por un período de tres años.
Sobre el nuevo impuesto sobre super-ingresos
El Ministerio de Finanzas presentó al gobierno un paquete presupuestario para 2027-2029, incluyendo un proyecto de ley sobre el impuesto sobre los súper ingresos para los usuarios de subsuelos de minerales sólidos. El impuesto se propone ser impuesto en 2027-2029 de las empresas mineras. La tasa será de 30% para la mayoría de los minerales y 20% para el oro.
El objeto de la tributación será el costo adicional de las materias primas extraídas, surgiendo cuando el precio promedio mundial por ella exceda el precio medio ponderado base de 2025.
Para crear una base tributaria, el crecimiento del precio medio de las materias primas en 2026 debe ser al menos 10%. El precio base para períodos posteriores se indexará: para el cálculo de impuestos para 2027 - por 10%, para 2028 - por 21% en comparación con la cifra de 2025. El proyecto de ley también limita la cantidad pagada a NSD a la cantidad calculada sobre la base del indicador “15% de los ingresos estimados” menos MET.
Según el Ministerio de Finanzas, el impuesto debe traer el presupuesto 683 mil millones de rublos. durante tres años. Según estimaciones de la RSPP, con los mismos requisitos macroeconómicos, los ingresos totales de la NSD pueden ascender a aproximadamente 1.1 billones de rublos, es decir, aproximadamente 1,6 veces más que la estimación del Ministerio de Finanzas.
La carga más significativa de la NSD, según los analistas entrevistados por RBC, estará en Norilsk Nickel y las empresas mineras de oro. Un impuesto significativo puede ser para los productores de cobre.
El lunes 5 de octubre, el ministro de Finanzas Anton Siluanov informó sobre un compromiso encontrado con el negocio en NSD. Según él, al finalizar el proyecto de ley, el Ministerio tuvo en cuenta las preocupaciones de los empresarios y cambió el mecanismo para atenuar el impacto de los picos de precios agudos. Hicimos un trabajo muy bueno, nos reunimos con empresas, y encontramos un compromiso en el impuesto sobre los super-ingresos. “Lo hicieron para que aquellos que tienen picos allí los suavizaran”, dijo el ministro en audiencias parlamentarias en el Consejo de la Federación.