Европейская мечта разбилась о быт
Современная Европа столкнулась с тихим, но глубоким социальным тектоническим сдвигом
Европу накрыл «кризис в молодости» — феномен, при котором усердный труд на старте карьеры больше не гарантирует даже базового комфорта. Главный парадокс современной европейской экономики в том, что номинальные зарплаты растут, но молодые специалисты становятся беднее. По официальным данным Евростата, работники в возрасте до 30 лет получают в среднем около 74% от средней национальной заработной платы. На этот и без того скромный оклад давит беспрецедентное удорожание жизни. За последние годы базовая продуктовая корзина в еврозоне подскочила в цене на десятки процентов.
При этом прожиточный минимум, или МРОТ, в большинстве стран ЕС давно превратился в фикцию — прожить на него в одиночку, не прибегая к помощи родителей или государства, практически невозможно.
Даже с учетом последних повышений минимального размера оплаты труда, таких, как рост почасовой ставки в Германии до €13,90 или индексация французского SMIC до €12,31 в час, чистый доход едва покрывает базовые потребности человека.
Ситуация радикально усугубляется тем, что современная молодежь выходит на рынок труда не с нулевым балансом, а с тяжелым финансовым обременением. В Великобритании среднестатистический выпускник вуза начинает карьеру с долгом около £45 000–50 000. Откуда он берется? Даже в странах с номинально бесплатным высшим образованием (Германия, Франция) студенты массово берут коммерческие займы. Выплата этих долгов в первые 5–7 лет карьеры полностью уничтожает способность формировать сбережения.
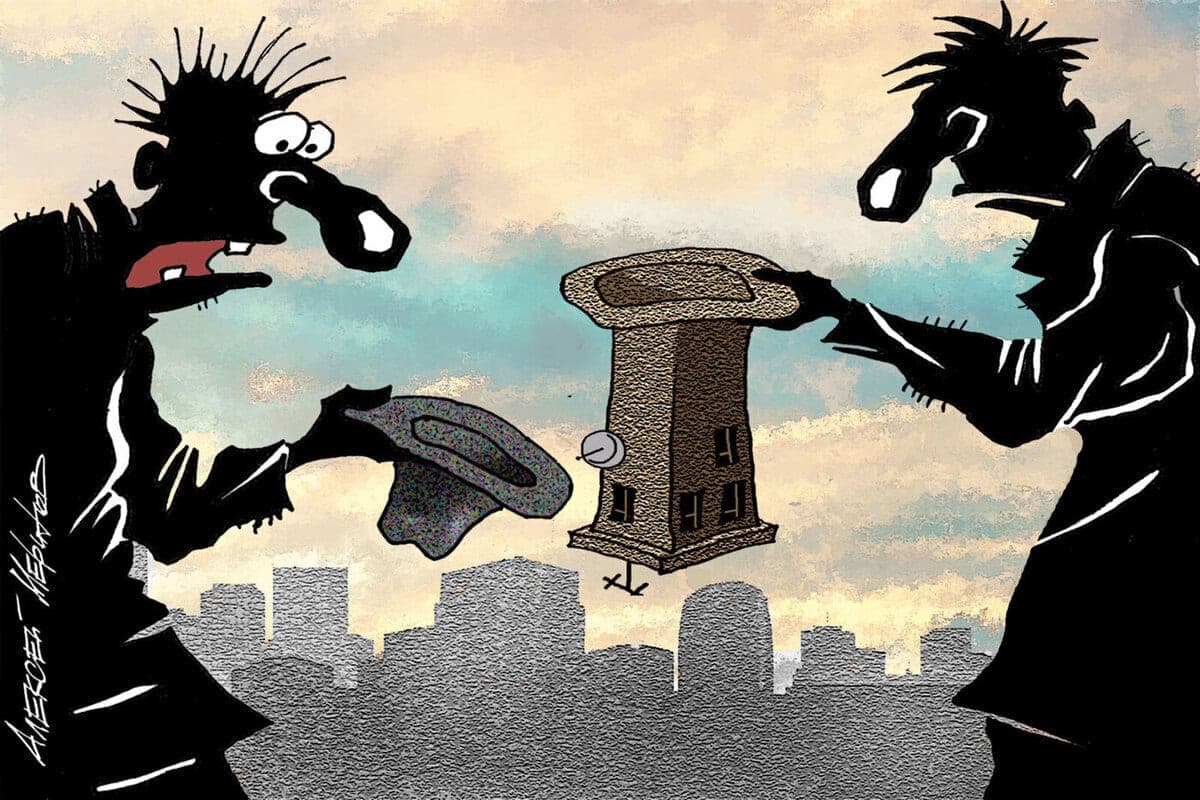
Основным триггером молодежного кризиса стал рынок недвижимости. По канонам экономической безопасности расходы на жилье не должны превышать 30% от дохода человека. Сегодня в Дании, Греции, Нидерландах и Франции каждый десятый молодой человек находится в состоянии «жилищного стресса», отдавая за скромные студии или комнаты более 40% заработанных денег. Настоящий дефицит доступного жилья в Амстердаме, Париже или Берлине привел к тому, что даже специалисты с дипломами магистра годами живут в коммунальных квартирах (colivings) или делят жилье с незнакомцами.
Рынок труда четко разделил Европу на два лагеря разочарования. Первый — Север и Запад (Нидерланды, Германия, Франция, Великобритания): здесь есть работа и относительно высокие стартовые оклады для квалифицированных выпускников в IT или инженерии (€2500–3000). Но стоимость квадратного метра и налоги нивелируют это преимущество. После оплаты счетов у молодого специалиста остается от €150 до €400 свободных денег.
Второй — Юг и Восток (Италия, Испания, Греция, Польша): в этих регионах ситуация еще драматичнее. Стартовые зарплаты новичков балансируют на уровне €800–1200, превращаясь после налогов в €550–800 чистого дохода. А базовые потребности требуют €700–900. Молодой специалист работает исключительно на оплату еды и крыши над головой.
Если раньше аренда была временным этапом перед покупкой своего жилья, то сегодня этот мост сожжен. Цены на недвижимость оторвались от реальности. Средняя скромная квартира площадью 60 кв. м в Германии обойдется в €204 000 (при средней цене €3400 за квадратный метр), во Франции — €188 500, а в Великобритании — около £220 000. Молодому инженеру во Франции придется копить на такое жилье от 26 до 39 лет, а в Германии — до 170 лет.
Более того, коммерческие банки ввели жесткий ипотечный ценз. Молодежь отсекается от кредитования. Рынок недвижимости стал закрытым клубом для тех, у кого есть «банк мамы и папы».
Параллельно с жилищным кризисом разворачивается транспортный. Исторически собственный автомобиль в Европе ассоциировался с ключевым инструментом доступа к рабочему месту. Однако к 2026 году для огромной категории молодых работников автомобиль превратился в предмет роскоши.
Покупка даже самого бюджетного нового авто обходится в €15 000–20 000. Для молодого специалиста на юге Европы (Испания, Италия), где чистый доход составляет €550–800 в месяц, приобретение машины без кредита исключено. Но заем добавляет к ежемесячным расходам еще €250–350, что уводит в глубокий минус их и без того дефицитный личный бюджет.
Возникает замкнутый круг. Чтобы получить хорошую работу на промышленном предприятии или в IT-кластере в пригороде Мюнхена, Лиона или Милана, молодому человеку нужен автомобиль. Но те, кто не имеет стартового капитала от семьи, оказываются «заперты» в пределах городского метро, теряя доступ к огромной части рынка труда.
Прямым следствием этого финансового тупика стал демографический маркер: европейская молодежь разучилась съезжать от родителей. Средний возраст обретения независимости в ЕС сдвинулся к 26,3 года. И если в социально ориентированной Финляндии молодые люди все еще покидают родительский дом в 21 год, то в Италии, Испании и Греции этот шаг вынужденно откладывается до 29–31 года.
Дело не в инфантильности. Жить в своей детской комнате для молодых итальянцев или испанцев — это единственный способ не оказаться за чертой бедности и попытаться скопить хотя бы на первоначальный взнос по ипотеке, на что уходит в среднем от 5 до 7 лет жесткой экономии.
Частичным исключением выглядит Германия, где за счет строгой индексации тарифов у молодых специалистов в среднем секторе остается около €400–500 свободного остатка в месяц, но и этот буфер стремительно тает под давлением цен на аренду. Польша была вынуждена ввести радикальную меру — 0% подоходного налога для молодежи до 26 лет, чтобы как-то удержать специалистов в стране. Но это лишь точечные пластыри на глубокой ране.
Экономическая модель «впритык к нулю» наносит сокрушительный удар по главному фундаменту любого общества — воспроизводству населения. В условиях, когда молодые европейцы лишены базовой стабильности, создание семьи и рождение детей превращается из естественного этапа зрелости в неоправданный финансовый риск.
Первый и самый очевидный барьер — пространственный. Невозможно планировать рождение ребенка, находясь в статусе «вечного подростка» в родительской квартире в Италии или с тремя незнакомцами в арендованной квартире в центре Берлина. Отсутствие собственного изолированного пространства автоматически сдвигает деторождение на неопределенный срок.
Второй барьер — колоссальная «стоимость» ребенка в первые годы жизни. В странах Западной и Северной Европы расходы на частные ясли и детские сады (Kita в Германии, Crèche во Франции) могут поглощать от €500 до €1200 в месяц за одного ребенка. Государственные субсидии и места в муниципальных садах покрывают лишь малую часть потребности, а очереди в них растягиваются на годы.
Как результат показатели рождаемости по всей Европе бьют исторические антирекорды. Скажем, в Южной Европе (Испания, Италия, Греция) коэффициент рождаемости упал до критических 1,1–1,2 ребенка на одну женщину, что ведет к стремительному старению и вымиранию наций. Средний возраст рождения первого ребенка у европеек сдвинулся к 31–33 годам, когда у пары остается очень узкое биологическое окно для рождения хотя бы одного ребенка.
Молодое поколение ЕС четко осознает: ребенок в 2026 году — это прямая угроза их хрупкой финансовой выживаемости. Осознанный отказ от родительства или его вынужденный перенос на неопределенное «позже» стали для зумеров и миллениалов единственным способом сохранить хоть какой-то контроль над своей жизнью.
«Кризис в молодости» опасен своими долгосрочными последствиями. Когда целое поколение на старте своей продуктивной жизни лишено возможности формировать сбережения, инвестировать, закрывать образовательные долги и планировать создание семьи, под угрозу встают пенсионная, демографическая и социальная системы Европы будущего.
Европейским правительствам предстоит решить сложнейшую задачу: как обуздать аппетиты рынка недвижимости, снизить долговое бремя на образование и реформировать налоговую систему так, чтобы первый трудовой опыт приносил молодым людям стабильность, а не разочарование в идеалах европейского благополучия. В противном случае экономика «впритык к нулю» станет новой и весьма тревожной нормой.