Россияне сократили походы в продуктовые магазины: чем вызван тренд
Россияне стали реже ходить в продуктовые магазины: трафик универсамов и супермаркетов в январе-сентябре 2026 года снизился на 2–7% в годовом выражении, а число покупок продовольствия сократилось на 2%
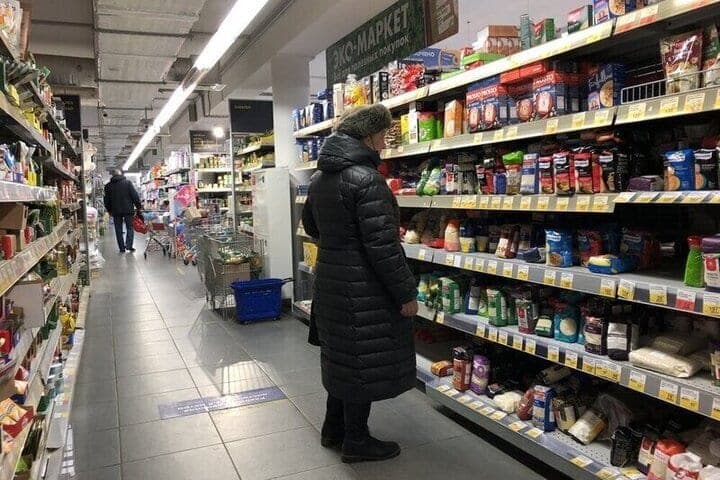
По данным Focus Technologies, российские продуктовые магазины среднего и крупного формата за девять месяцев 2026-го потеряли 2–7% трафика год к году. Потребители экономят, пересматривают корзину и уходят в дискаунтеры, магазины «у дома» и онлайн-доставку. Розница отвечает сокращением ассортимента и замедлением открытий новых точек.
В сервисе «Чек Индекс» компании «Платформа ОФД» подсчитали, что совокупное количество транзакций по покупке продуктов питания в России в январе-октябре 2026 года снизилось на 2% в годовом выражении. Аналитики связывают тренд с замедлением потребительской активности и изменением поведения покупателей. Люди устали от растущих цен: заходят в магазин только по необходимости, покупают строго по списку и ищут, где подешевле.
«Пришли за хлебушком, а уехали с новым комодом, брюками, запасом пельменей на полгода», - так описывает прежний путь покупателя в гипермаркете независимый эксперт по товарам народного потребления Александр Анфиногенов. По его словам, от формата «все в одном» люди отказываются почти 15 лет: сначала появились магазины у дома с усеченным ассортиментом, затем сети развили дискаунтеры и акции, а пандемия сильно подстегнула доставку. «Бюджет на продукты тот же, просто тратят его в разных местах. Цифры свидетельствуют не о том, что люди стали реже ходить в магазин, - они стали осознаннее выбирать покупки в том или ином канале продаж», - отмечает эксперт.
В ассоциации «Руспродсоюз» видят в пустующих залах перераспределение, а не исчезновение спроса. «Люди покупают те же продукты, но в дискаунтерах, магазинах у дома и в доставке. Производство и логистика ориентируются на спрос, а не на формат точки», - утверждает исполнительный директор ассоциации Дмитрий Востриков. Предпосылок к дефициту нет, уверен он: в отличие от начала 90-х, когда пустые прилавки были порождением разрушенных цепочек поставок, сегодня в стране избыток мощностей и высокая конкуренция за полку. Базовый набор - хлеб, молоко, яйца, крупы, мясо, овощи - останется в любом формате.
Линия разлома проходит, скорее, по цифровой плоскости. Покупатель делится на «два мира»: одни дружат со смартфоном и картами лояльности и заказывают продукты в приложении по акции, другим - пожилым или жителям территорий с плохим интернетом - достается ассортимент местного магазина, часто по более высокой цене. Впрочем, Востриков замечает, что у многих сетей цены и ассортимент в онлайн идентичны полочным, поэтому говорить о выгоде онлайн-покупок зачастую некорректно. «Все магазины борются за трафик, и один из инструментов его увеличения - это именно товары по оптимальной цене и большое количество акционных предложений», - уверен Александр Анфиногенов. Схожим образом рассуждает председатель Комитета по страхованию Ассоциации экспортеров и импортеров Максим Гмыря: говорить о том, что часть покупателей рискует остаться без привычных продуктов, было бы преувеличением.
Заметнее всего меняется сама полка. В товарообороте растет доля собственных торговых марок (СТМ) и позиций бюджетного сегмента: по оценке «Н - Дэйт Фэктори», в январе-августе 2026 года бренды сетей сформировали 10,8% совокупного оборота в продовольственном сегменте. «Покупатели выбирают такие товары по двум причинам - более низкая цена и доверие к марке, связанной с магазином. Это не только российский тренд», - считает председатель правления Международной конфедерации обществ потребителей (КонфОП) Дмитрий Янин. В «Руспродсоюзе» подчеркивают, что СТМ - не всегда товары низкой цены и качества: полностью вытеснить бренды они не должны, в ряде категорий решающими остаются доверие к производителю и конкретная рецептура. Максим Гмыря рисует компромиссный сценарий: вместо 38 сортов сыра или колбасы покупатель увидит, допустим, 18 - но и такой выбор достаточно широк.
Экономия толкает ритейлеров и к пересмотру портфеля магазинов. Как полагают эксперты, под ударом окажутся, в первую очередь, небольшие несетевые лавочки во дворах - им сложнее всего конкурировать с сетями и доставкой. «За последние пять-десять лет количество локальных торговых точек в некоторых населенных пунктах действительно сократилось. Однако это обычный рыночный процесс: одни форматы не выдерживают конкуренции, другие адаптируются и находят свою аудиторию», - рассуждает Гмыря. Удержаться лавочки могут за счет близости к покупателю, локального ассортимента и фермерской продукции. У магазинов у дома и дискаунтеров, добавляет Александр Анфиногенов, перспективы отличные: сети уже лет пять оптимизируют ассортимент, убирая все, что не продается, а не стоит на полке «как новогодняя елка».
«В ближайший год я бы не ожидал критических изменений, которые привели бы к ухудшению доступности продовольствия. Главным результатом станет не исчезновение продуктовых магазинов, а перераспределение форматов и более гибкий подход к ассортименту, ценам и обслуживанию покупателей», - резюмирует Максим Гмыря.