
PVZ von Marktplätzen wird zum Katasterwert besteuert
Artikel, die Bestellungen (PVZ) von Marktplätzen erteilen, werden im Falle der Annahme von Änderungen des Steuergesetzbuches, die von der Regierung der Staatsduma im Rahmen des Haushaltspakets eingeführt wurden, auf Immobilien basierend auf dem Katasterwert besteuert.
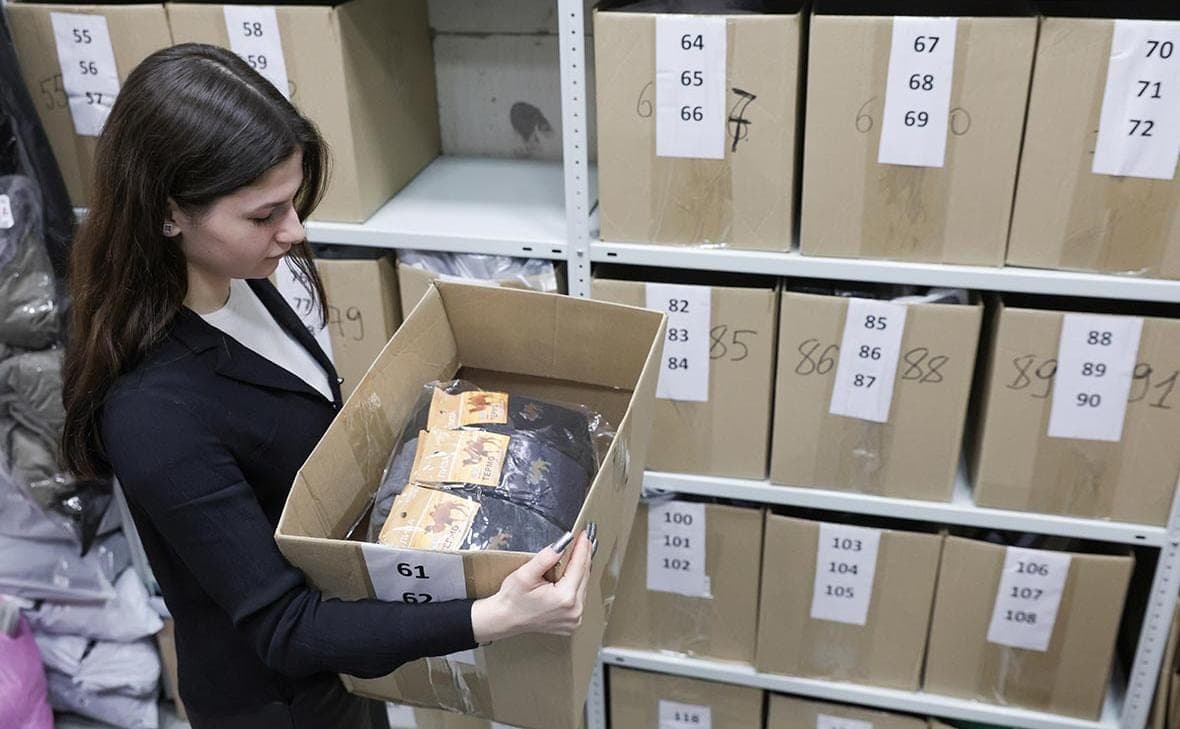
Artikel, die Bestellungen (PVZ) von Marktplätzen erteilen, werden im Falle der Annahme von Änderungen des Steuergesetzbuches, die von der Regierung der Staatsduma im Rahmen des Haushaltspakets eingeführt wurden, auf Immobilien basierend auf dem Katasterwert besteuert. Das gleiche Gesetz schlägt vor, die Steuerkontrolle über Verkäufer auf Marktplätzen auszuweiten: Digitale Plattformen müssen Steuerrisiken von Partnern identifizieren, und der Federal Tax Service (FTS) kann die Annahme von Bestellungen und die Platzierung von Warenkarten aussetzen.
Der Gesetzentwurf schlägt vor, PVZ in die Liste der Objekte aufzunehmen, für die die Steuerbemessungsgrundlage durch den Katasterwert bestimmt wird. Wir sprechen von den Eingangs- und Ausgabepunkten von Aufträgen, die Objekte der Logistikinfrastruktur des Betreibers der digitalen Zwischenplattform sind. Ein solcher Mechanismus ist in der Erläuterung ausdrücklich angegeben.
Nun sieht Art. 378.2 der Abgabenordnung die Berechnung der Steuer auf der Grundlage des Katasterwerts vor, insbesondere für Einkaufs- und Geschäftszentren sowie Räumlichkeiten für Büros, Geschäfte, Gastronomieeinrichtungen und Verbraucherdienstleistungen. Die Änderungen ergänzen diese Liste um die Eingangs- und Ausgabestellen von Aufträgen.
Der Pressedienst des kombinierten Unternehmens Wildberries und Russ (RWB) sagte gegenüber RBC, dass sie den Hinweis, dass die PVZ zur Logistikinfrastruktur des Betreibers der zwischengeschalteten digitalen Plattform gehört, für übertrieben und "konzeptionell falsch" halten.
Artikel 3782 des Steuergesetzbuches der Russischen Föderation definiert die Kriterien für die Besteuerung auf der Grundlage der Merkmale und der tatsächlichen Nutzung des Eigentums und nicht darauf, wer es betreibt. Daher sollte es für Steuerzwecke keine Rolle spielen, ob die PVZ im Besitz oder von einem Betreiber einer digitalen Plattform, einem kommerziellen Spediteur, einem Logistikunternehmen oder einer anderen Person ist. Wenn das Objekt tatsächlich für den Empfang und die Erteilung von Aufträgen verwendet wird, bleibt sein funktionaler Zweck unabhängig von der Entität, die solche Aktivitäten durchführt, erhalten, sagte RWB.
Gemäß Art. 378.2 der Abgabenordnung werden bei der Klassifizierung von Immobilien als Objekte, deren Steuer auf der Grundlage des Katasterwerts berechnet wird, deren Zweck und tatsächliche Nutzung berücksichtigt. Für einige Objekte wird ein Schwellenwert von 20% der Fläche festgelegt. Wenn die Änderungen angenommen werden, wird auch die Fläche der PVZ bei der Bestimmung dieses Anteils berücksichtigt.
In der Regel wird die Steuer auf das Eigentum von Organisationen auf der Grundlage des durchschnittlichen Jahreswerts von Immobilien berechnet. Bei Gegenständen gemäß Artikel 378.2 des Abgabengesetzbuchs, die nach Regionen in den entsprechenden Listen aufgeführt sind, ist die Steuerbemessungsgrundlage der Katasterwert.
Die Änderungen des Art. 378.2 treten einen Monat nach der amtlichen Veröffentlichung des Gesetzes und nicht früher als am ersten Tag der nächsten Steuerperiode auf Grundsteuer in Kraft.
Am 1. Oktober trat in Russland das Gesetz zur Plattformwirtschaft in Kraft, das den Betrieb von Marktplätzen, Lieferdiensten, Serviceaggregatoren und Taxis regelt. Insbesondere verpflichtet es die Plattformen, Verkäufer, ausübende Künstler und Eigentümer von PVZs vor Vertragsabschluss zu überprüfen, und legt neue Regeln für die Interaktion mit Partnern fest.
Material ergänzt
