
PVZ des marchés seront taxés à la valeur cadastrale
En cas d'adoption d'amendements au Code fiscal introduits par le gouvernement à la Douma d'État dans le cadre de l'ensemble du budget, les articles délivrant des ordres (PVZ) de marché seront imposés sur la propriété en fonction de la valeur cadastrale.
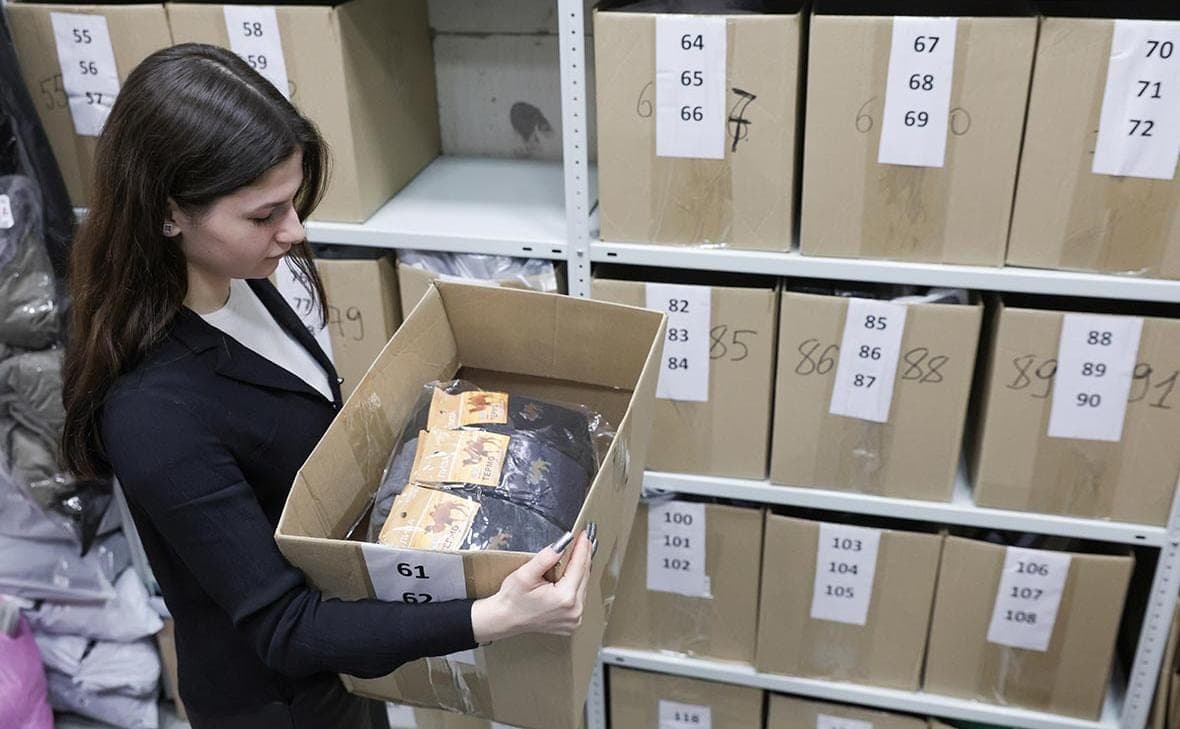
En cas d'adoption d'amendements au Code fiscal introduits par le gouvernement à la Douma d'État dans le cadre de l'ensemble du budget, les articles délivrant des ordres (PVZ) de marché seront imposés sur la propriété en fonction de la valeur cadastrale. Le même projet de loi propose d'étendre le contrôle fiscal des vendeurs sur les marchés : les plateformes numériques devront identifier les risques fiscaux des partenaires, et le Service fédéral de la fiscalité (SDF) pourra suspendre l'acceptation des commandes et le placement des cartes de marchandises.
Le projet de loi propose d'inclure PVZ dans la liste des objets pour lesquels l'assiette fiscale est déterminée par la valeur cadastrale. Nous parlons des points de réception et d'émission des commandes, qui sont des objets de l'infrastructure logistique de l'opérateur de la plateforme numérique intermédiaire. Un tel mécanisme est explicitement indiqué dans la note explicative.
L'article 378.2 du Code fiscal prévoit le calcul de la taxe fondée sur la valeur cadastrale, en particulier pour les centres commerciaux et commerciaux, ainsi que les locaux utilisés pour les bureaux, les magasins, les services de restauration et les services aux consommateurs. Les modifications ajoutent à cette liste les points de réception et de délivrance des commandes.
Le service de presse de l'entreprise combinée Wildberries et Russ (RWB) a déclaré à RBC qu'ils considéraient l'indication que le PVZ appartient à l'infrastructure logistique de l'opérateur de la plate-forme numérique intermédiaire comme excessive et qu'il était sensé être incorrect.
L'article 3782 du Code fiscal de la Fédération de Russie définit les critères d'imposition fondés sur les caractéristiques et l'utilisation effective des biens, et non sur l'exploitant. Par conséquent, il ne devrait pas importe, aux fins de l'impôt, que la PVZ soit détenue ou utilisée par un opérateur de plateforme numérique, un transporteur commercial, une entreprise de logistique ou une autre personne. Si l'objet est effectivement utilisé pour recevoir et émettre des ordres, son but fonctionnel est conservé quelle que soit l'entité qui exerce de telles activités, a déclaré le RWB.
Conformément à l'article 378.2 du code fiscal, lorsqu'on classe les biens immobiliers comme objets, l'impôt sur lequel est calculé la valeur cadastrale, son objet et son utilisation effective sont pris en compte. Pour certains objets, un seuil de 20% de la superficie est fixé. Si les modifications sont adoptées, la zone de PVZ sera également prise en compte pour déterminer cette proportion.
En règle générale, l'impôt sur les biens des organisations est calculé en fonction de la valeur annuelle moyenne des biens immobiliers. Pour les objets visés à l'article 378.2 du code fiscal et inclus par les régions dans les listes pertinentes, l'assiette fiscale est la valeur cadastrale.
Les modifications apportées à l'article 378.2 entrent en vigueur un mois après la publication officielle de la loi et au plus tôt le premier jour de la prochaine période d'imposition de l'impôt foncier.
Le 1er octobre, la loi sur l'économie des plateformes est entrée en vigueur en Russie, qui réglemente le fonctionnement des marchés, des services de livraison, des agrégateurs de services et des taxis. Elle oblige en particulier les plates-formes à vérifier les vendeurs, les artistes interprètes ou exécutants et les propriétaires de PVZ avant de conclure un contrat, et établit également de nouvelles règles d'interaction avec les partenaires.
Matériel complété
