Экономист Михаил Задорнов дал совет, куда вложить ₽1 млн
Экономист Михаил Задорнов поделился мнением, куда частному инвестору сейчас лучше всего вложить ₽1 млн
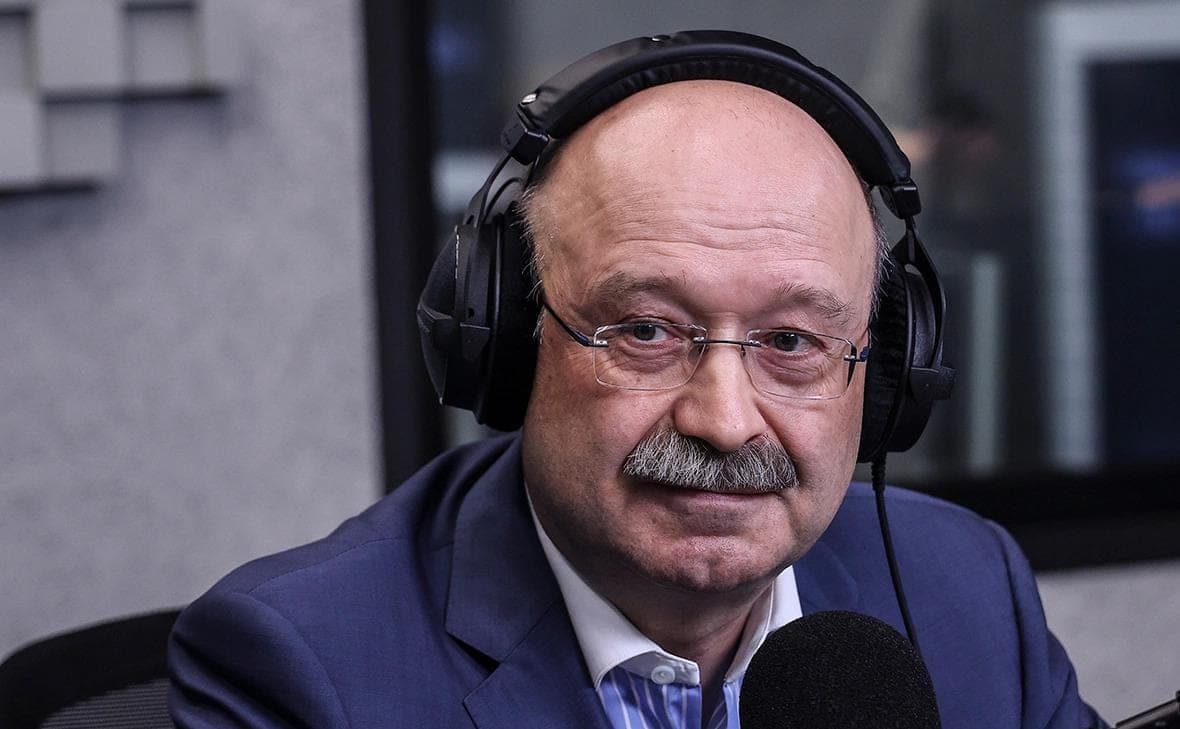
Экономист, экс-глава банка «ФК Открытие» Михаил Задорнов считает, что при вложении ₽1 млн частному инвестору стоит рассмотреть короткий банковский вклад на 3–6 месяцев, флоатеры или облигации федерального займа, индексируемые на инфляцию (ОФЗ-ИН). Об этом он рассказал в программе «Рынки.Главное» на радио и телеканале РБК.
Доходность ОФЗ сейчас составляет около 16,5% годовых при ключевой ставке ЦБ 14%. «Реальную стоимость денег не только ключевая ставка определяет, и деньги уже стоят дороже, чем ключевая ставка», — пояснил экономист.
Согласно данным кривой бескупонной доходности ОФЗ на 23 октября, по бумагам до одного года включительно доходность составляет от 13,44 до 14,21% годовых. Двухлетние бумаги предлагают доходность на уровне 15%, трехлетние — 15,54%. От пяти лет и выше ставки растут еще сильнее: доходность составляет от 16,14 до 16,81%, увеличиваясь по мере роста дюрации.
Доходности государственных облигаций зависят в том числе от ожиданий инвесторов относительно будущей динамики ключевой ставки. Если ее снижение продолжится, доходности ОФЗ могут снизиться, а цены уже выпущенных облигаций с фиксированным купоном — вырасти, напомнил Задорнов о влиянии ключевой ставки на котировки и доходности облигаций.
«Если мы не увидим продолжение тенденции по снижению ключевой ставки, а я ее совершенно не исключаю, то ОФЗ только в одном виде имеет смысл держать в портфеле — флоатеры или ОФЗ-ИН», — отметил Задорнов.
Он также обратил внимание на риск длительного периода высокой инфляции на уровне 7–10%. В таких условиях, по его мнению, короткий вклад на три-шесть месяцев может стать одним из основных способов сохранить свободные средства для частных инвесторов и предприятий.
Флоатер (ОФЗ-ПК) — это облигация федерального займа с плавающим купоном. Купон пересчитывается вслед за ставкой денежного рынка RUONIA.
ОФЗ-ИН — это облигации федерального займа с индексируемым номиналом. Их номинал автоматически увеличивается вместе с инфляцией.
В феврале текущего года Задорнов, отвечая на аналогичный вопрос, отдавал предпочтения банковским депозитам. После окончания срока депозитов экономист предлагал «револьверно» перекладывать сбережения в новые депозиты.
В июне глава Сбербанка Герман Греф также называл самым доходным активом банковский депозит, даже несмотря на снижение ставок. Аналогичное мнение с вложениями в депозиты тогда же высказывал и глава ВТБ Андрей Костин, добавив, что в качестве второго источника фиксированной доходности инвесторы могут рассмотреть корпоративные облигации.
Кроме того, в начале октября Герман Греф посоветовал инвесторам, ищущим, куда вложить ₽1 млн, обратить внимание на акции Сбербанка. «Если вы хотите не думая вложить куда-то, то вкладывайте в Сбербанк. Лучшего вложения вы не придумаете. В следующем году мы точно заплатим очень хорошие дивиденды и у нас во всех случаях будет очень хороший апсайд по росту стоимости акций. Это я говорю не потому, что рекламирую Сбербанк. Это действительно, если совершенно не думая, так, чтобы не промахнуться…» — отметил он.
По данным Банка России, средняя максимальная ставка по вкладам в топ-10 банков во второй декаде октября 2026 года составляет 13,06% годовых. При этом рост средней ставки по вкладам продолжается с первой декады июля: с тех пор она выросла на 0,3 п.п.
«РБК Инвестиции» подсчитали среднюю максимальную ставку по вкладам в топ-10 крупнейших банков. На 23 октября в зависимости от срока она составляет:
на три месяца — 13,46%; на шесть месяцев — 13,36%; на один год — 12,63%.
При расчете средней максимальной ставки учитывались вклады на сумму от ₽100 тыс. без дополнительных условий, кроме новых денег или новых клиентов. Все ставки указаны в эффективном размере (для вкладов с капитализацией дана максимальная доходность при выполнении этого условия), без возможности снятия и пополнения счета.