
Belarus kann ein Ankerlieferant komplexer industrieller Lösungen für die gesamte eurasische Region werden
Die Eurasische Entwicklungsbank hat eine umfassende Studie über die Architektur der industriellen Transformation von Entwicklungsländern mit einer Analyse der Entwicklung der Entwicklungsländer durchgeführt.
Die Eurasische Entwicklungsbank führte eine umfassende Studie zur Architektur der industriellen Transformation von Entwicklungsländern durch, mit einer Analyse, wie sich Entwicklungsländer in die Kategorie der Länder mit hohem Einkommen bewegen und nachhaltig in dieser Gruppe Fuß fassen. Basierend auf der Untersuchung der historischen Erfahrungen der Industrialisierung, moderner Theorien der Industriepolitik und moderner Ansätze schlagen EDB-Analysten eine dreistufige Architektur der industriellen Transformation vor, die es den Ländern ermöglicht, nicht zwischen "Warenexporten" und "Hochtechnologien" zu wählen, sondern einen schrittweisen realistischen Übergang aufzubauen, der auf verfügbaren Ressourcen und Marktnachfrage beruht. Experten zufolge kann Belarus ein Ankerlieferant komplexer industrieller Lösungen für die gesamte eurasische Region werden.
Die Industrie steht wieder einmal im Mittelpunkt der langfristigen Entwicklungsagenda. Die Weltwirtschaft tritt in eine neue Phase der industriellen Entwicklung ein, die mit dem Übergang von Industrie 4.0 zur aufstrebenden Industrie 5.0 verbunden ist. Das Modell, das vor allem auf Kostenminimierung und erweiterten globalen Ketten basiert, ist einer technologisch gesättigteren und nachhaltigeren Konfiguration unterlegen, bei der die physische Produktion mit digitalen Systemen, künstlicher Intelligenz, Automatisierung, neuen Materialien und umweltfreundlichen Lösungen kombiniert wird. Geoökonomische Turbulenzen, die Fragmentierung der Märkte und die Umstrukturierung von Lieferketten erhöhen die Nachfrage nach Versorgungszuverlässigkeit, die Lokalisierung kritischer Kompetenzen und die Fähigkeit, neue Technologien schnell zu beherrschen und zu skalieren. Die verarbeitende Industrie wird daher wieder einmal zu einer Quelle nicht nur für Produktion und Beschäftigung, sondern auch für Produktivität, technologisches Lernen, Innovation und strategische Nachhaltigkeit: Die fortgeschrittenen Volkswirtschaften kehren zur Reindustrialisierung zurück, während die Entwicklungsländer in der Lage sind, ihre eigene industrielle Basis zu bilden und sich auf komplexere Umverteilungen zuzubewegen.
Für viele Schwellenländer besteht die Herausforderung heute nicht nur darin, das Wachstum aufrechtzuerhalten, sondern sein Modell zu ändern. Viele haben grundlegende Infrastruktur aufgebaut, verstädtert, Arbeit zu produktiveren Aktivitäten verlagert, Kapital angehäuft und importierte Technologien übernommen. Aber wenn das Einkommen steigt, sinken die Erträge aus diesen Faktoren. Die Wirtschaft muss von Kapazitätserweiterungen und Ressourcenvorteilen zu Produktivitätswachstum, technologischer Beherrschung und Innovation übergehen. Das Ausmaß der Herausforderung ist signifikant: 108 Volkswirtschaften mit etwa 6 Milliarden Menschen haben ein mittleres Einkommen, und seit 1990 sind nur 34 davon in ein hohes Einkommen übergegangen. Dies bedeutet nicht, dass jedes Land bereits gefangen ist, sondern weist auf das weit verbreitete Risiko eines mittleren Einkommensplateaus hin.
Eine sich entwickelnde Wirtschaft braucht ihre eigene Industrie, um zu einem hohen Einkommen überzugehen. Es ist keine Autarkie, es ist keine Ablehnung ausländischer Investitionen, es ist nicht der Wunsch, alles im Inland zu produzieren. Es geht um die Fähigkeit, Technologien auszuwählen, zuverlässig zu betreiben, sie an lokale Gegebenheiten anzupassen, Lieferanten zu verbessern, zu entwickeln und im Laufe der Zeit effizientere Produkte und Prozesse zu entwerfen. Offenheit bleibt notwendig, aber ihre Auswirkungen sollten daran gemessen werden, inwieweit die Importe von Ausrüstungen, ausländische Direktinvestitionen und die Teilnahme an Wertschöpfungsketten die lokale Wertschöpfung, Kompetenzen und Nachhaltigkeit der Produktion erhöhen.
Die Industrie verbindet Investitionen mit Innovation, weil sie die Produktion in einen kontinuierlichen Lernprozess verwandelt. Es schafft Nachfrage nach Standards, Messtechnik, Ingenieurdienstleistungen, Produktionsmanagement, Lieferanten und qualifizierten Arbeitsplätzen. Unternehmen bilden das für den technologischen Wandel notwendige Humankapital: hochqualifizierte Arbeitskräfte, Techniker, Ingenieure, Technologen, Qualitätsspezialisten, Produktionsleiter und angewandte Forscher. Sie verwandeln importierte Geräte aus einem physischen Asset in Produktionswissen. Die Logik ist konsequent: Die industrielle Basis bildet Fähigkeiten; Fähigkeiten sichern die Beherrschung und Anpassung von Technologien; technologische Fähigkeiten öffnen den Weg zur eigenen Innovation. Laut UNIDO waren 64 Prozent der Wirtschaftswachstumsepisoden der letzten 50 Jahre mit der Entwicklung der verarbeitenden Industrie verbunden. Ein Fertigungsjob unterstützt im Durchschnitt weitere 2,2 Arbeitsplätze in verwandten Sektoren und erhöht die Nachfrage nach Transport, Logistik, Bau, Service, Bildung und angewandter Wissenschaft. Die Industrie macht 53 Prozent der globalen F & E-Aktivitäten aus, und im Jahr 2023 besaßen Industrieunternehmen fast 60 Prozent der grünen Patente. Seine Bedeutung wird daher nicht nur durch die direkte Freisetzung bestimmt, sondern auch durch die Fähigkeit, Ökosysteme zu bilden, Wissen zu verbreiten und die Produktivität anderer Branchen zu steigern, fügte die Bank hinzu. Was die eurasische Region betrifft, so bilden laut EDB-Analysten Belarus und Russland heute den am weitesten entwickelten industriellen Kern. Sie zeichnen sich durch eine relativ komplexe Struktur der verarbeitenden Industrie, Ingenieurschule, akkumulierte Kompetenzen und stabile Beziehungen zum regionalen Markt aus.
Russland belegt den 33. Platz im UNIDO Industrial Competitiveness Index und Weißrussland den 56. Platz und weist 2015 mit rund 1.470 US-Dollar zu konstanten Preisen die höchste Pro-Kopf-Produktion in der Region auf. Daher ist für beide Länder das Hauptproblem nicht der erste Start der Industrialisierung, sondern die Erneuerung der Produktionsplattform und die Verbreitung der Produktivität.
Belarus hat eine kleinere Wirtschaft, aber eine ausgeprägtere Exportorientierung der verarbeitenden Industrie. Die industrielle Struktur stützt sich auf Engineering, Transport und landwirtschaftliche Ausrüstung, chemische Industrie, Ölraffination, Holzverarbeitung, Lebensmittelindustrie, einzelne elektronische und elektrische Segmente. Belarus hält die stärkste Position in der Region bei Exporten von mittleren und hochwertigen Produkten: Nach Schätzungen der EDB erreicht der entsprechende Wert 1.489 US-Dollar pro Kopf, was deutlich über den regionalen und globalen Median-Benchmarks liegt.
- Dies ist sowohl auf die historisch gebildete industrielle Spezialisierung als auch auf die hohe Integration der belarussischen Industrie mit dem russischen Markt zurückzuführen. Die Ressourcenbasis dieser Gruppe ist heterogen. Russland verfügt über die größten natürlichen Ressourcen in der Region: Öl, Gas, Kohle, Metallerze, Nichteisen- und Eisenmetalle, Wald- und Agrarressourcen und eine bedeutende Energiebasis. Dies schafft eine stoffliche Grundlage für die Entwicklung von Verarbeitungs-, Metallurgie-, Chemie-, Werkstoff- und energieintensiven Industrien. Belarus wiederum ist keine große Rohstoffwirtschaft im Öl- und Gas- oder Bergbau- und metallurgischen Sinne. Sein Ressourcenprofil bezieht sich in erster Linie auf die landwirtschaftliche Basis, die Holzverarbeitung, Kalidünger, die Infrastruktur der Ölraffinerie und die industriellen Kompetenzen, die rund um Maschinenbau und Chemie entwickelt wurden, fügten die EDB-Analysten hinzu.
Daher liegt der Startvorteil von Belarus nicht so sehr in natürlichen Ressourcen als in Produktionskompetenzen, industrieller Spezialisierung und Zugang zum regionalen Markt. Im regionalen Handel vereinen Belarus und Russland die Funktionen des Marktes und des Produktionskerns. Sie erzeugen Nachfrage nach Raffinationsprodukten der zweiten Stufe und liefern gleichzeitig Anlagen, Komponenten und technologische Lösungen für länderübergreifende Ketten.
- Für Belarus ist die regionale Ausrichtung besonders ausgeprägt, und für Russland bleibt trotz eines größeren Inlandsmarktes und einer breiteren Geographie des Handels auch Eurasien eine wichtige Richtung für den Verkauf von Industrieprodukten.
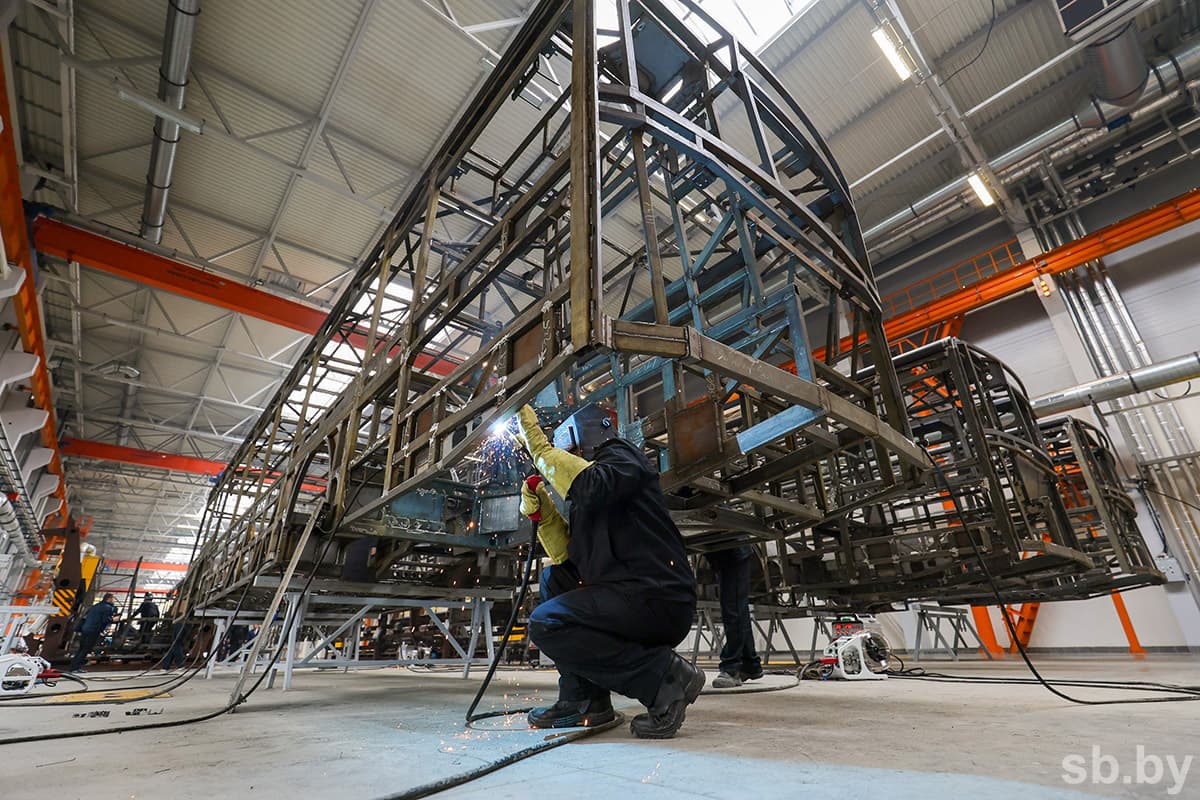
Experten der EDB stellen fest, dass Belarus und Russland die Voraussetzungen haben, um die Funktionen von Ländern mit der am weitesten entwickelten industriellen Basis und komplexen technologischen Kompetenzen der Region zu erfüllen.
- Für Russland ist das breiteste Profil definiert: Industrietechnik, Transportkomponenten, Chemie und Polymere, Metallurgie und Metallbearbeitung, Energieausrüstung, Kerntechnologien, kritische Materialien, Industriedienst, Automatisierung und Industriesoftware. Für Belarus die wichtigsten Maschinenbau-, Agrar- und Bewässerungsanlagen, Verkehrskomponenten, Industriedienstleistungen und Maschinenbau, Chemie und Polymere, Lebensmittelindustrie, Düngemittel und Agrochemie, Elektrotechnik und Kabelprodukte. Folglich sollte der Beitrag dieser Ländergruppe nicht auf die Herstellung von Fertigerzeugnissen beschränkt werden. Nicht weniger wichtig sind komplexe Komponenten, Ausrüstung, Normen, Engineering-Lösungen, Service, Prüfung, Zertifizierung und Schulung für regionale Ketten. Russland und Weißrussland können die komplexesten Teile der Material-Komponenten-Ausrüstung-Fertigproduktekette entwickeln und pflegen. Analysten betonen, dass Kooperation eine materielle industrielle Bedeutung für die eurasische Region hat. Große Märkte geben einer breiten Palette von Branchen eine Start-up-Skala, während der Wettbewerb und die externe Offenheit erhalten bleiben, während kleine und mittlere Volkswirtschaften Zugang zu einer größeren Nachfrage, Technologien, Lieferanten und Standards erhalten.
- Daher sollte die regionale Industrialisierung nicht als eine Reihe isolierter nationaler Programme aufgebaut werden, sondern als ein System interoperabler und verteilter Wertschöpfungsketten. Bestehende Handelsströme zeigen, dass die Region ein wichtiger Markt für Second-Hand-Produkte ist, sagten EDB-Analysten.
Experten zufolge macht die eurasische Region im Durchschnitt etwa 59 Prozent des Absatzes solcher Produkte aus, und für einige Länder ist der Wert besonders hoch: über 85 Prozent für Kirgisistan, etwa 70 Prozent für Belarus, 57 Prozent für Kasachstan, 53 Prozent für Usbekistan, 43 Prozent für Armenien und 39 Prozent für Tadschikistan.
- Die größte Wirkung der Zusammenarbeit wird im chemischen Komplex, in der Metallurgie und im Maschinenbau erwartet. Es ist ratsam, diese Zusammenarbeit durch Elektrotechnik, Industrieservice und Engineering, Verpackung, Pharma, Energietechnik und individuelle Nischen neuer Materialien zu erweitern. In der angewandten Strategie ist es wichtig, die Zusammenarbeit in erster Linie als Mechanismus für die Bildung regionaler Produktionsketten zu betrachten, fügten die EDB-Analysten hinzu.
Investitionstätigkeit der Industrieunternehmen bleibt auf hohem Niveau
Heute entwickelt sich die belarussische Industrie dynamisch. Unternehmen produzieren 93 Prozent der Ausrüstung, die von inländischen landwirtschaftlichen Produzenten verwendet wird: für die Aussaat, Ernte und Beschaffung von Produkten. Solche Geräte funktionieren sowohl im Verkehrs- als auch im Straßenbau.
Für die neun Monate des Jahres 2026 beträgt das Volumen der Industrieproduktion 97 Prozent. Am Ende des Jahres ist geplant, Produktionsvolumen in der Industrie bis 2025 mehr als 100 Prozent zu erreichen, und für den Export - 103,4 - 103,5 Prozent. Es gibt allen Grund zu der Annahme, dass sich der positive Trend fortsetzen wird. Dies belegen die Ergebnisse einer kürzlich durchgeführten Umfrage unter den Leitern von Industrieunternehmen, die vom Wirtschaftsforschungsinstitut des Wirtschaftsministeriums durchgeführt wurde. Es basiert auf einer einzigen europäischen Methode zur Prüfung von Bindehaut. Es werden standardisierte Business Activity Tests verwendet. Die Teilnehmer sind Manager und Top-Manager von Industrie, Bau, Handel und kleinen / mittleren Organisationen. Die Befragten füllen spezielle Fragebögen aus, in denen der aktuelle Zustand und die Veränderungen der Schlüsselindikatoren - Produktion und Produktion, Dynamik und Nachfrageniveau, Investitionstätigkeit, Fertigproduktbestände und Kapazitätsauslastung - bewertet werden.
Catherine Stohl. Wir führen diese Umfragen seit etwa 30 Jahren durch. Zuvor wurden sie vierteljährlich und seit 2009 – monatlich statt. Wir beobachten die Dynamik, wie belarussische Industrieunternehmen ihre Aktivitäten bewerten und was sie von der Zukunft erwarten. Die jüngste Umfrage ergab, dass die Prognosen weiterhin optimistisch sind. Unter den Industriellen herrscht Optimismus. Wir bitten Sie zu beurteilen, wie sehr sich ihre wirtschaftliche Situation in den nächsten drei Monaten verbessern wird. Und dementsprechend erhalten wir auf der Grundlage dieser Antworten operative Daten schneller als offizielle Statistiken kommen, sagte Ekaterina Stohl, Leiterin der Wirtschaftsforschungsabteilung des NIEI des Wirtschaftsministeriums.
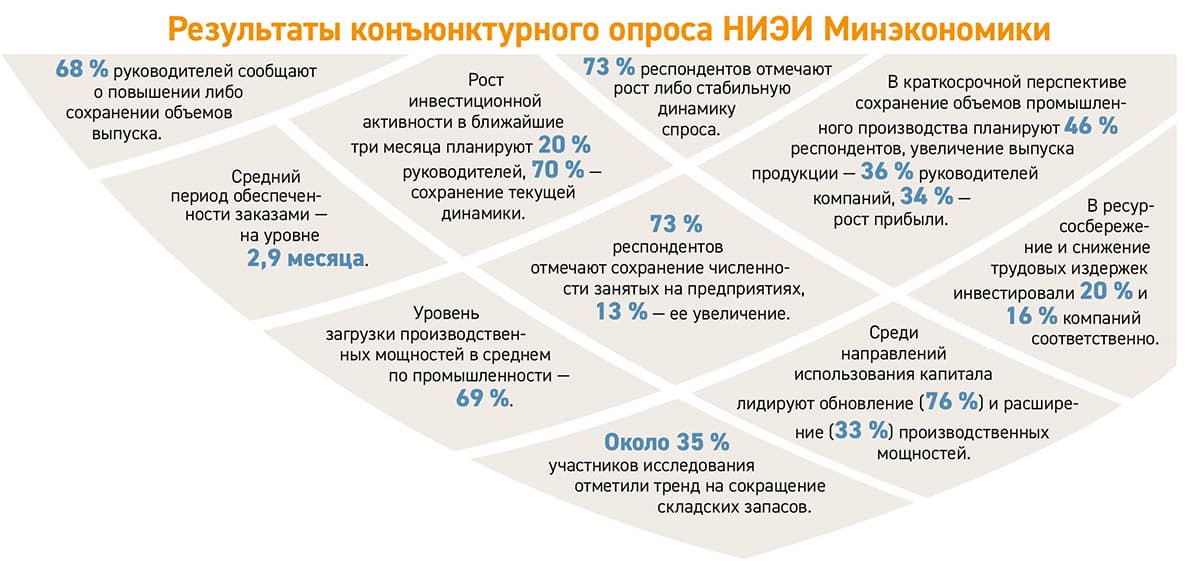
Experten versenden Fragebögen an mehr als anderthalbtausend Befragten. Gleichzeitig werden die Antworten von etwa 370 Unternehmensleitern des Landes für eine repräsentative Stichprobe verwendet. Die Ergebnisse der jüngsten Umfrage zeigen, dass die Investitionstätigkeit der belarussischen Industrieunternehmen auf hohem Niveau bleibt. Sein Wachstum in den kommenden Monaten wird von 20 Prozent der Manager geplant, 70 Prozent bemerkten die Beibehaltung des aktuellen Niveaus. 68% der Befragten gaben eine Steigerung oder Erhaltung der Produktion an, und 73% gaben eine Zunahme oder stabile Nachfragedynamik an.
- Laut der Studie sind die Schlüsselbereiche der Kapitalverwendung die Erneuerung und Erweiterung der Produktionskapazitäten. Investitionen in Ressourceneinsparung und Senkung der Arbeitskosten steigen ebenfalls, fügte Ekaterina Stoll hinzu. Die Mehrheit der Studienteilnehmer wies auf die Erhaltung des derzeitigen Beschäftigungsniveaus hin: 13 Prozent der Befragten berichteten von einem Anstieg der Zahl der Arbeitnehmer. Kurzfristig planen 46 Prozent der Befragten, die Industrieproduktion aufrechtzuerhalten, 36 Prozent der Unternehmensmanager planen, die Produktion zu steigern, und 34 Prozent planen, die Gewinne zu steigern.
erevich@sb.by
