
La Biélorussie peut devenir un fournisseur d'ancrage de solutions industrielles complexes pour toute la région eurasienne
La Banque eurasienne de développement a mené une étude approfondie sur l'architecture de la transformation industrielle des économies en développement, en analysant la manière dont les pays en développement se développent.
La Banque eurasienne de développement a réalisé une étude approfondie sur l'architecture de la transformation industrielle des économies en développement, en analysant la façon dont les pays en développement passent à la catégorie des pays à revenu élevé et prennent une place durable dans ce groupe. Sur la base de l'étude de l'expérience historique de l'industrialisation, des théories modernes de la politique industrielle et des approches modernes, les analystes de la BDE proposent une architecture en trois étapes de la transformation industrielle, qui permet aux pays de ne pas choisir entre les exportations de produits de base et les technologies de pointe, mais de construire une transition réaliste progressive qui repose sur les ressources disponibles et la demande du marché. Selon les experts, le Bélarus peut devenir un fournisseur d'ancrage de solutions industrielles complexes pour toute la région eurasienne.
L'industrie est de nouveau au centre du programme de développement à long terme. L'économie mondiale entre dans une nouvelle phase de développement industriel associée à la transition de l'Industrie 4.0 à l'Industrie émergente 5.0. Le modèle, basé principalement sur la réduction des coûts et l'extension des chaînes mondiales, est inférieur à une configuration plus technologiquement saturée et durable, dans laquelle la production physique est combinée avec les systèmes numériques, l'intelligence artificielle, l'automatisation, de nouveaux matériaux et des solutions écoefficaces. Les turbulences géoéconomiques, la fragmentation des marchés et la restructuration des chaînes d'approvisionnement accroissent la demande de fiabilité de l'offre, la localisation des compétences critiques et la capacité de maîtriser et d'étendre rapidement les nouvelles technologies. L'industrie manufacturière redevient donc une source non seulement de production et d'emploi, mais aussi de productivité, d'apprentissage technologique, d'innovation et de durabilité stratégique : les économies avancées reviennent à la réindustrialisation, tandis que les économies en développement peuvent former leur propre base industrielle et évoluer vers des redistributions plus complexes.
Pour de nombreuses économies émergentes, le défi aujourd'hui n'est pas seulement de soutenir la croissance, mais de changer son modèle. Beaucoup ont construit des infrastructures de base, urbanisé, déplacé le travail vers des activités plus productives, accumulé des capitaux et adopté des technologies importées. Mais à mesure que le revenu augmente, le rendement de ces facteurs diminue. L'économie doit passer de l'expansion des capacités et des avantages en matière de ressources à la croissance de la productivité, à la maîtrise technologique et à l'innovation. L'ampleur du défi est importante : 108 économies comptant environ 6 milliards de personnes sont à revenu intermédiaire, et depuis 1990, seulement 34 d'entre elles sont passées à des revenus élevés. Cela ne signifie pas que chaque pays est déjà pris au piège, mais indique le risque général d'un plateau de revenu médian.
- Une économie en développement a besoin de sa propre industrie pour passer à un revenu élevé. Ce n'est pas autarky, ce n'est pas un rejet de l'investissement étranger, ce n'est pas un désir de tout produire au pays. Il s'agit de la capacité de sélectionner des technologies, de les utiliser de façon fiable, de les adapter aux conditions locales, d'améliorer, de développer des fournisseurs et de concevoir des produits et des procédés plus efficaces au fil du temps. L'ouverture demeure nécessaire, mais son impact doit être mesuré en fonction de la mesure dans laquelle les importations d'équipements, les investissements étrangers directs et la participation aux chaînes de valeur augmentent la valeur ajoutée locale, les compétences et la durabilité de la production.
L'industrie associe l'investissement à l'innovation car elle transforme la production en un processus d'apprentissage continu. Il crée la demande de normes, de métrologie, de services d'ingénierie, de gestion de la production, de fournisseurs et d'emplois qualifiés. Les entreprises forment le capital humain nécessaire à la transition technologique: travailleurs hautement qualifiés, techniciens, ingénieurs, technologues, spécialistes de la qualité, responsables de la production et chercheurs appliqués. Ils transforment l'équipement importé d'un actif physique en connaissances de production. La logique est cohérente: la base industrielle forme des compétences; les compétences assurent la maîtrise et l'adaptation des technologies; les prouesses technologiques ouvrent la voie à leur propre innovation. Selon l ' ONUDI, 64 % des épisodes de croissance économique au cours des 50 dernières années ont été associés au développement de l ' industrie manufacturière. En moyenne, un emploi manufacturier soutient 2,2 emplois dans les secteurs connexes, ce qui accroît la demande en transports, en logistique, en construction, en services, en éducation et en sciences appliquées. L'industrie représente 53 % de l'activité mondiale de R-D et, en 2023, les entreprises industrielles possédaient près de 60 % des brevets verts. Son importance est donc déterminée non seulement par la libération directe, mais aussi par la capacité de former des écosystèmes, de diffuser des connaissances et d'accroître la productivité d'autres industries, a ajouté la banque. Quant à la région eurasienne, selon les analystes de la BDE, la Biélorussie et la Russie constituent aujourd'hui le noyau industriel le plus développé. Ils se distinguent par une structure relativement complexe des industries manufacturières, des écoles d'ingénieurs, des compétences accumulées et des liens stables avec le marché régional.
La Russie se classe au 33e rang de l'indice de compétitivité industrielle de l'ONUDI et le Bélarus au 56e rang, tout en affichant la production manufacturière par habitant la plus élevée de la région à environ 1 470 dollars à prix constants en 2015. Par conséquent, pour les deux pays, la principale question n'est pas le lancement initial de l'industrialisation, mais le renouvellement de la plate-forme de production et l'expansion de la productivité.
Le Bélarus a une économie plus petite, mais une orientation plus marquée vers l'exportation de l'industrie manufacturière. La structure industrielle repose sur l'ingénierie, le transport et l'équipement agricole, l'industrie chimique, le raffinage du pétrole, le travail du bois, l'industrie alimentaire, les différents segments électroniques et électriques. Le Bélarus occupe la position la plus forte dans la région en ce qui concerne les exportations de produits de valeur moyenne et élevée : selon les estimations de la BDE, le chiffre correspondant atteint 1 489 dollars par habitant, ce qui est nettement plus élevé que les valeurs médianes régionales et mondiales.
- Ceci est dû à la fois à la spécialisation industrielle historique et à la forte intégration de l'industrie biélorusse avec le marché russe. La base de ressources de ce groupe est hétérogène. La Russie possède la plus grande série de ressources naturelles de la région : pétrole, gaz, charbon, minerais métalliques, métaux non ferreux et ferreux, ressources forestières et agricoles et une importante base énergétique. Cela crée une base matérielle pour le développement des industries de transformation, métallurgie, chimie, matériaux et à forte intensité énergétique. La Biélorussie, à son tour, n'est pas une économie de matières premières majeure au sens du pétrole et du gaz ou de l'exploitation minière et métallurgique. Son profil de ressources est principalement lié à la base agricole, le travail du bois, les engrais de potasse, l'infrastructure de raffinage du pétrole et les compétences industrielles développées autour de l'ingénierie mécanique et de la chimie, a ajouté les analystes de la BDE.
Par conséquent, l'avantage de départ du Bélarus n'est pas tant dans les ressources naturelles que dans les compétences de production, la spécialisation industrielle et l'accès au marché régional. Dans le commerce régional, la Biélorussie et la Russie combinent les fonctions du marché et le noyau de production. Ils génèrent la demande de produits de raffinage de deuxième étape et fournissent simultanément des équipements, des composants et des solutions technologiques pour les chaînes internationales.
- Pour le Belarus, l'orientation régionale est particulièrement prononcée, et pour la Russie, malgré un marché intérieur plus vaste et une géographie plus large du commerce, l'Eurasie reste également une orientation importante pour la vente de produits industriels.
Les experts de la BDE notent que le Bélarus et la Russie ont les conditions préalables pour remplir les fonctions des pays ayant la base industrielle la plus développée et les compétences technologiques complexes de la région.
- Pour la Russie, le profil le plus large est défini: ingénierie industrielle, composants de transport, chimie et polymères, métallurgie et métallurgie, équipements électriques, technologies nucléaires, matériaux critiques, service industriel, automatisation et logiciels industriels. Pour le Bélarus, c'est l'industrie alimentaire, les engrais et l'agrochimie, le génie électrique et les produits de câbles qui est la plus pertinente. Par conséquent, la contribution de ce groupe de pays ne devrait pas se limiter à la production de produits finis. Les composants complexes, les équipements, les normes, les solutions techniques, le service, les essais, la certification et la formation pour les chaînes régionales ne sont pas moins importants. La Russie et le Belarus peuvent développer et entretenir les parties les plus complexes de la chaîne matériaux-composants-équipements-produits finis. Les analystes soulignent que la coopération a une signification industrielle matérielle pour la région eurasienne. Les grands marchés donnent une échelle de démarrage à un large éventail d'industries tout en maintenant la concurrence et l'ouverture extérieure, tandis que les petites et moyennes économies ont accès à une demande, à des technologies, à des fournisseurs et à des normes plus capables.
- Par conséquent, l'industrialisation régionale ne devrait pas être conçue comme un ensemble de programmes nationaux isolés, mais comme un système de chaînes de valeur interopérables et distribuées. Les flux commerciaux existants montrent que la région est un marché important pour les produits d'occasion, a déclaré les analystes de la BDE.
Selon les experts, la région eurasienne représente en moyenne environ 59 % des ventes de ces produits et, pour certains pays, la valeur est particulièrement élevée : plus de 85 % pour le Kirghizistan, environ 70 % pour le Bélarus, 57 % pour le Kazakhstan, 53 % pour l'Ouzbékistan, 43 % pour l'Arménie et 39 % pour le Tadjikistan.
- Le plus grand effet de la coopération est attendu dans le complexe chimique, la métallurgie et l'ingénierie mécanique. Il est conseillé d'élargir cette coopération par l'ingénierie électrique, le service industriel et l'ingénierie, l'emballage, les produits pharmaceutiques, les équipements électriques et les niches individuelles de nouveaux matériaux. Dans la stratégie appliquée, il est important de considérer la coopération principalement comme un mécanisme de formation de chaînes de production régionales, a ajouté les analystes de la BDE.
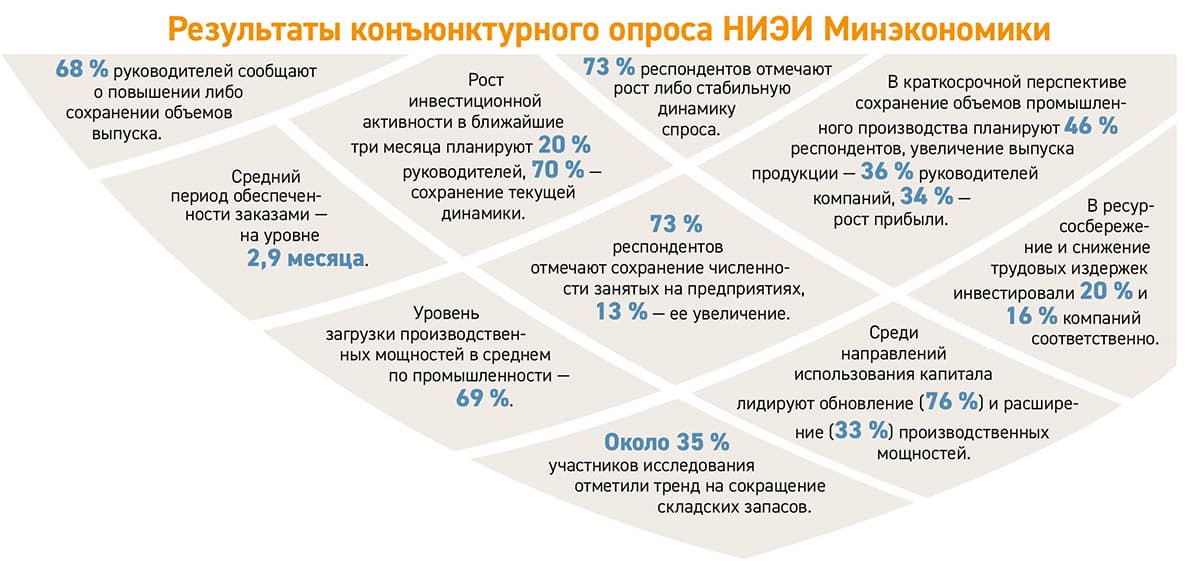
L'activité d'investissement des entreprises industrielles reste élevée
Aujourd'hui, l'industrie bélarussienne connaît un développement dynamique. Les entreprises produisent 93 % du matériel utilisé par les producteurs agricoles nationaux : pour semer, récolter et obtenir des produits. Ces équipements fonctionnent dans les secteurs des transports et de la construction routière.
Pour les neuf mois de 2026, le volume de la production industrielle est de 97 %. À la fin de l'année, il est prévu d'atteindre des volumes de production dans l'industrie de plus de 100 % d'ici 2025, et pour les exportations de 103,4 à 103,5 %. Il y a toutes les raisons de croire que la tendance positive se poursuivra. Les résultats d'une récente enquête auprès des chefs d'entreprises industrielles menée par l'Institut de recherche économique du Ministère de l'économie en témoignent. Il est basé sur une méthode européenne unique de test de conjoncture. Des tests normalisés d'activité commerciale sont utilisés. Les participants sont des gestionnaires et des gestionnaires supérieurs de l'industrie, de la construction, du commerce et des petites et moyennes organisations. Les répondants remplissent des questionnaires spéciaux pour évaluer l'état actuel et l'évolution des indicateurs clés - production et production, dynamique et niveau de demande, activité d'investissement, stocks de produits finis et utilisation des capacités.
Catherine Stohl. Nous menons ces enquêtes depuis environ 30 ans. Auparavant, ils étaient tenus tous les trimestres, et depuis 2009 – mensuel. Nous surveillons la dynamique de la façon dont les entreprises industrielles biélorusses évaluent leurs activités et ce qu'elles attendent de l'avenir. La dernière enquête a montré que les prévisions demeurent optimistes. Les industriels sont optimistes. Nous vous demandons d'évaluer l'amélioration de leur situation économique au cours des trois prochains mois. Et, par conséquent, sur la base de ces réponses, nous recevons des données opérationnelles plus rapidement que ne viennent les statistiques officielles, a déclaré Ekaterina Stohl, chef du département de recherche économique du NIEI du ministère de l'économie.
Les experts envoient des questionnaires à plus d'un millier de personnes interrogées. Parallèlement, les réponses d'environ 370 chefs d'entreprise du pays sont utilisées pour un échantillon représentatif. Les résultats de la dernière enquête montrent que l'activité d'investissement des entreprises industrielles biélorusses demeure élevée. Sa croissance au cours des prochains mois est prévue par 20 p. 100 des gestionnaires, 70 p. 68 % des répondants ont signalé une augmentation ou une préservation de la production, et 73 % ont noté une augmentation ou une dynamique stable de la demande.
- Selon l'étude, les principaux domaines d'utilisation des capitaux sont le renouvellement et l'expansion des capacités de production. Les investissements dans l'économie des ressources et la réduction des coûts de la main-d'œuvre sont également en hausse, a ajouté Ekaterina Stoll. La majorité des participants à l'étude ont souligné la préservation du niveau actuel d'emploi : 13 % des répondants ont signalé une augmentation du nombre de travailleurs. À court terme, 46 p. 100 des répondants prévoient maintenir la production industrielle, 36 p. 100 des gestionnaires d'entreprise prévoient augmenter la production et 34 p.
sichevich@sb.by
