
Belarús puede convertirse en un proveedor anclador de soluciones industriales complejas para toda la región eurasiática
El Banco de Desarrollo Eurasiático ha realizado un estudio amplio sobre la arquitectura de la transformación industrial de las economías en desarrollo con un análisis de cómo se están desarrollando los países en desarrollo.
El Banco de Desarrollo Eurasia llevó a cabo un estudio amplio sobre la arquitectura de la transformación industrial de las economías en desarrollo con un análisis de cómo los países en desarrollo se trasladan a la categoría de países de ingresos altos y obtienen una posición sostenible en este grupo. Basándose en el estudio de la experiencia histórica de la industrialización, las teorías modernas de la política industrial y los enfoques modernos, los analistas del EDB proponen una arquitectura de transformación industrial de tres etapas, que permite a los países no elegir entre “exportaciones de productos básicos” y “altas tecnologías”, sino construir una transición realista gradual que se basa en los recursos disponibles y la demanda de mercado. Según los expertos, Belarús puede convertirse en un proveedor de soluciones industriales complejas para toda la región eurasiática.
La industria es una vez más el centro del programa de desarrollo a largo plazo. La economía mundial está entrando en una nueva fase de desarrollo industrial asociada a la transición de la Industria 4.0 a la industria emergente 5.0. El modelo, basado principalmente en la minimización de costos y en cadenas globales extendidas, es inferior a una configuración más saturada y sostenible tecnológicamente, en la que la producción física se combina con sistemas digitales, inteligencia artificial, automatización, nuevos materiales y soluciones ecológicamente eficientes. La turbulencia geoeconómica, la fragmentación de los mercados y la reestructuración de las cadenas de suministro están aumentando la demanda de fiabilidad de la oferta, localización de competencias críticas y capacidad para dominar y escalar rápidamente las nuevas tecnologías. Por lo tanto, la fabricación se está convirtiendo una vez más en una fuente no sólo de producción y empleo, sino también de productividad, aprendizaje tecnológico, innovación y sostenibilidad estratégica: las economías avanzadas están regresando a la reindustrialización, mientras que las economías en desarrollo pueden formar su propia base industrial y avanzar hacia redistribuciones más complejas.
Para muchas economías emergentes, el desafío de hoy no es sólo sostener el crecimiento, sino cambiar su modelo. Muchos han construido infraestructura básica, urbanizado, desplazado el trabajo a actividades más productivas, capital acumulado y adoptado tecnologías importadas. Pero a medida que aumentan los ingresos, los rendimientos de estos factores disminuyen. La economía debe pasar de la expansión de la capacidad y las ventajas de los recursos al crecimiento de la productividad, el dominio tecnológico y la innovación. La magnitud del desafío es importante: 108 economías con alrededor de 6.000 millones de personas son de ingresos medianos, y desde 1990 sólo 34 han pasado de ella a ingresos altos. Esto no significa que cada país ya esté atrapado, sino que señala el riesgo generalizado de una meseta mediana de ingresos.
- Una economía en desarrollo necesita su propia industria para la transición a altos ingresos. No es autarquía, no es un rechazo de la inversión extranjera, no es un deseo de producir todo internamente. Se trata de la capacidad de seleccionar tecnologías, operarlas de forma fiable, adaptarlas a las condiciones locales, mejorar, desarrollar proveedores y diseñar productos y procesos más eficientes con el tiempo. La apertura sigue siendo necesaria, pero su impacto debe medirse en la medida en que las importaciones de equipo, la inversión extranjera directa y la participación en cadenas de valor aumentan el valor añadido local, las competencias y la sostenibilidad de la producción.
La industria asocia la inversión con la innovación porque convierte la producción en un proceso de aprendizaje continuo. Crea demanda de estándares, metrología, servicios de ingeniería, gestión de producción, proveedores y empleos cualificados. Las empresas están formando el capital humano necesario para la transición tecnológica: trabajadores altamente calificados, técnicos, ingenieros, tecnólogos, especialistas de calidad, gerentes de producción e investigadores aplicados. Transforman el equipo importado de un activo físico en conocimiento de producción. La lógica es consistente: la base industrial forma habilidades; las habilidades aseguran el dominio y la adaptación de las tecnologías; la proeza tecnológica abre el camino para la propia innovación. Según la ONUDI, el 64% de los episodios de crecimiento económico en los últimos 50 años se asociaron al desarrollo de la industria manufacturera. Un trabajo de fabricación en promedio apoya otros 2,2 puestos de trabajo en sectores relacionados, ampliando la demanda de transporte, logística, construcción, servicio, educación y ciencia aplicada. La industria representa el 53 por ciento de la actividad global de RciendoD, y en 2023 empresas industriales poseían casi el 60 por ciento de patentes verdes. Por lo tanto, su importancia se determina no sólo por liberación directa, sino también por la capacidad de formar ecosistemas, difundir conocimientos y aumentar la productividad de otras industrias, agregó el banco. En cuanto a la región eurasiática, según los analistas del EDB, Belarús y Rusia forman hoy el núcleo industrial más desarrollado. Se distinguen por una estructura relativamente compleja de industrias manufactureras, escuela de ingeniería, competencias acumuladas y vínculos estables con el mercado regional.
Rusia ocupa el puesto 33 en el Índice de Competitividad Industrial de la ONUDI y Belarús 56a, al tiempo que muestra la producción de fabricación per cápita más alta de la región a unos 1.470 dólares a precios constantes en 2015. Por lo tanto, para ambos países, la cuestión principal no es el lanzamiento inicial de la industrialización, sino la renovación de la plataforma de producción y la difusión de la productividad.
Belarús tiene una economía más pequeña, pero una orientación de exportación más pronunciada de la industria manufacturera. La estructura industrial se basa en la ingeniería, el transporte y el equipo agrícola, la industria química, el refinamiento de petróleo, el trabajo de madera, la industria alimentaria, los segmentos electrónicos y eléctricos individuales. Belarús ocupa la posición más fuerte de la región en las exportaciones de productos medianos y de alto valor: según estimaciones del EDB, la cifra correspondiente alcanza los 1.489 dólares per cápita, lo que es considerablemente superior a los parámetros de referencia regionales y mundiales.
- Esto se debe tanto a la especialización industrial históricamente formada como a la alta integración de la industria belarusa con el mercado ruso. La base de recursos de este grupo es heterogénea. Rusia tiene el mayor conjunto de recursos naturales de la región: petróleo, gas, carbón, minerales metálicos, metales no ferrosos y ferrosos, recursos forestales y agrícolas y una importante base energética. Esto crea una base material para el desarrollo de industrias de procesamiento, metalurgia, química, materiales e intensivos en energía. Belarús, a su vez, no es una importante economía de materia prima en el petróleo, el gas o la minería y el sentido metalúrgico. Su perfil de recursos está relacionado principalmente con la base agrícola, la madera, los fertilizantes de potash, la infraestructura de refinado del petróleo y las competencias industriales desarrolladas en torno a la ingeniería mecánica y la química, añadieron los analistas del EDB.
Por consiguiente, la ventaja inicial de Belarús no es tanto en los recursos naturales como en las competencias de producción, la especialización industrial y el acceso al mercado regional. En el comercio regional, Belarús y Rusia combinan las funciones del mercado y el núcleo de producción. Generan demanda de productos de refinación de segunda etapa y simultáneamente suministran equipo, componentes y soluciones tecnológicas para cadenas de países.
- Para Belarús, la orientación regional es particularmente pronunciada, y para Rusia, a pesar de un mercado nacional más amplio y una geografía más amplia del comercio, Eurasia también sigue siendo una dirección significativa para la venta de productos industriales.
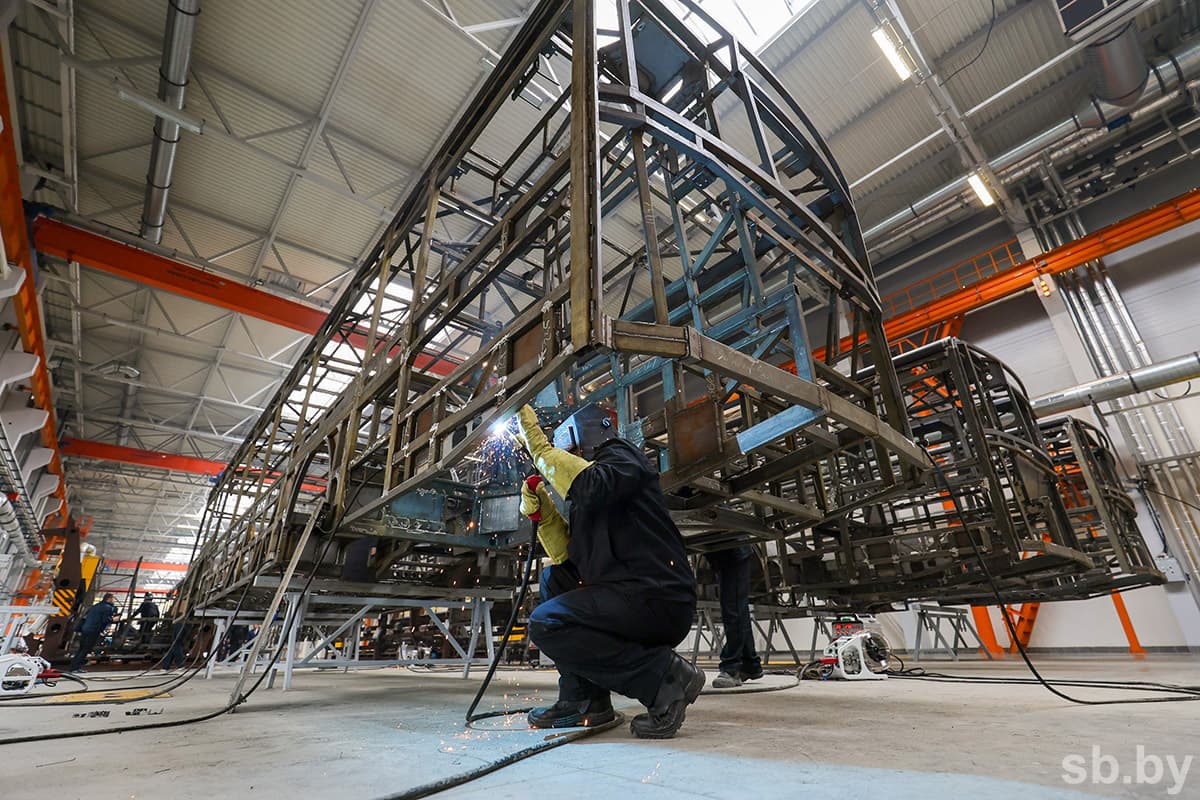
Los expertos del EDB señalan que Belarús y Rusia tienen los requisitos necesarios para desempeñar las funciones de los países con la base industrial más desarrollada y las competencias tecnológicas complejas de la región.
- Para Rusia se define el perfil más amplio: ingeniería industrial, componentes de transporte, química y polímeros, metalurgia y metalurgia, equipo de energía, tecnologías nucleares, materiales críticos, servicio industrial, automatización y software industrial. Para Belarús, el equipo de ingeniería, agroindustria y riego más relevante, componentes de transporte, servicio industrial e ingeniería, química y polímeros, industria alimentaria, fertilizantes y agroquímica, ingeniería eléctrica y productos por cable. En consecuencia, la contribución de este grupo de países no debería limitarse a la producción de productos terminados. No menos importante son componentes complejos, equipos, normas, soluciones de ingeniería, servicio, pruebas, certificación y capacitación para cadenas regionales. Rusia y Bielorrusia pueden desarrollar y mantener las partes más complejas de la cadena de productos terminados por los componentes de materiales. Los analistas subrayan que la cooperación tiene un significado industrial material para la región eurasiática. Los grandes mercados ofrecen una escala de puesta en marcha a una amplia gama de industrias manteniendo al mismo tiempo la competencia y la apertura externa, mientras que las economías pequeñas y medianas obtienen acceso a una demanda, tecnologías, proveedores y estándares más amplios.
- Por lo tanto, la industrialización regional no debe construirse como un conjunto de programas nacionales aislados, sino como un sistema de cadenas de valor interoperables y distribuidas. Los flujos comerciales existentes muestran que la región es un mercado importante para productos de segunda mano, dijeron analistas del EDB.
Según los expertos, en promedio, la región eurasiática representa alrededor del 59% de las ventas de esos productos, y para algunos países el valor es especialmente alto: más del 85% para Kirguistán, alrededor del 70% para Belarús, el 57% para Kazajstán, el 53% para Uzbekistán, el 43% para Armenia y el 39% para Tayikistán.
- El mayor efecto de la cooperación se espera en el complejo químico, la metalurgia y la ingeniería mecánica. Es aconsejable ampliar esta cooperación a través de ingeniería eléctrica, servicio industrial e ingeniería, embalaje, productos farmacéuticos, equipos de energía y nichos individuales de nuevos materiales. En la estrategia aplicada, es importante considerar la cooperación principalmente como un mecanismo para la formación de cadenas de producción regionales, añadieron los analistas del EDB.
La actividad de inversión de las empresas industriales sigue siendo de alto nivel
Hoy en día, la industria belarusa se está desarrollando dinámicamente. Las empresas producen el 93% del equipo utilizado por los productores agrícolas nacionales: para la siembra, la cosecha y la obtención de productos. Este equipo trabaja en los sectores de transporte y construcción de carreteras.
Durante los nueve meses de 2026, el volumen de producción industrial es del 97 por ciento. Al final del año, se prevé alcanzar volúmenes de producción en la industria más del 100 por ciento para 2025, y para las exportaciones - 103.4 - 103.5 por ciento. Hay todas las razones para creer que la tendencia positiva continuará. Esto se pone de manifiesto en los resultados de una reciente encuesta de jefes de empresas industriales realizada por el Instituto de Investigación Económica del Ministerio de Economía. Se basa en un único método europeo de prueba de coyuntura. Se utilizan pruebas de actividad empresarial estandarizadas. Los participantes son administradores y directores superiores de organizaciones industriales, de construcción, de comercio y pequeñas y medianas. Los encuestados llenan cuestionarios especiales, evaluando el estado actual y los cambios en los indicadores clave - producción y producción, dinámica y nivel de demanda, actividad de inversión, stocks de productos terminados y utilización de la capacidad.
Catherine Stohl. Hemos estado realizando estas encuestas durante unos 30 años. Anteriormente, se mantuvieron trimestralmente, y desde 2009 – mensuales. Supervisamos la dinámica de cómo las empresas industriales de Belarús evalúan sus actividades y lo que esperan del futuro. La última encuesta mostró que las estimaciones de pronósticos siguen siendo optimistas. Hay optimismo entre los industriales. Le pedimos que evalúe cuánto mejorará su situación económica en los próximos tres meses. Y, en consecuencia, sobre la base de estas respuestas, recibimos datos operativos más rápidos de lo que vienen las estadísticas oficiales, dijo Ekaterina Stohl, jefe del departamento de investigación económica del NIEI del Ministerio de Economía.
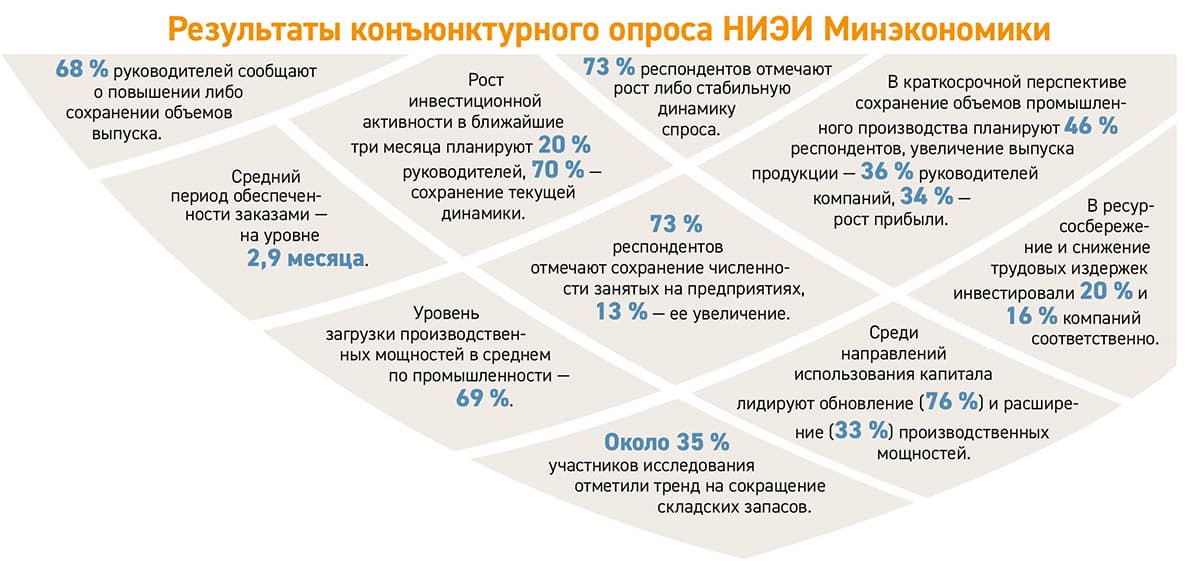
Los expertos envían cuestionarios a más de uno y medio mil encuestados. Al mismo tiempo, las respuestas de unos 370 jefes de empresas del país se utilizan para una muestra representativa. Los resultados de la última encuesta muestran que la actividad de inversión de las empresas industriales de Belarús sigue siendo de alto nivel. Su crecimiento en los próximos meses está planificado por el 20 por ciento de los administradores, 70 por ciento notó la preservación del nivel actual. El 68% de los encuestados informó de un aumento o preservación de la producción, y el 73% observó un aumento o una dinámica estable de demanda.
- Según el estudio, las esferas clave del uso del capital son la renovación y ampliación de las capacidades de producción. También están creciendo las inversiones en ahorro de recursos y reducción de costos laborales, añadió Ekaterina Stoll. La mayoría de los participantes en el estudio señalaron la preservación del nivel actual de empleo: el 13% de los encuestados informó de un aumento del número de trabajadores. A corto plazo, el 46 por ciento de los encuestados planean mantener la producción industrial, el 36 por ciento de los gerentes de empresas planean aumentar la producción y el 34 por ciento planean aumentar las ganancias.
sichevich@sb.by
