يمكن أن تصبح بيلاروس موردا مرسا للحلول الصناعية المعقدة لمنطقة أوراسيا بأسرها
وأجرى مصرف التنمية الأوروبي الآسيوي دراسة شاملة عن هيكل التحول الصناعي للاقتصادات النامية مع تحليل لكيفية تنمية البلدان النامية.
وأجرى مصرف التنمية الأوروبي الآسيوي دراسة شاملة عن هيكل التحول الصناعي للاقتصادات النامية، وتحليلا لكيفية تمكن البلدان النامية من الانتقال إلى فئة البلدان المرتفعة الدخل، والتوصل على نحو مستدام إلى موطئ قدم في هذه المجموعة. واستناداً إلى دراسة التجربة التاريخية للتصنيع، والنظريات الحديثة للسياسة الصناعية والنهج الحديثة، يقترح محللو EDB هيكلاً من ثلاث مراحل للتحول الصناعي، يتيح للبلدان عدم الاختيار بين " صادرات السلع " و " التكنولوجيات المرتفعة " ، ولكن لبناء انتقال واقعي تدريجي يعتمد على الموارد المتاحة والطلب على الأسواق. According to experts, Belarus can become an anchor suppliers of complex industrial solutions for the entire Eurasian region.
وقد أصبحت الصناعة مرة أخرى في صميم خطة التنمية الطويلة الأجل. ويدخل الاقتصاد العالمي مرحلة جديدة من التنمية الصناعية المرتبطة بالانتقال من الصناعة 4.0 إلى الصناعة الناشئة 5.0. والنموذج، الذي يستند أساسا إلى تقليل التكاليف والسلاسل العالمية الموسعة، هو أدنى من تشكيلة أكثر شمولا من الناحية التكنولوجية ومستدامة يقترن فيها الإنتاج المادي بالنظم الرقمية، والاستخبارات الاصطناعية، والتشغيل الآلي، والمواد الجديدة، والحلول الفعالة بيئيا. فالاضطرابات الاقتصادية الجغرافية، وتجزؤ الأسواق، وإعادة هيكلة سلاسل الإمداد، تزيد من الطلب على موثوقية العرض، وتدبير الكفاءات الحيوية، والقدرة على الإسراع بتقنيات جديدة. ومن ثم، فإن التصنيع يصبح مرة أخرى مصدرا لا للناتج والعمالة فحسب، بل أيضا للإنتاجية والتعلم التكنولوجي والابتكار والاستدامة الاستراتيجية: فالاقتصادات المتقدمة تعود إلى إعادة التصنيع، في حين أن الاقتصادات النامية قادرة على تكوين قاعدتها الصناعية والتحرك نحو عمليات إعادة توزيع أكثر تعقيدا.
وبالنسبة لكثير من الاقتصادات الناشئة، فإن التحدي الذي يواجهه اليوم ليس مجرد الحفاظ على النمو، بل تغيير نموذجه. وبنى الكثيرون البنية التحتية الأساسية، وتحولت العمالة إلى أنشطة أكثر إنتاجية، ورأس المال المتراكم، واعتمدت تكنولوجيات مستوردة. ولكن مع زيادة الدخل، تنخفض العائدات من هذه العوامل. ويتعين على الاقتصاد أن ينتقل من التوسع في القدرات وفوائد الموارد إلى نمو الإنتاجية، والتفوق التكنولوجي، والابتكار. ويكتسي حجم التحدي أهمية: إذ أن 108 اقتصادات، تصل إلى نحو 6 بلايين نسمة، هي متوسطة الدخل، ومنذ عام 1990 لم ينتقل منها سوى 34 اقتصاداً إلى بلدان مرتفعة الدخل. This does not mean that every country is already trapped, but points to the widespread risk of a median income plateau.
- ومن أجل الانتقال إلى مستوى عال من الدخل، يحتاج الاقتصاد النامي إلى صناعته الخاصة. إنه ليس خريفاً، إنه ليس رفضاً للاستثمار الأجنبي، إنه ليس رغبة في إنتاج كل شيء محلياً. وهو يتعلق بالقدرة على اختيار التكنولوجيات، وتشغيلها على نحو موثوق، وتكييفها مع الظروف المحلية، وتحسين وتطوير الموردين، وتصميم منتجات وعمليات أكثر كفاءة مع مرور الوقت. ولا يزال الانفتاح ضروريا، ولكن ينبغي قياس أثره بمدى زيادة الواردات من المعدات والاستثمار الأجنبي المباشر والمشاركة في سلاسل القيمة المحلية المضافة والكفاءات واستدامة الإنتاج.
وتشرك الصناعة الاستثمار في الابتكار لأنه يحول الإنتاج إلى عملية تعلم مستمرة. وهو يولد الطلب على المعايير، وعلم القياس، والخدمات الهندسية، وإدارة الإنتاج، والموردين، والوظائف الماهرة. وفي المؤسسات، يُشكَّل رأس المال البشري اللازم للانتقال التكنولوجي: العمال ذوو المهارات العالية، والفنيون، والمهندسون، وأخصائيو التكنولوجيا، وأخصائيو الجودة، ومديرو الإنتاج، والباحثون التطبيقيون. وهي تحول المعدات المستوردة من أصل مادي إلى معارف إنتاجية. والمنطق متسق: فالقاعدة الصناعية تشكل المهارات؛ فالمهارات تكفل تحفيز التكنولوجيات وتكييفها؛ وتفتح المناورات التكنولوجية الطريق لاكتساب الابتكار. ووفقا لليونيدو، فإن 64 في المائة من حلقات النمو الاقتصادي على مدى السنوات الخمسين الماضية ترتبط بتنمية صناعة الصناعة التحويلية. وهناك وظيفة صناعية في المتوسط تدعم ٢,٢ وظيفة أخرى في القطاعات ذات الصلة، مما يزيد من الطلب على النقل واللوجستيات والبناء والخدمات والتعليم والعلوم التطبيقية. وتستأثر الصناعة بنسبة 53 في المائة من النشاط العالمي في مجال البحث والتطوير، وفي عام 2023 كانت الشركات الصناعية تملك حوالي 60 في المائة من البراءات الخضراء. ولذلك، فإن أهميتها لا تُحدد بالإفراج المباشر فحسب، بل أيضا بالقدرة على تشكيل نظم إيكولوجية، ونشر المعارف وزيادة إنتاجية صناعات أخرى، وهو المصرف المضاف. أما فيما يتعلق بمنطقة أوراسيا، فإن بيلاروس وروسيا تشكلان اليوم، وفقا لمحللي EDB، أكثر النواة الصناعية تطورا. وتتميز هذه العوامل بهيكل معقد نسبيا للصناعات التحويلية، والمدرسة الهندسية، والكفاءات المتراكمة، والروابط المستقرة مع السوق الإقليمية.
وتحتل روسيا المرتبة 33 في مؤشر المنافسة الصناعية في اليونيدو وفي بيلاروس 56، بينما تُظهر أعلى ناتج للصناعة التحويلية للفرد في المنطقة بحوالي 470 1 دولارا بالأسعار الثابتة في عام 2015. ولذلك، فإن المسألة الرئيسية بالنسبة لكلا البلدين ليست البدء الأولي في التصنيع، بل هي تجديد منصة الإنتاج وانتشار الإنتاجية.
ولدى بيلاروس اقتصاد أصغر، ولكن توجه تصديري أكثر وضوحا لصناعة الصناعة التحويلية. ويعتمد الهيكل الصناعي على الهندسة والنقل والمعدات الزراعية، والصناعة الكيميائية، وتكرير النفط، وصناعة الأخشاب، والصناعة الغذائية، والقطاعات الإلكترونية والكهربائية الفردية. وتحتفظ بيلاروس بأقوى موقع في المنطقة فيما يتعلق بصادرات المنتجات المتوسطة والمرتفعة القيمة: ووفقا لتقديرات مصرف التنمية الأوروبي، يصل الرقم المقابل إلى 489 1 دولارا للفرد، وهو أعلى بكثير من المعايير الوسيطة الإقليمية والعالمية.
- ويعزى ذلك إلى التخصص الصناعي الذي تم تشكيله تاريخياً وإلى الاندماج الكبير للصناعة البيلاروسية في السوق الروسية. The resource base of this group is heterogeneous. ولدى روسيا أكبر مجموعة من الموارد الطبيعية في المنطقة: النفط والغاز والفحم والخامات المعدنية والفلزات غير الحديدية والخصبة والغابات والموارد الزراعية وقاعدة طاقة كبيرة. This creates a material basis for the development of processing, metallurgy, chemistry, materials and energy- intensive industries. وبيلاروس، بدورها، ليست اقتصاداً كبيراً من المواد الخام في النفط والغاز أو التعدين والمفهوم الميتالورجي. ويتصل موجز موارده في المقام الأول بالقاعدة الزراعية، والتشغيل الخشبي، والأسمدة البوتارية، والهياكل الأساسية لصقل النفط، والكفاءات الصناعية التي تطوّر حول الهندسة الميكانيكية والكيمياء، والمحللين التابعين للمؤسسة.
ولذلك، فإن الميزة الأولى لبيلاروس ليست في الموارد الطبيعية بقدر ما هي في كفاءات الإنتاج والتخصص الصناعي والوصول إلى الأسواق الإقليمية. وفي التجارة الإقليمية، تجمع بيلاروس وروسيا بين مهام السوق وجوهر الإنتاج. وهي تولد الطلب على منتجات صقل المرحلة الثانية، وفي الوقت نفسه توفر المعدات والمكونات والحلول التكنولوجية للسلاسل عبر البلدان.
- وبالنسبة لبيلاروس، فإن التوجه الإقليمي واضح بشكل خاص، وبالنسبة لروسيا، على الرغم من وجود سوق محلية أكبر وجغرافية أوسع للتجارة، لا تزال أوراسيا أيضا اتجاها هاما لبيع المنتجات الصناعية.
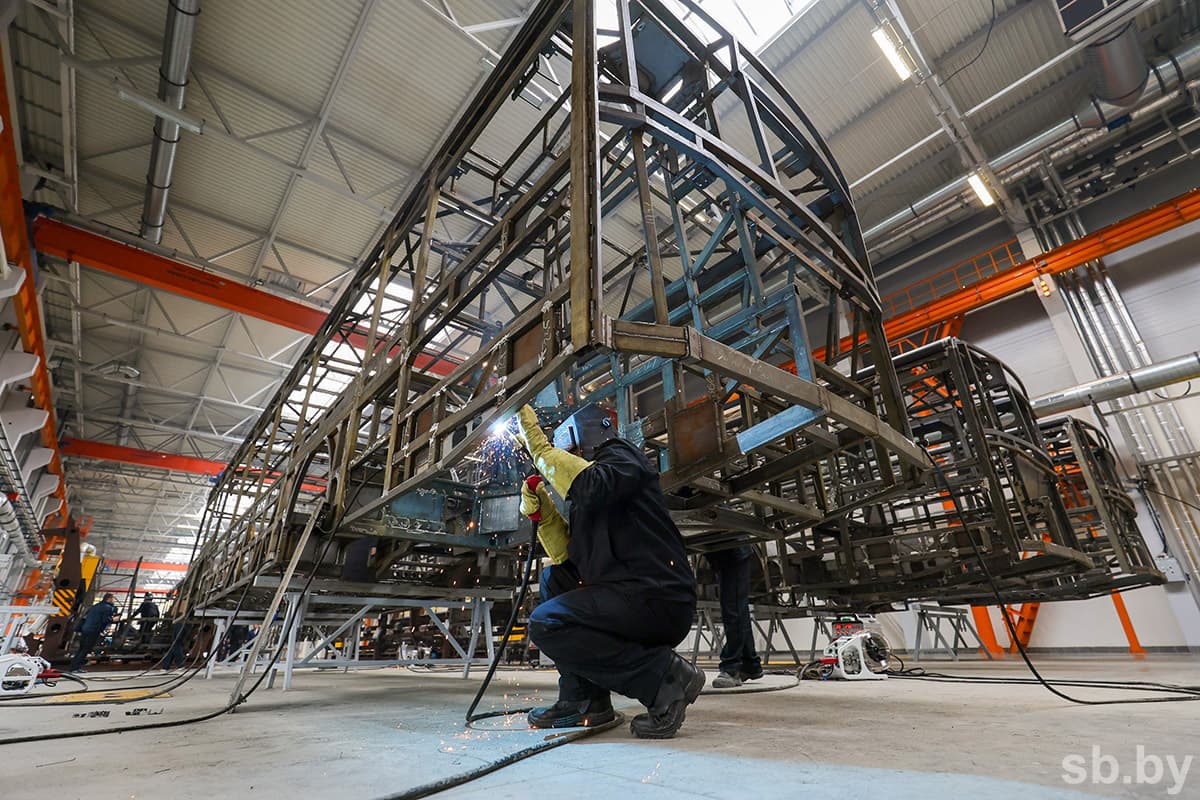
ويلاحظ الخبراء أن بيلاروس وروسيا لديها الشروط المسبقة لأداء مهام البلدان ذات القاعدة الصناعية الأكثر تقدماً والكفاءات التكنولوجية المعقدة في المنطقة.
- وبالنسبة لروسيا، يُعرَّف أوسع نطاق: الهندسة الصناعية، ومكونات النقل، والكيمياء والبوليمرات، والميتالورجيا، والعمل المعدني، ومعدات الطاقة، والتكنولوجيات النووية، والمواد الحيوية، والخدمة الصناعية، والتشغيل الآلي، والبرمجيات الصناعية. وبالنسبة لبيلاروس، وهي أهم المعدات الهندسية، ومعدات الزراعة والري، ومكونات النقل، والخدمات الصناعية والهندسة، والكيمياء والبوليمرات، وصناعة الأغذية، والأسمدة، والكيمياء الزراعية، والهندسة الكهربائية، ومنتجات الكابلات. ونتيجة لذلك، لا ينبغي أن تقتصر مساهمة هذه المجموعة من البلدان على إنتاج المنتجات النهائية. ولا يقل أهمية عن ذلك هي المكونات المعقدة، والمعدات، والمعايير، والحلول الهندسية، والخدمات، والاختبار، والتصديق، والتدريب للسلاسل الإقليمية. ويمكن لروسيا وبيلاروس أن يطورا ويحافظا على الأجزاء الأكثر تعقيدا من سلسلة المنتجات المجهزة بمعدات المواد. ويؤكد المحللون أن التعاون له معنى صناعي مادي لمنطقة أوراسيا. وتتيح الأسواق الكبيرة نطاقاً لبدء العمل لمجموعة واسعة من الصناعات مع الحفاظ على المنافسة والانفتاح الخارجي، في حين تحصل الاقتصادات الصغيرة والمتوسطة الحجم على طلب أكثر كثافة وتكنولوجيات وموردين ومعايير.
- لذلك، لا ينبغي بناء التصنيع الإقليمي كمجموعة من البرامج الوطنية المعزولة، بل كنظام لسلاسل القيمة المشتركة والموزعة. وتبين التدفقات التجارية القائمة أن المنطقة هي سوق هامة لمنتجات غير مباشرة، كما قال محللو EDB.
According to experts, on average, the Eurasian region accounts for about 59 percent of sales of such products, and for some countries the value is especially high: over 85 percent for Kyrgyzstan, about 70 percent for Belarus, 57 percent for Kazakhstan, 53 percent for Uzbekistan, 43 percent for Armenia and 39 percent for Tajikistan.
- من المتوقع أن يكون أكبر أثر للتعاون في المجمع الكيميائي والميتالورجي والهندسة الميكانيكية. ومن المستصوب توسيع نطاق هذا التعاون من خلال الهندسة الكهربائية، والخدمات الصناعية والهندسة، والتغليف، والصيدلة، ومعدات الطاقة، وفرادى الناشطين من المواد الجديدة. وفي الاستراتيجية التطبيقية، من المهم النظر في التعاون بصفة رئيسية كآلية لتشكيل سلاسل إنتاج إقليمية، وهي محللة EDB.
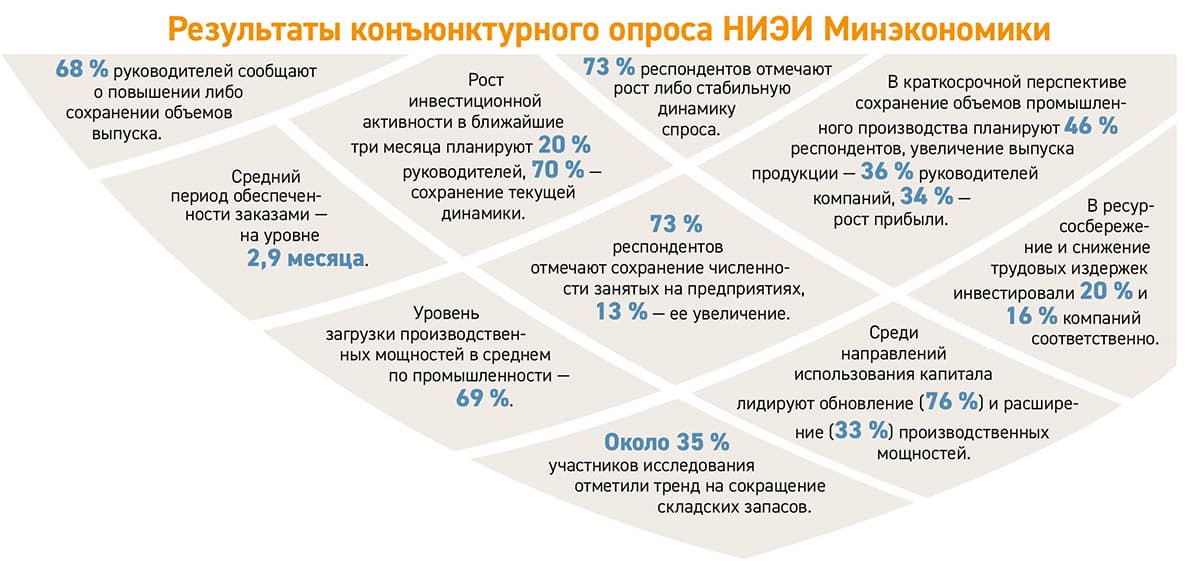
لا يزال النشاط الاستثماري للمؤسسات الصناعية على مستوى عال
واليوم، تتطور الصناعة البيلاروسية بصورة دينامية. وتنتج المؤسسات 93 في المائة من المعدات التي يستخدمها المنتجون الزراعيون المحليون: من أجل الصخور والحصاد والحصول على المنتجات. وتعمل هذه المعدات في قطاعي النقل وبناء الطرق على حد سواء.
وفي الأشهر التسعة من عام 2026، يبلغ حجم الإنتاج الصناعي 97 في المائة. وفي نهاية السنة، من المقرر أن تصل أحجام الإنتاج في الصناعة إلى أكثر من 100 في المائة بحلول عام 2025، وإلى الصادرات 103.4 إلى 103.5 في المائة. وهناك كل ما يدعو إلى الاعتقاد بأن الاتجاه الإيجابي سيستمر. ويتجلى ذلك في نتائج دراسة استقصائية أجريت مؤخرا لرؤساء المؤسسات الصناعية أجراها معهد البحوث الاقتصادية التابع لوزارة الاقتصاد. وهو يستند إلى طريقة أوروبية واحدة للاختبارات الموحدة. وتستخدم اختبارات الأنشطة التجارية الموحدة. والمشاركون هم المديرين وكبار المديرين في المنظمات الصناعية والتشييدية والتجارية والصغيرة الحجم. ويملأ المجيبون استبيانات خاصة، ويقيمون الحالة الراهنة والتغيرات في المؤشرات الرئيسية - الإنتاج والناتج، والديناميات ومستوى الطلب، والنشاط الاستثماري، ومخزونات المنتجات النهائية، واستخدام القدرات.
(كاثرين ستول) وقد أجرينا هذه الدراسات الاستقصائية منذ حوالي 30 عاما. وفي السابق، عُقدت كل ثلاثة أشهر، ومنذ عام 2009 - شهري. ونحن نرصد ديناميات كيفية تقييم المؤسسات الصناعية البيلاروسية لأنشطتها وما تتوقعه من المستقبل. وأظهرت آخر دراسة استقصائية أن التقديرات المتوقعة لا تزال متفائلة. هناك تفاؤل بين الصناعيين ونطلب منكم تقييم مدى تحسن حالتهم الاقتصادية في الأشهر الثلاثة المقبلة. وبناء على ذلك، وعلى أساس هذه الإجابات، نتلقى بيانات تشغيلية أسرع من الإحصاءات الرسمية، وقال إكاترينا ستوهل، رئيس قسم البحوث الاقتصادية التابع لوزارة الاقتصاد.
ويرسل الخبراء استبيانات إلى أكثر من ألف و نصف مجيب. At the same time, the responses of about 370 heads of enterprises of the country are used for a representative sample. وتبين نتائج الدراسة الاستقصائية الأخيرة أن النشاط الاستثماري للمؤسسات الصناعية البيلاروسية لا يزال على مستوى عال. ويخطط لنموه في الأشهر المقبلة بنسبة 20 في المائة من المديرين، وأشار 70 في المائة إلى الحفاظ على المستوى الحالي. وأبلغ 68 في المائة من المجيبين عن زيادة الناتج أو الاحتفاظ به، وأشار 73 في المائة منهم إلى زيادة أو استقرار ديناميات الطلب.
- ووفقا للدراسة، تتمثل المجالات الرئيسية لاستخدام رأس المال في تجديد وتوسيع القدرات الإنتاجية. وتتزايد أيضا الاستثمارات في مجال توفير الموارد وخفض تكاليف العمل، حيث أضافت شركة إكاترينا ستول. The majority of the study participants pointed to the preservation of the current level of employment: 13 percent of respondents reported an increase in the number of workers. In the short term, 46 percent of respondents plan to maintain industrial production, 36 percent of company managers plan to increase output, and 34 percent plan to increase profits.
sichevich@sb.by