Los precios del gas europeo alcanzaron un alto de cuatro años
Un fuerte aumento de la demanda de gas antes de la aparición del clima frío en Europa impulsó los precios de las acciones. Las citas en el centro de TTF superaron la marca de $1100 por 1.000 metros cúbicos por primera vez desde el final de 2022
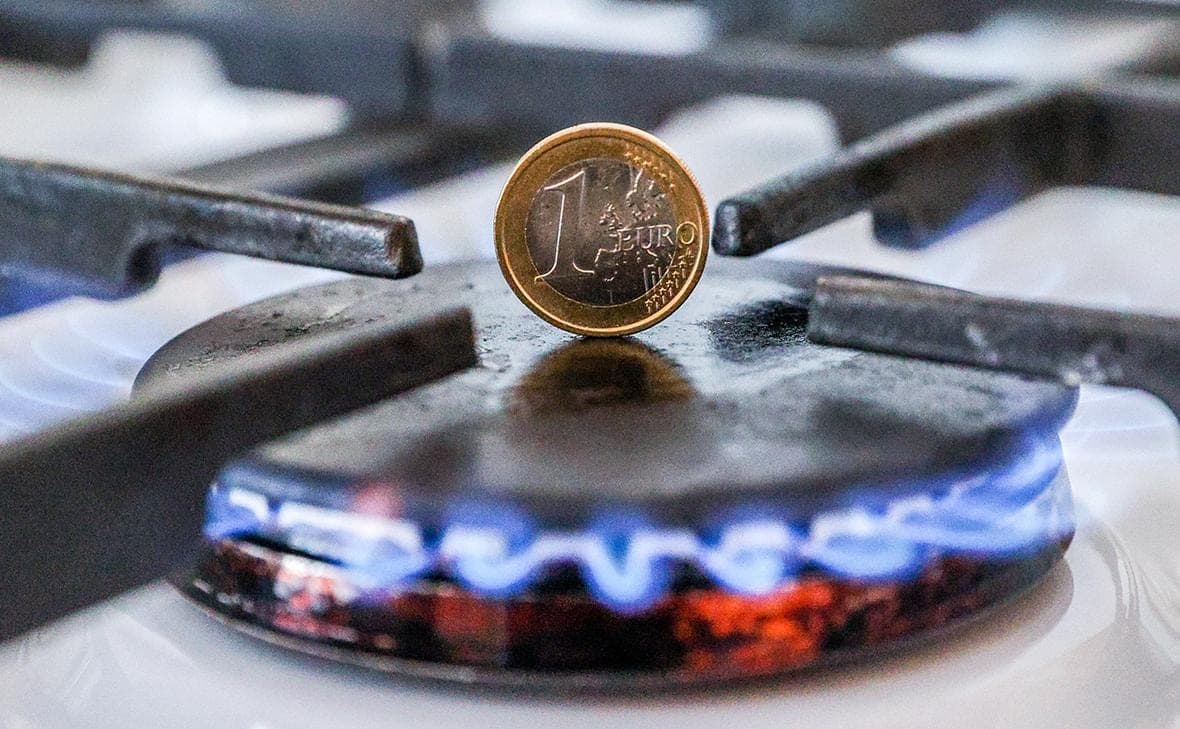
El precio de cambio del gas en Europa ha aumentado a altos desde el 21 de diciembre de 2022 en medio de la continuación del conflicto en el Medio Oriente y las reservas bajas en almacenamiento subterráneo en la UE antes de la temporada de calefacción. El lunes 26 de octubre, el valor de los futuros de noviembre en el centro de TTF en los Países Bajos en su pico aumentó en un 2,3%, a $1,133 por 1.000 metros cúbicos, según datos comerciales ICE Futures.
Los precios del gas de cambio en Europa fueron consistentemente altos en 2021-2022. A principios de la primavera 2022, cuando la UE redujo bruscamente las importaciones de gasoducto de Rusia, las citas alcanzaron un récord histórico de $ 3892 por 1.000 metros cúbicos. Luego los precios bajaron marcadamente.
En 2026, la crisis del gas en Europa aumentó debido a la reducción de los volúmenes disponibles de gas natural licuado (GNL) de los países del Medio Oriente, principalmente de Qatar y los Emiratos Árabes Unidos. Esto sucedió después del cierre del Estrecho de Hormuz, a través del cual alrededor de una quinta parte del comercio mundial de GNL pasa normalmente, y daños a las instalaciones de licuefacción de Qatar.
Según Pavel Petrov, consultor senior de S+Consulting, dos líneas de licuefacción con una capacidad total de 12,8 millones de toneladas de GNL al año, o alrededor del 17% de la anterior capacidad de exportación de Qatar, se pusieron en marcha. Su recuperación puede tardar al menos tres años, por lo que el mercado no espera un retorno inmediato de estos volúmenes incluso después de la normalización del envío.
Sin embargo, la segunda oleada de precios crecientes de gas en Europa fue desencadenada por un aumento estacional de la demanda. Expertos entrevistados por RBC señalan que las reservas insuficientes en instalaciones de almacenamiento subterráneo de gas (UGS) antes del invierno aumentan la vulnerabilidad de Europa, que tiene que competir por los volúmenes de mancha con consumidores asiáticos y ofrecer un precio más alto. Al mismo tiempo, mientras que Asia tiene la oportunidad de cambiar temporalmente al carbón durante los saltos del precio del gas, en Europa la transición a la generación de carbón es limitada, incluido el costo de las emisiones de carbono, añade Igor Yushkov, experto del Fondo Nacional de Seguridad Energética.
El hacinamiento del UGS en la Unión Europea sigue estando en sus niveles más bajos para este período en 15 años, suscitando preocupación por la estación de calefacción. Al final del día del gas el 25 de octubre, las instalaciones del UGS se llenaron de 74,92%, acumularon alrededor de 80,500 millones de metros cúbicos de gas. En otros años, las reservas UGS a finales de septiembre superaron el 80%, incluso en 2022.
El almacenamiento subterráneo suministra aproximadamente el 20-30% del consumo de gas invernal de la UE, suavizando la demanda máxima y las interrupciones de la oferta. Después de la reducción de las importaciones de oleoductos rusos en 2022, la Comisión Europea estableció un objetivo de 90% de ocupación de almacenamiento para los países de la asociación. Posteriormente se prorrogó el plazo para alcanzar el objetivo: ahora puede completarse en el período comprendido entre el 1 de octubre y el 1 de diciembre, y en condiciones difíciles, es admisible una disminución del objetivo en 10 o incluso 15 puntos porcentuales.
La ocupación actual de las instalaciones de almacenamiento europeas es atípica para Europa. En promedio, durante cinco años para esta fecha, el nivel de gas almacenado fue del 89%, dice Ada Bukharova, consultor de ATK Consulting. Según sus cálculos, la brecha entre el nivel actual de reservas y el promedio quinquenal es de unos 14 mil millones de metros cúbicos de gas. The authorities of some countries are forced to buy gas on the market, which further raises prices. Por ejemplo, Alemania ha firmado contratos de gas adicionales por valor de casi 245 millones de euros para prepararse para el invierno.
En los escenarios de estrés de los reguladores europeos, el déficit puede alcanzar 22-40 mil millones de metros cúbicos, añade socio Kept, jefe de la práctica de proporcionar servicios a las empresas de petróleo y gas Maxim Malkov.
Los consumidores europeos aún no han sentido una escasez física de gas, dijo Bukharova. Sin embargo, la situación dependerá del tiempo y de la capacidad de atraer envíos adicionales de GNL. Según ella, si los suministros del Golfo Pérsico no se recuperan y Europa espera un invierno frío, entonces los precios por encima de $ 1,100 por 1.000 metros cúbicos pueden durar hasta la primavera.
El Centro de Índices de Precios (CCI) cree que en un invierno cálido, las reservas actuales pueden ser suficientes para pasar la temporada de calefacción. Si la temperatura disminuye significativamente en las próximas semanas, las citas pueden seguir aumentando. Una opinión similar es compartida por Petrov: con un invierno frío y la persistencia de interrupciones de suministro, el precio del gas puede superar a corto plazo 120 € por 1 MWh (unos 1.400 dólares por 1 mil metros cúbicos).
Que industrias sufrirán de gas caro
La retención prolongada de cotizaciones por encima de 1.100 dólares por 1.000 metros cúbicos puede aumentar la presión sobre la industria europea. Los productores de fertilizantes de nitrógeno siguen siendo los más vulnerables: el gas natural se utiliza como materia prima de amoníaco y como fuente de energía, dice Bukharova. Según la Comisión Europea, el gas representa el 70-80% del costo de dichos productos. El analista señala que ya está en marcha una nueva ola de transferencia de parte de la capacidad fuera de Europa. “Por ejemplo, el productor noruego Yara en el tercer trimestre redujo la producción de amoníaco y anunció la compra de una planta de amoníaco en Texas para ser menos dependiente del gas europeo”, dice Bukharova.
El negocio de los productores europeos de fertilizantes de nitrógeno sufrió enormemente debido al alto costo de gas en 2022. Luego en el verano, no sólo Yara, sino también otras empresas, como el polaco Grupa Azoty y British CF Industries Inc, fueron reducidas o suspendidas la producción.
En otras industrias energéticamente intensivas, incluyendo la industria química, vidrio, cerámica y acero, los riesgos también siguen siendo altos. Sin embargo, no hay datos sobre los cierres masivos de las empresas. La utilización de la capacidad en la industria química de la UE aumentó al 75% en el tercer trimestre.