Les prix européens du gaz ont atteint un niveau élevé sur quatre ans
Une forte augmentation de la demande de gaz avant le début du froid en Europe a stimulé les cours des actions. Pour la première fois depuis la fin de 2022, les cotes du moyeu TTF ont dépassé la barre de 1100 $ par 1 000 mètres cubes
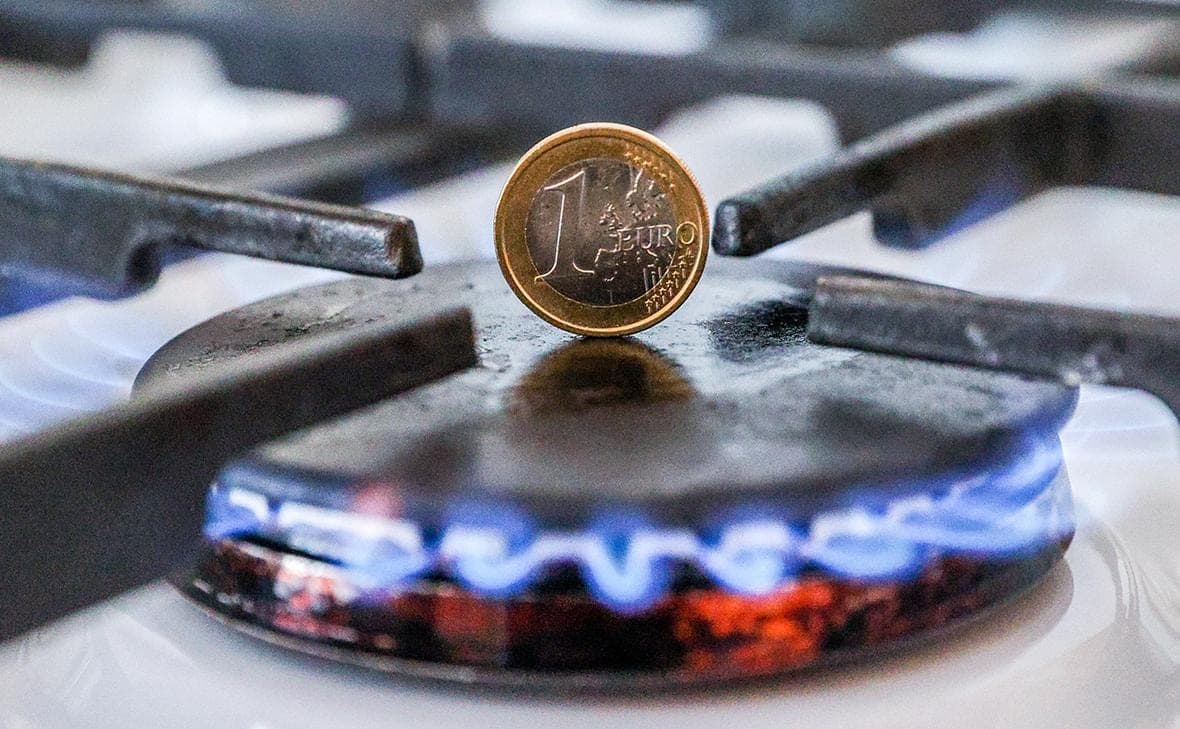
Le prix de change du gaz en Europe a augmenté à des niveaux élevés depuis le 21 décembre 2022, dans le contexte de la poursuite du conflit au Moyen-Orient et de la faiblesse des réserves de stockage souterrain dans l'UE avant la saison de chauffage. Le lundi 26 octobre, la valeur des contrats à terme de novembre au hub TTF aux Pays-Bas à son pic a augmenté de 2,3 %, à 1 133 $ par 1 000 mètres cubes, selon les données de trading ICE Futures.
Les prix de change du gaz en Europe ont été constamment élevés en 2021-2022. Au début du printemps 2022, lorsque l'UE a fortement réduit les importations de gaz de pipeline en provenance de Russie, les prix ont atteint un record historique de 3892 $ par 1 000 mètres cubes. Puis les prix ont fortement baissé.
En 2026, la crise du gaz en Europe s'est aggravée en raison de la réduction des volumes disponibles de gaz naturel liquéfié (GNL) en provenance des pays du Moyen-Orient, principalement du Qatar et des Émirats arabes unis. Cela s'est produit après la fermeture du détroit d'Hormuz, par lequel un cinquième environ du commerce mondial de GNL transite normalement, et des dommages aux installations de liquéfaction du Qatar.
Selon Pavel Petrov, consultant principal de S+Consulting, deux lignes de liquéfaction d'une capacité totale de 12,8 millions de tonnes de GNL par an, soit environ 17 % des capacités d'exportation antérieures du Qatar, ont été mises hors d'état de fonctionner. Leur récupération peut prendre au moins trois ans, de sorte que le marché ne s'attend pas à un retour immédiat de ces volumes même après la normalisation de l'expédition.
Toutefois, la deuxième vague de hausse des prix du gaz en Europe a été déclenchée par une augmentation saisonnière de la demande. Les experts interviewés par RBC notent que l'insuffisance des réserves dans les installations de stockage souterrain de gaz (UGS) avant l'hiver accroît la vulnérabilité de l'Europe, qui doit rivaliser avec les consommateurs asiatiques pour obtenir des volumes ponctuels et offrir un prix plus élevé. En même temps, alors que l'Asie a la possibilité de passer temporairement au charbon pendant les hausses des prix du gaz, en Europe la transition vers la production de charbon est limitée, y compris le coût des émissions de carbone, ajoute Igor Yushkov, expert au Fonds national pour la sécurité énergétique.
La surpopulation urbaine dans l'Union européenne reste à son niveau le plus bas pour cette période de 15 ans, ce qui suscite des préoccupations au sujet de la saison de chauffage. À la fin de la journée gaz le 25 octobre, les installations UGS ont été remplies de 74,92%, ils ont accumulé environ 80,5 milliards de mètres cubes de gaz. Les autres années, les réserves de l'UGS dépassaient 80 % à la fin de septembre, y compris en 2022.
Le stockage souterrain fournit environ 20 à 30% de la consommation de gaz d'hiver de l'UE, lissant la demande de pointe et les perturbations de l'offre. Après la réduction des importations de gazoducs russes en 2022, la Commission européenne a fixé pour les pays de l'association un objectif de 90 % d'occupation du stockage avant le 1er novembre. Plus tard, la date limite pour atteindre l'objectif a été prolongée : elle peut maintenant être complétée entre le 1er octobre et le 1er décembre et, dans des conditions difficiles, une diminution de l'objectif de 10, voire 15 points de pourcentage est autorisée.
L'occupation actuelle des installations de stockage européennes est atypique pour l'Europe. En moyenne, pendant cinq ans à cette date, le niveau de gaz entreposé était de 89 %, affirme Ada Bukharova, consultante chez ATK Consulting. Selon ses calculs, l'écart entre le niveau actuel des réserves et la moyenne quinquennale est d'environ 14 milliards de mètres cubes de gaz. Les autorités de certains pays sont contraintes d'acheter du gaz sur le marché, ce qui augmente encore les prix. Par exemple, l'Allemagne a signé des contrats de gaz supplémentaires d'une valeur de près de 245 millions d'euros pour se préparer à l'hiver.
Dans les scénarios de stress des régulateurs européens, le déficit peut atteindre 22-40 milliards de mètres cubes, ajoute le partenaire Kept, chef de la pratique de fournir des services aux compagnies pétrolières et gazières Maxim Malkov.
Les consommateurs européens n'ont pas encore ressenti une pénurie physique de gaz, a déclaré Bukharova. Toutefois, la situation dépendra de la météo et de la capacité d'attirer d'autres expéditions de GNL. Selon elle, si les approvisionnements du Golfe Persique ne se rétablissent pas et l'Europe attend un hiver froid, alors les prix supérieurs à 1 100 $ par 1 000 mètres cubes peuvent durer jusqu'au printemps.
Le Center for Price Indices (CCI) estime que dans un hiver chaud, les réserves actuelles peuvent être suffisantes pour passer la saison de chauffage. Si la température diminue considérablement dans les prochaines semaines, les citations peuvent continuer à augmenter. Une opinion similaire est partagée par Petrov: avec un hiver froid et la persistance des interruptions d'approvisionnement, le prix du gaz peut à court terme dépasser 120 € par 1 MWh (environ 1 400 $ par 1 000 mètres cubes).
Quelles industries souffriront de gaz coûteux
La rétention prolongée de cotations supérieures à 1 100 $ par 1 000 mètres cubes peut accroître la pression sur l'industrie européenne. Les producteurs d'engrais azotés demeurent les plus vulnérables : le gaz naturel est utilisé à la fois comme matière première pour l'ammoniac et comme source d'énergie, dit Bukharova. Selon la Commission européenne, le gaz représente 70 à 80 % du coût de ces produits. L'analyste note qu'une nouvelle vague de transfert de certaines capacités en dehors de l'Europe est déjà en cours. Par exemple, au troisième trimestre, le producteur norvégien Yara a réduit la production d'ammoniac et annoncé l'achat d'une usine d'ammoniac au Texas pour être moins dépendante du gaz européen, déclare Bukharova.
L'activité des producteurs européens d'engrais azotés a beaucoup souffert du coût élevé du gaz en 2022. Puis en été, non seulement Yara, mais aussi d'autres entreprises, telles que le groupe polonais Azoty et British CF Industries Inc, ont été réduites ou ont cessé la production.
Dans d'autres industries à forte intensité énergétique, dont l'industrie chimique, le verre, la céramique et l'acier, les risques demeurent élevés. Toutefois, il n'existe pas de données sur les fermetures massives des entreprises. L'utilisation des capacités dans l'industrie chimique de l'UE est passée à 75 % au troisième trimestre.