La Chambre des comptes a demandé une augmentation de l'impôt sur le revenu excédentaire de l'or
La Chambre des comptes a commenté le projet de loi du gouvernement sur l'impôt sur le revenu des utilisateurs du sous-sol. Des critiques particulières ont été formulées à l'encontre d'un taux d'imposition réduit pour les sociétés minières aurifères
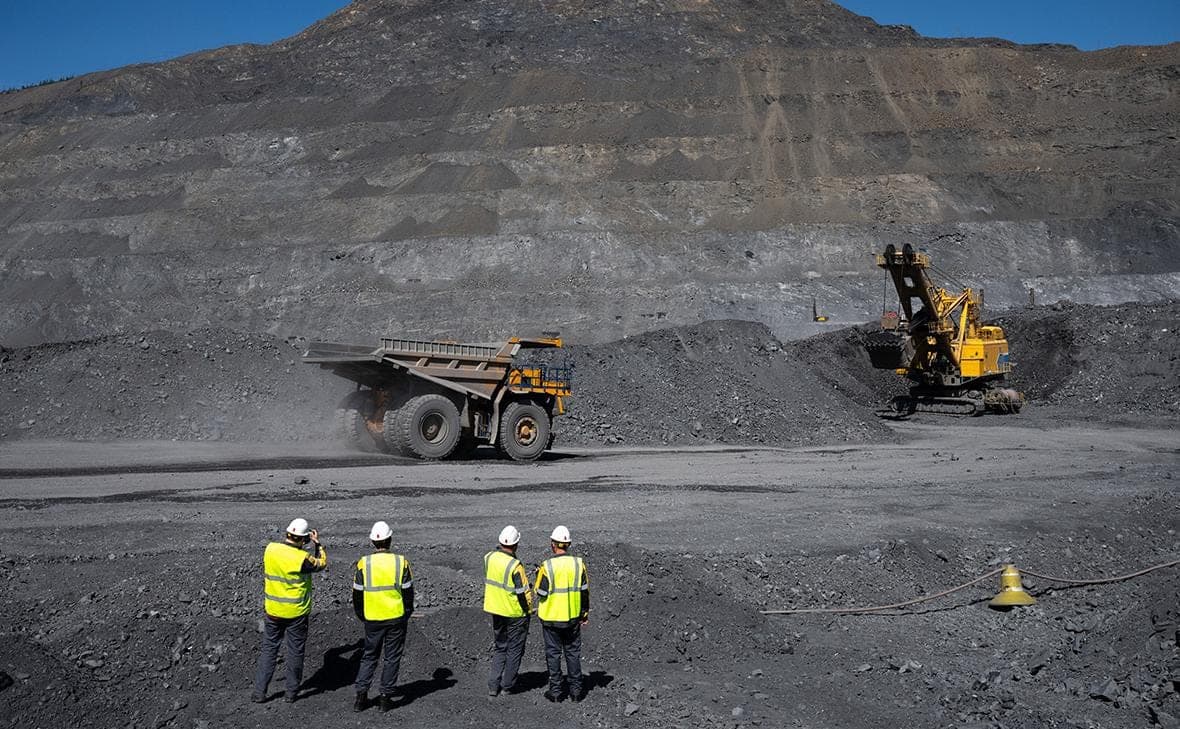
La Chambre des comptes estime qu'il est nécessaire, dans le nouveau cycle budgétaire, d'accroître la charge fiscale des sociétés minières aurifères et de passer d'une imposition ponctuelle à une imposition systémique des loyers de montagne. L'organisme de contrôle explique cela par la croissance des prix mondiaux de l'or et la rentabilité élevée de l'industrie, indiquée dans sa conclusion sur le projet de budget fédéral pour 2027-2029.
L'analyse des indicateurs financiers des utilisateurs de sous-sols a révélé un potentiel important de revenus additionnels de la taxe d'extraction des minéraux (MET) pour l'extraction de métaux précieux et non ferreux, de minerais complexes et de matières premières pour la production d'engrais minéraux. Le niveau actuel de taxation de ces ressources est jugé insuffisant.
L'entreprise commune note qu'en 2020-2025, la législation a été modifiée à plusieurs reprises pour retirer les superbénéfices de l'extraction de minéraux solides. Parmi les mesures prises figurent l'augmentation du statut de société opérant dans les conditions d'une économie de marché, le lien entre les taux d'imposition et les prix mondiaux des matières premières et l'introduction d'une taxe unique sur les superprofits en 2023. Au lieu d'étendre la pratique des honoraires ponctuels, la Chambre des comptes propose d'élaborer des mesures systémiques pour améliorer la taxation de l'extraction de certains types de minéraux.
Par ailleurs, la conclusion indique la nécessité d'établir un taux d'imposition plus élevé pour l'exploitation de l'or. Le projet de loi sur l'impôt sur le revenu (SIT) prévoit un taux de 20 % pour l'or contre 30 % pour la plupart des autres minéraux.
Le prix moyen mondial de l'or en 2025 s'est élevé à 3 442 $ l'once de troy, soit une augmentation de 91 % par rapport à 2021, a conclu le JV. Selon les prévisions du développement socio-économique, le prix de l'or en 2026 sera 25% supérieur au niveau de 2025, en 2027 - de 38 %, en 2028 - de 41 %, en 2029 - de 44 %. La Chambre de vérification note également que la rentabilité moyenne des coûts de production d'or de l'industrie dépasse de beaucoup les indicateurs des autres industries minières.
Comment fonctionne le NSD
Le Ministère des finances a présenté au gouvernement un ensemble de mesures budgétaires pour 2027-2029, y compris un projet de loi sur l'impôt sur les super-revenus pour les utilisateurs du sous-sol. Il est proposé que la taxe soit prélevée en 2027-2029 auprès d'entreprises produisant du minerai de fer, des minerais de métaux non ferreux, des métaux précieux, des matières premières pour la production d'aluminium et d'engrais et un certain nombre d'autres minéraux solides. Avec la production de pétrole, gaz, charbon, diamants, uranium NSD n'est pas chargé. Le taux sera de 30 % pour la plupart des minéraux et de 20 % pour l'or.
L'objet de la taxation sera le coût supplémentaire des matières premières extraites, lorsque le prix mondial moyen de ces matières dépassera le prix moyen pondéré de base de 2025. Pour créer une assiette fiscale, la croissance du prix moyen des matières premières en 2026 devrait être d'au moins 10 %. Le prix de base pour les périodes suivantes sera indexé: pour le calcul de l'impôt pour 2027 - de 10%, pour 2028 - de 21% par rapport au chiffre de 2025. La facture limite également le montant versé à NSD au montant calculé sur la base de l'indicateur «15 % des revenus estimés moins la taxe d'extraction minérale (MET) » (en anglais seulement).
Selon le ministère des Finances, la taxe devrait apporter le budget 683 milliards de roubles. pendant trois ans. Selon les estimations de la RSPP, avec les mêmes conditions macroéconomiques, les revenus totaux de la NSD peuvent s'élever à environ 1,1 billion de roubles, soit environ 1,6 fois plus que l'estimation du ministère des Finances.
Ce que disent les analystes
Les analystes interviewés par RBC estiment que la transition vers une imposition plus prévisible du loyer minier est justifiée, mais ils diffèrent dans leurs évaluations de la nécessité d'accroître le fardeau de l'exploitation minière aurifère. Parmi les solutions possibles, ils appellent une modification des taux du statut de société opérant dans les conditions d'une économie de marché en fonction des prix mondiaux de l'or et l'introduction d'une échelle fiscale plus souple. Dans le même temps, les experts avertissent que des taxes plus élevées peuvent réduire l'attractivité du développement de domaines à coûts élevés.
Sergey Krivohizhin, analyste à la Sinara Investment Bank, estime que l'élaboration de règles fiscales distinctes pour différents segments du complexe minier et métallurgique rendrait la charge plus prévisible et compréhensible pour les producteurs. Cela permettrait aux entreprises d'envisager des paiements futurs au moment de planifier leur budget. Cependant, cela nécessite une élaboration détaillée du mécanisme par les entreprises et les autorités, et jusqu'à présent l'initiative ressemble plus à un appel théorique, note l'analyste.
Le gestionnaire de portefeuille d'Alfa-Capital Dmitry Skryabin estime également que la transition vers des règles à long terme du jeu est justifiée, ce qui, contrairement aux retraits ponctuels, semble rationnel tant pour le budget que pour les entreprises sectorielles et les investisseurs.
L'analyste Finam Egor Vershinin attire l'attention sur le fait que le projet de loi sur la NSD ne résout pas le problème de la fiscalité systémique de la location de montagne, et son principal problème est l'instabilité des revenus, car même un petit changement de prix peut affecter les frais. Une alternative plus prévisible à une taxe temporaire serait le développement de mécanismes permanents basés sur le statut de société opérant dans les conditions d'une économie de marché, y compris des mécanismes déjà existants liant la charge fiscale aux prix mondiaux des matières premières, estime Vershinin.
Dmitry Orekhov, Directeur Général de l'agence de notation de la NKR, souligne que l'amélioration du statut de société opérant dans les conditions d'une économie de marché devrait tenir compte non seulement de la croissance des prix des matières premières, mais aussi de la dynamique des coûts, de la qualité de la base de ressources, des conditions de production et de l'intensité du capital des projets, afin que le retrait des superprofits ne réduise pas la capacité des entreprises à financer l'exploration géologique et le développement de la production.
Loyer d'or
Commentant la proposition de l'entreprise commune visant à établir un taux majoré de NSD pour l'extraction de l'or, Krivohizhin a proposé d'envisager un seuil de prix supplémentaire pour le statut de société opérant dans les conditions d'une économie de marché. Maintenant, avec le prix de l'or supérieur à 1 900 $ l'once, le taux du statut de société opérant dans les conditions d'une économie de marché passe à 10 %. Peut-être sous le taux augmenté se réfère-t-il à l'introduction d'une autre limite – disons, 3 000 $ l'once, au-dessus de laquelle le taux de MET sera augmenté, dit l'analyste. Comme point de référence possible, il cite un taux de 20-30%, soulignant qu'un niveau particulier nécessite une estimation séparée.
En même temps, Krivohizhin met en garde contre une augmentation mécanique de la charge fiscale. Selon lui, l'augmentation de la rentabilité de l'exploitation de l'or par rapport aux autres industries minières ne tient pas pleinement compte des particularités des investissements dans l'industrie : les coûts de l'exploration et de la mise en valeur des gisements y sont plus élevés, et les conditions d'exploitation des actifs sont plus faibles. En outre, l'augmentation des prix permet d'impliquer le développement du secteur avec des coûts plus élevés, augmentant la croissance des investissements dans le secteur. L'augmentation des taxes peut rendre ces projets moins attrayants ou non rentables.
Selon Scriabin, le coût moyen de l'extraction de l'or dans l'industrie est d'environ 2 000 $ l'once. À un prix de la métallurgie supérieur à 4 000 $ l'once, le rendement de la trésorerie libre des sociétés minières aurifères peut dépasser 50 %. Par conséquent, selon l'analyste, la logique de l'État de retirer une partie des bénéfices excédentaires causés par des conditions de prix favorables est claire. Parallèlement, le montant de la taxe supplémentaire et l'indexation du prix de base à partir duquel la charge fiscale est calculée doivent être examinés séparément.
Vershinin pense également que les arguments de la Chambre des comptes en faveur d'une charge fiscale plus élevée sur l'extraction de l'or sont justifiés. Cependant, il s'oppose à un taux unique plus élevé pour l'ensemble de l'industrie : le potentiel de superprofits des grands producteurs à faible coût est nettement plus élevé que celui des entreprises développant des gisements à minerais pauvres.
Le projet de loi fixe un taux de 20 % pour l'or par rapport à 30 % pour les autres sociétés, compte tenu probablement de la réserve déjà existante pour le statut de société opérant dans les conditions d'une économie de marché. Cependant, le problème clé n'est pas tant dans la taille du taux que dans la conception de la taxe, dit Vershinin. Selon les calculs de Finam, au prix actuel de l'or (4196 $ l'once), la taxe Polyus pour 2028 ne se produit pas : l'excédent sur la base indexée est de 9,2 % avec un seuil de 10 %. Par conséquent, dans ce scénario, le relèvement du taux de 20 à 30 % ne change rien. Au prix de l'or à partir de 4400 $ l'once, les paiements globaux pour 3 ans peuvent s'élever à 89-96 milliards de roubles. contre 55,6 milliards de roubles. au prix actuel. Au prix à long terme de 4 000 $, la taxe dans le modèle Finama ne se produit que pour 2026, note l'analyste.
À titre d'alternative, l'analyste propose d'introduire une échelle d'imposition uniforme selon le prix de l'or ou d'inclure la composante locative directement dans le statut de société opérant dans les conditions d'une économie de marché.
Plus tôt, le RSPP a envoyé les propositions du ministère des Finances pour la révision de la NSD (à propos de ces propositions RBC a raconté en détail le 2 octobre). L'Union, en particulier, a proposé de ne pas prélever d'impôt sur les entreprises non rentables, de tenir compte des spécificités de l'industrie et de permettre l'inclusion de la DNS payée dans les dépenses lors du calcul de l'impôt sur le revenu. À titre de solution de rechange, le RSPP a également proposé une augmentation temporaire du taux d'impôt sur le revenu de 0,5 à 1 point de pourcentage pour une période de trois ans.
Des représentants de l'industrie de l'extraction de l'or interrogés par RBC ont déjà averti que la DN peut réduire la rentabilité des entreprises et ne pas tenir compte des différences dans l'économie de chaque projet. Ils ont souligné les coûts en capital élevés et un long cycle d'investissement dans l'industrie, préconisé l'exonération fiscale pour les entreprises non rentables et une approche plus sélective pour déterminer la charge fiscale.
RBC a envoyé une demande aux plus grandes sociétés minières aurifères.