وقدم محللون مصرف سوفكو توقعات عن أرباح عمال النفط الروس
ونقح مصرف Sovcombank توقعاته المتعلقة بعائدات شركات النفط الروسية. ويعتقد الخبراء أن المدفوعات يمكن أن تعطي عائدا مزدوجا
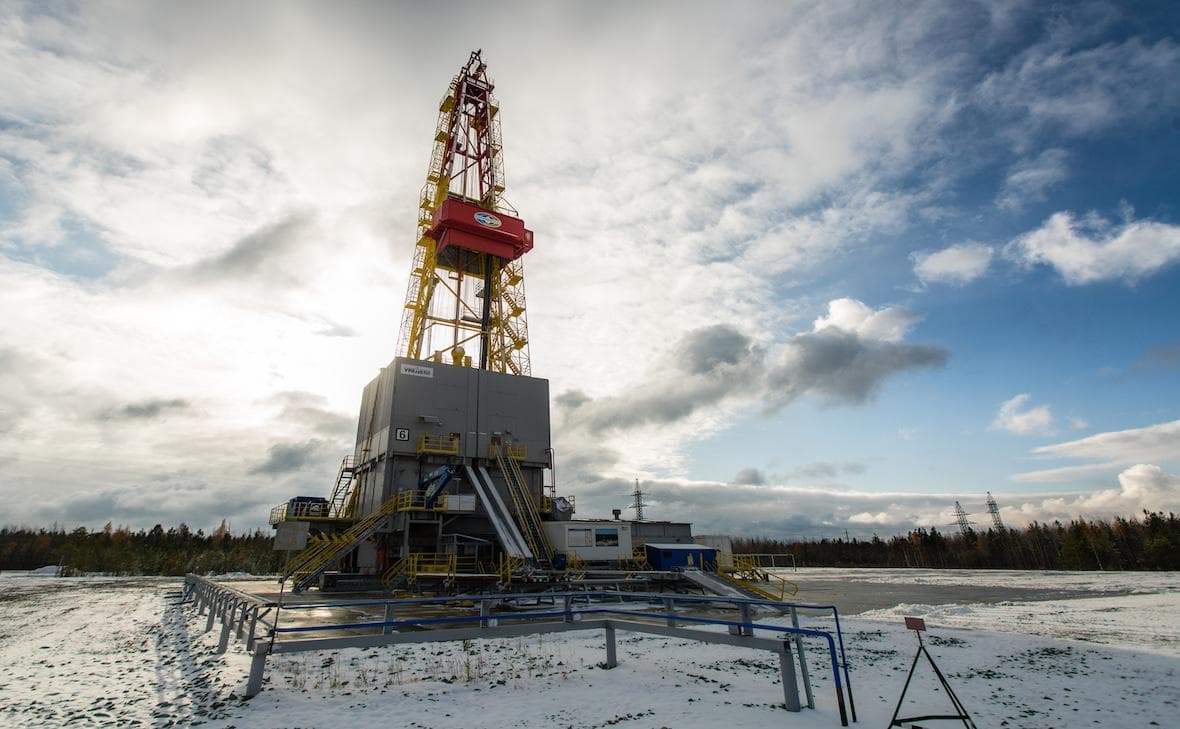
وتنبأ محللو شركة سوفكومبان بفوائد شركات النفط والغاز، ولا سيما شركة LUKOIL وRosneft وGazprom Neft وTtneft و Surgutneftegaz. وقد ورد هذا في تقرير المصرف الذي يسمى " على أساس الموجة " . شركات النفط، نتائج النصف الأول من السنة " .
ويلاحظ المصرف أن هذا القطاع لا يزال يفتقر إلى القيمة الأساسية. ولا يتوقع المحللون تحقيق عائد متوسط قدره 13 في المائة أو أكثر فحسب، بل يتوقعون أيضاً خياراً لإعادة تقييم المخاطر الجغرافية السياسية بشكل كبير إذا انخفضت المخاطر. ويظل كل ذلك مهما حتى في ضوء الركود المتوقع للمؤشرات الطبيعية في مجال استخراج المواد وتجهيزها في عام 2026.
1. Surgutneftegaz
ومع مراعاة نمو أسعار النفط وضعف الأنقاض، غيّر المحللون التوقعات المتعلقة بعائدات شركة " سورغنتيغاز " لعام 2026. وينظر مصرف Sovcombank في عدة سيناريوهات لسعر صرف الأنقاض في نهاية عام ٢٠٢٦ - من عام ١٩٨٠ إلى عام ١٩٩٤ لكل دولار. وفي نهاية عام سعر الصرف بالدولار في نظام " м94 " ، يمكن أن تكون العائد على الأسهم المفضلة هو " الرسم البياني 10-5 " ، مع تحقيق عائد يبلغ نحو 26 في المائة.
وقد تراكمت لدى شركة " سوغوتنفتيغاز " احتياطيات كبيرة من السيولة (ما يسمى " الفقاعة " )، ومعظمها مخزن بالعملة الأجنبية. وتتوقف النتائج المالية لسورغوتينفتيغاز وحجم الأرباح إلى حد كبير على التغير في سعر صرف الأنقاض مقابل الدولار وإعادة تقييم الودائع الدولارية. وكلما أضعفت الأنقاض، كلما زادت تكلفة كوب الشركة والعكس بالعكس.
ويقدر مصرف سوفكومبان احتياطيات السيولة لسورغوتينفتيغاز لعام 2026 عند نسبة 16.2 تريليون ريال، بما في ذلك تريليون ميغاواط بالعملة الأجنبية. " وإذ نضع في اعتبارنا النسبة المقدرة للعملة الأجنبية/الأصول المتروكة، نعتقد أن العائد ينمو بأكثر من ٣٥ كوبكا لكل روبل يضعف الأنقاض مقابل الدولار " ، نكتب إيغور أوبيدكوف، رئيس المحللين في سوفكومبانك.
وتبعاً للمعدل في نهاية السنة، فإن العائد على الأسهم المفضلة لسورغوتينفتيغاز لعام 2026 قد يكون 13-26 في المائة، ويحسب مصرف سوفكوبانك. ولذلك، فإن البنك يتوقع، بدولار قدره 80 دولاراً، أرباحاً تتراوح بين 5.3 في المائة لكل حصة، و84-16.8 في المائة، و87 في المائة، و7.9 في المائة في الحصة، و190 في المائة، و9 في المائة في الحصة، و1994 في المائة مقابل 10.5 في المائة.
وباستثناء الفروق في أسعار الصرف، قد تصل عائد عام 2027 إلى مستوى الراتب الذي يبلغ 4.7 في المائة لكل حصة، ولكن بمعدل الراتب في عام 1990 في نهاية العام، قد تكون العائدات بالفعل في حدود 5.7 في المائة لكل حصة (16 في المائة من العائد العائد العائد لعام 2027). At the same time, the basic forecast assumes the ruble-dollar exchange rate at the level of у95 and a revenuend of more than у7 (more than 17% of the revenuend yield).
2. Rosneft
وتبلغ التوقعات المتعلقة بالقسط الأول من عام 2026 9.4 لكل حصة.
في النصف الأول من العام، صافي ربح الشركة بلغ 200 بليون، وهو أقل بنسبة 18.4 في المائة من العام السابق. وفي النصف الأول من عام 2025، كان الرقم هو ии245 billion. ومع هذه النتائج، يتوقع المحللون تحقيق أرباح قدرها 9.4 في المائة.
والتوقعات المتعلقة بالأرباح في النصف الثاني من عام 2026 هي أكثر من نسبة الـ 1020 لكل حصة.
ويتوقع خبراء مصرف سوفكو أن يتجاوز صافي ربح الشركة في النصف الثاني من عام 2026 430 بليون دولار. ومن بين أسباب النمو، اقتصر المحللون على بدء الشحنات من مشروع النفط الشرقي وعدم وجود عوامل غير نقدية تفرض ضغوطا على الأرباح في النصف الأول من السنة.
وهكذا، يمكن أن تكون حصيلة أرباح الأسهم في روزنفت، طوال العام، أكثر من 8 في المائة.
وشركة فوستوك للنفط هي أكبر مشروع في روسنيفت، يشمل حقول بياخسكوي وإركينسكوي في تايمر. ويشمل ذلك الودائع المطورة بالفعل لمجموعة فانكور والودائع الجديدة في شمال إقليم كراسنويارسك. وكما ذكر في روسنيفت، فإن قاعدة الموارد المؤكدة لزيت فوستوك تبلغ 7 بلايين طن من النفط. The company started the project in 2020.
In early September, Russian President Vladimir Putin launched the commissioning of the Vostok Oil project in the Krasnoyarsk Territory. وأطلق خط أنابيب النفط الرئيسي وتم تحميل أول ناقلة.
3. LUKOIL
والتوقعات المتعلقة بالقسط الأول من عام 2026 هي у490-516 لكل حصة.
ويعزى هذا التنبؤ إلى مؤشرات مالية جيدة. According to the results of the first half of the year, LUKOIL, in particular, increased EBITDA almost twice, reduced CAPEX and released working capital, thanks to which the company significantly restored its financial performance after a weak 2025. ونتيجة لذلك، زاد صافي الأرباح الذي يعزى إلى حملة الأسهم 1.5 مرة، ليبلغ 430.9 بليون نسمة.
وتبلغ التوقعات المتعلقة بالقسط الثاني من عام 2026 505 لكل حصة.
وفي النصف الثاني من السنة، وفقا للمحللين، يمكن أن يكون التدفق النقدي الحر أسوأ بكثير من خلفية ضعف تدفق النقدية ونمو برنامج الإنفاق الرأسمالي، الذي يمكن نقل جزء من تكاليفه من النصف الأول إلى الثاني، وقال رئيس محلل سوفكوبنك إيغور أوبيدكوف.
ووفقاً لخبراء مصرف سوفكو، فإن التدفق النقدي المجاني الفعلي للنصف الثاني من السنة قد يقل عن 150 بليون دولار. وفي الوقت نفسه، يعتقدون أن قاعدة الأرباح ستظل عند أكثر من 300 بليون دولار، وأن العائد سيكون 505 2 لكل حصة.
وعموماً، يمكن للشركة، وفقاً للمحللين، أن تدفع مبلغاً مضاعفاً قدره 995-1021 دولاراً لكل حصة مع عائد عائد يبلغ 18.5-19 في المائة
4. Gazprom Neft
أما الأرباح المقدرة المستحقة الدفع في عامي 2027 و 2028 فهي من 168 (أي ما يزيد على 30 في المائة على سنتين).
ويتوقع مصرف سوفسكوم أن يزيد نسبة المدفوعات من 65 إلى 75 في المائة.
According to analysts, the current debt load allows the company, with a decrease in EBITDA in 2027 or 2028 to сти850 billion, to increase even more than сти500 billion of debt, so as not to exceed the debt load in the conditional 2.0x.
وسيتيح ذلك دفع أرباح بنسبة 75 في المائة على مدى السنتين المقبلتين، حتى إذا كان التدفق النقدي المجاني متولداً عند مستوى حوالي 000 975 بليون دولار في السنة التقويمية - على مستوى الربحية على التدفق النقدي المجاني بنسبة 2 في المائة، شرح مصرف سوفسكوم توقعاته.
5. Tatneft
والتوقعات الأساسية لعائدات النصف الثاني من عام 2026 هي " ие45.1 لكل حصة " (بالنسبة للسنة، مع مراعاة النصف الأول من السنة - ие78 لكل حصة بنسبة 13 في المائة).
In the case of a smaller payout (at 50% of IFRS revenue), the revenue may be 71 per share. A positive scenario with a payment of 75% of IFRS revenues implies a payment of 106 per share. غير أن المحللين يعتقدون أن هذا ليس جزءا من خطط الشركة.
اقرأ "الاستثمارات العامة" في "ماكس".