Аналитики Совкомбанка дали прогноз по дивидендам российских нефтяников
В Совкомбанке пересмотрели прогнозы по дивидендам российских нефтяных компаний. Эксперты считают, что выплаты могут дать двузначную дивдоходность
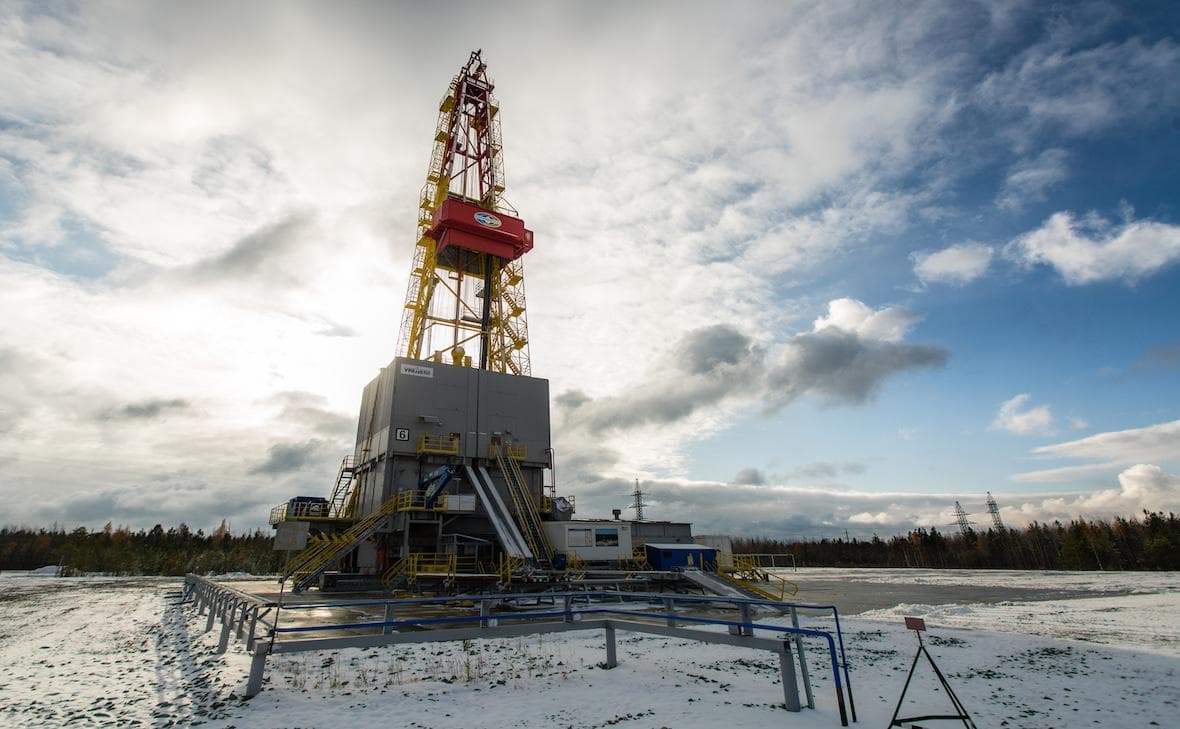
Аналитики Совкомбанка спрогнозировали дивиденды компаний нефтегазового сектора, в частности ЛУКОЙЛа, «Роснефти», «Газпром нефти», «Татнефти», а также «Сургутнефтегаза». Об этом говорится в отчете банка под названием «На гребне волны. Нефтяные компании, итоги первого полугодия».
В банке отмечают, что сектор все еще фундаментально недооценен. Аналитики предполагают не только медианную дивидендную доходность сектора на уровне 13% или даже больше, но и опцион на существенную переоценку вверх в случае снижения геополитического риска. Все это остается актуальным даже на фоне ожидаемой стагнации натуральных показателей в добыче и переработке в 2026 году, считают они.
1. «Сургутнефтегаз»
С учетом роста цен на нефть и ослабления рубля аналитики изменили прогноз по дивидендам «Сургутнефтегаза» за 2026 год. В Совкомбанке рассматривают несколько сценариев для курса рубля на конец 2026 года — от ₽80 до ₽94 за доллар. При курсе доллара на конец года на уровне ₽94 дивиденд по привилегированным акциям может составить ₽10,5 с дивдоходностью примерно 26%.
«Сургутнефтегаз» накопил значительные запасы ликвидности (так называемая «кубышка»), большая часть которых хранится в иностранной валюте. Финансовые результаты «Сургутнефтегаза» и объем дивидендов во многом зависят от изменения курса рубля к доллару и переоценки долларовых депозитов. Чем слабее рубль — тем дороже кубышка компании и наоборот.
Совкомбанк оценивает запасы ликвидности «Сургутнефтегаза» на 2026 год в ₽6,2 трлн, в том числе ₽4,2 трлн в валюте. «С учетом оценочной пропорции по валютным/рублевым активам мы считаем, что дивиденд растет более, чем на 35 копеек на каждый рубль ослабления курса рубля к доллару», — пишет главный аналитик Совкомбанка Егор Объедков.
В зависимости от курса на конец года доходность по привилегированным акциям «Сургутнефтегаза» за 2026 год может составить 13–26%, подсчитали в Совкомбанке. Так, при долларе по ₽80 в банке ожидают дивиденды в размере ₽5,3 на акцию, по ₽84 — ₽6,8 на акцию, по ₽87 — ₽7,9 на акцию, по ₽90 — ₽9 на акцию, по ₽94 — ₽10,5 на акцию.
Без учета курсовых разниц дивиденд за 2027 год может составить ₽4,7 на акцию, а вот при курсе ₽90 на конец года дивиденд может быть уже ₽5,7 на акцию (16% дивидендной доходности по итогам 2027 года). При этом базовый прогноз предполагает курс рубля к доллару на уровне ₽95 и дивиденд более ₽7 (больше 17% дивидендной доходности).
2. «Роснефть»
Прогноз по дивиденду за первое полугодие 2026 года — ₽9,4 на акцию.
По итогам первого полугодия чистая прибыль компании составила ₽200 млрд, что на 18,4% меньше, чем годом ранее. В первом полугодии 2025 года показатель составлял ₽245 млрд. При таких результатах аналитики прогнозируют дивиденды в размере ₽9,4 на акцию.
Прогноз по дивиденду за второе полугодие 2026 года — более ₽20 на акцию.
Эксперты Совкомбанка ожидают, что чистая прибыль компании во втором полугодии 2026 года может превысить ₽430 млрд. Среди причин роста аналитики выделяют начало отгрузок с проекта «Восток Ойл» и отсутствие неденежных факторов, которые оказали давление на прибыль в первом полугодии.
Таким образом, в целом за год дивдоходность по акциям «Роснефти» может составить более 8%.
«Восток Ойл» — крупнейший проект «Роснефти», который включает Пайяхское и Иркинское месторождения на Таймыре. В него входят уже разрабатываемые месторождения Ванкорской группы и новые месторождения на севере Красноярского края. Как заявляли в «Роснефти», подтвержденная ресурсная база «Восток Ойл» — 7 млрд т нефти. Компания приступила к реализации проекта в 2020 году.
В начале сентября президент России Владимир Путин дал старт вводу в эксплуатацию проекта «Восток Ойл» в Красноярском крае. Был запущен магистральный нефтепровод и загружен первый танкер.
3. ЛУКОЙЛ
Прогноз по дивиденду за первое полугодие 2026 года — ₽490–516 на акцию.
Такой прогноз обусловлен хорошими финансовыми показателями. По итогам первого полугодия ЛУКОЙЛ, в частности, увеличил EBITDA почти в два раза, снизил CAPEX и высвободил оборотный капитал, отмечают в банке, благодаря чему компания заметно восстановила финансовые показатели после слабого 2025 года. В итоге чистая прибыль, приходящаяся на акционеров, увеличилась в 1,5 раза, до ₽430,9 млрд.
Прогноз по дивиденду за второе полугодие 2026 года — ₽505 на акцию.
Во втором полугодии, по мнению аналитиков, свободный денежный поток может быть существенно хуже на фоне более слабого операционного денежного потока и роста программы капитальных затрат, часть расходов по которой может быть перенесена из первого полугодия во второе, считает главный аналитик Совкомбанка Егор Объедков.
По расчетам экспертов Совкомбанка, фактический свободный денежный поток за второе полугодие может составить менее ₽150 млрд. При этом они считают, что дивидендная база останется на уровне более ₽300 млрд, а дивиденд составит ₽505 на акцию.
В целом за год компания, по оценке аналитиков, может выплатить ₽995–1021 на акцию с дивдоходностью 18,5–19%
4. «Газпром нефть»
Оценочные дивиденды к выплате в 2027 и 2028 годах — ₽168 (доходность более 30% за два года).
В Совкомбанке ожидают повышения коэффициента выплат с 65 до 75%.
Как считают аналитики, текущая долговая нагрузка позволяет компании при снижении EBITDA в 2027 или 2028 годах до ₽850 млрд нарастить еще более ₽500 млрд долга, чтобы не выйти за долговую нагрузку в условные 2,0х.
Это позволит выплачивать дивиденды на уровне 75% ближайшие два года, даже если генерировать свободный денежный поток на уровне около ₽75 млрд за календарный год — на уровне рентабельности по свободному денежному потоку 2%, пояснили в Совкомбанке свой прогноз.
5. «Татнефть»
Базовый прогноз по дивидендам за второе полугодие 2026 года — ₽45,1 на акцию (за год, с учетом первого полугодия — ₽78 на акцию с доходностью 13%).
В случае же меньшей выплаты (на уровне 50% от прибыли по МСФО) дивиденд может быть на уровне ₽71 на акцию. Позитивный сценарий с выплатой 75% от прибыли по МСФО предполагает выплату на уровне ₽106 на акцию. Однако пока аналитики считают, что это не входит в планы компании.
Читайте «РБК Инвестиции» в «Макс».