
Ökonomen – wie die Politik der Zentralbank auf einmalige Preissprünge reagieren sollte
Damit einmalige Preissprünge die Ersparnisse nicht abwerten, schlägt der Zentralbankökonom Andrei Sinjakow vor, immer mit einer Zinserhöhung zu reagieren, auch wenn die Erwartungen stabil sind. Andere Experten protestieren: Kreditnehmer und Wirtschaft werden dafür bezahlen
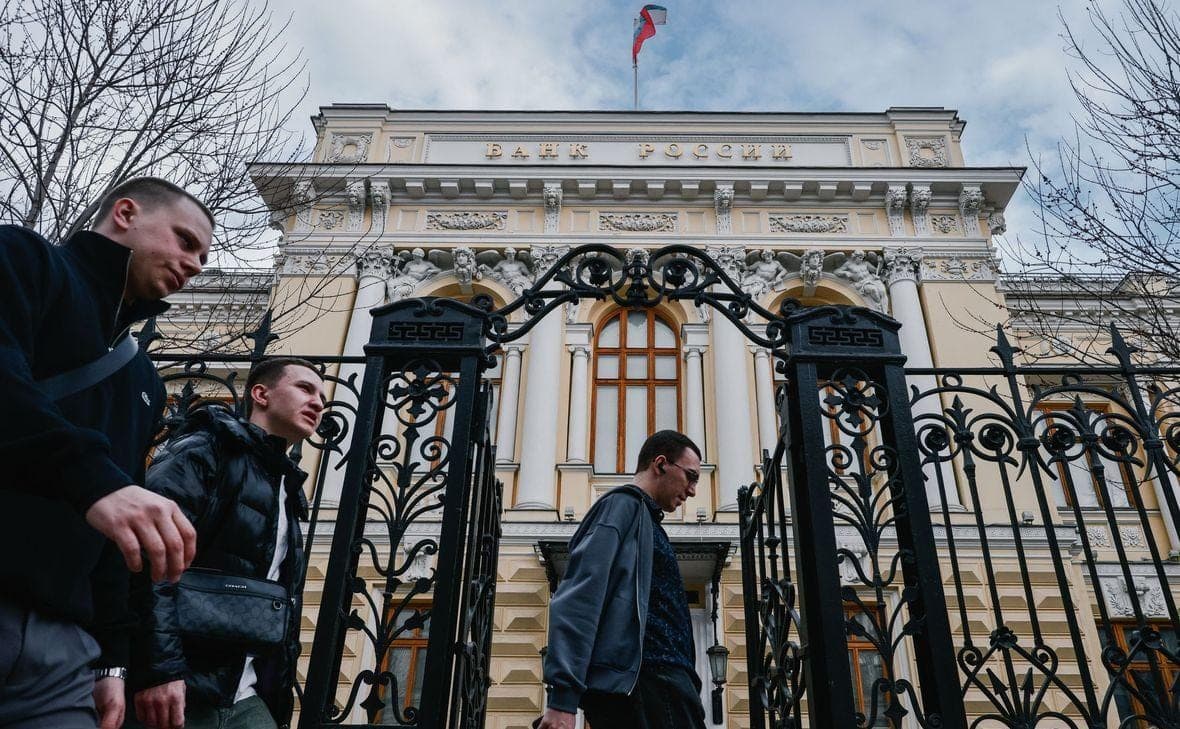
Andrej Sinjakow, stellvertretender Leiter der Forschungs- und Prognoseabteilung der russischen Zentralbank, schlug vor, den Leitzins als Reaktion auf einmalige Inflationsschocks anzuheben, unabhängig davon, ob die Inflationserwartungen verankert sind, und fast nicht auf einmalige Preissenkungen zu reagieren. Er beschrieb diesen Ansatz in seinem Artikel "Anreize für Haushaltseinsparungen in nominalen Verträgen: die Rolle des Inflationsziels", der von RBC untersucht wurde.
Das Ziel ist es, Rubeleinsparungen zu schützen: Einmalige Preissprünge in Russland werden durch den nachfolgenden Preisrückgang fast nicht ausgeglichen, und zwei oder drei solcher Schocks reichen aus, um etwa ein Drittel der Kaufkraft zu sparen, schreibt der Autor mit Bezug auf historische Daten. Daher sollte die Zentralbank einen Ansatz der asymmetrischen Inflationszielsetzung verfolgen und starrer auf vorübergehende Preisspitzen reagieren. Um den Anreiz zum Sparen in Rubel zu erhalten, sollte der nominale Zinssatz laut Autor langfristig mindestens 8,5 % pro Jahr betragen. Sinjakows Artikel spiegelt seine persönliche Meinung wider, nicht die offizielle Position der Bank von Russland.
Der Vertreter der Regulierungsbehörde sagte gegenüber RBC, dass sich die Bank von Russland strikt an die Prinzipien hält, die in den "Hauptrichtungen der Geldpolitik für 2027-2029" festgelegt sind. Ihnen zufolge reagiert die Zentralbank nicht auf die Abweichung der Inflation vom Ziel, wenn sie durch vorübergehende Faktoren verursacht wird, und die Inflation wird ohne zusätzliche Maßnahmen stetig zum Ziel zurückkehren. Die Regulierungsbehörde berücksichtigt solche Faktoren jedoch, wenn sie die Inflationserwartungen deutlich erhöhen.
Was andere Ökonomen über Sinjakows Ideen denken - im Material der RBC.
Unterscheidet sich der Ansatz des asymmetrischen Targetings von der aktuellen Politik der Zentralbank?
Oleg Shibanov, Professor der Russischen Wirtschaftsschule:
Die derzeitige Politik der Zentralbank impliziert keine automatische Erhöhung des Kurses, wenn die Preise steigen. Der Anstieg der Benzinpreise und der dadurch bedingte Anstieg des Preisniveaus im Jahr 2026 führten nicht zu einer Erhöhung des Leitzinses. Dieser Vorschlag ist daher neu.
Alexander Isakov, Leiter des Sbera Center for Macroeconomic Research und Chefvolkswirt am VEB.RF:
Der Regler reagiert bereits so hart auf einmalige Aufwärtsschocks, was durch die unverankerten Erwartungen erklärt wird. Die Neuheit des Angebots liegt in der Motivation: nicht ein Rückgang der Inflationserwartungen, sondern die Sicherheit der Rubeleinsparungen.
Sergey Zaversky, Leiter der analytischen Forschungsabteilung des Instituts für umfassende strategische Studien:
Im Wesentlichen ist dies ein Vorschlag, den von der Zentralbank bereits angewandten Ansatz beizubehalten, auch wenn sich die Inflationserwartungen stabilisieren. Derzeit werden die Inflationserwartungen in Russland nicht als verankert angesehen.
Muss die Zentralbank auf eine Zinserhöhung auch bei einmaligen Preissprüngen reagieren?
Evgeny Goryunov, Leiter des Monetary Policy Laboratory des Gaidar Institute for Economic Policy:
Nach der grundlegenden Theorie sollte die Zentralbank den Zinssatz nicht als Reaktion auf einmalige Inflationsschocks anheben: Sie wird immer noch nicht in der Lage sein, die durch sie verursachte Inflation einzudämmen, da der Zinssatz mit Verzögerung wirkt und die Wirtschaftstätigkeit beeinträchtigt wird. Diese Logik funktioniert jedoch nur, wenn einmalige Schocks die Inflation nach oben und unten treiben und sich im Durchschnitt gegenseitig kompensieren. In Russland treiben sie fast ausschließlich die Inflation nach oben. Infolgedessen wächst im Laufe der Jahre eine erhebliche Abweichung der Inflation vom Ziel, und dieses Problem muss gelöst werden.
Sie hat keine gute Lösung, aber vielleicht ist die beste Option, das Targeting so zu ändern, dass die Zentralbank nach einmaligen Inflationsschocks die Zinsen für einen längeren Zeitraum höher hält. Es hat auch einen Nachteil: Die Folgen solcher Schocks für die Wirtschaft werden schmerzhafter sein.
Rodion Latypov, Chefvolkswirt bei VTB:
Die Reaktion der Bank von Russland auf einmalige Schocks sollte weiterhin von der Verankerung der Inflationserwartungen abhängen. Wenn sie wirklich niedrig und auf dem Zielniveau festgelegt sind, ist die Reaktion der Zentralbank auf einmalige Schocks nicht erforderlich. Wenn, wie der Autor glaubt, das Fehlen einer Reaktion der Zentralbank zu einem dauerhaften und zunehmenden Rückgang der Kaufkraft der Bürger führen kann, bedeutet dies nur, dass die Inflationserwartungen nicht verankert sind.
Sergey Zaversky:
"Der Vorschlag des Autors ist nicht quantitativ begründet: Es ist nicht klar, über welche Sprünge wir sprechen, wie viel und für welchen Zeitraum die Rate steigen soll." Es gibt keinen Echtzeit-Weg, einen einmaligen Schock von einem anhaltenden Preisanstieg zu unterscheiden. Der Autor weist darauf hin, dass es hier nicht um ständig höhere Einsätze geht, sondern um eine Reaktion auf einmalige Schocks, aber diese Schocks können ihm zufolge ziemlich oft auftreten. Und bei häufigen Schocks verwandelt sich die asymmetrische Regel in eine permanente Prämie auf die Wette. Die asymmetrische Reaktion könnte als Reaktion auf das Risiko einer anhaltenden Inflation diskutiert werden, aber nicht als Reaktion auf Einlegerverluste per se.
Oleg Shibanov:
Es fällt mir schwer, mir vorzustellen, dass die Zentralbank wegen eines einmaligen Preissprungs die Zinsen erhöht. Zum Beispiel wurde der starke Anstieg der Benzinpreise in diesem Sommer durch Kapazitätsprobleme verursacht. In einer solchen Situation wird die Erhöhung des Zinssatzes die Preisschwierigkeiten nicht verringern, sondern den Zustand der Kreditnehmer verschlechtern, die dringend die Produktionskapazität wiederherstellen müssen. Was die Verluste von Einlegern und Anleihegläubigern betrifft, so ist die volatile Inflation bereits in die langfristigen Zinssätze eingebettet: Bei OFZ liegen sie jetzt bei 16% und darüber.
Rechtfertigt Sparschutz die Kosten einer höheren Rate?
Alexander Isakov:
„Die meisten Haushalte sind sowohl Sparer als auch Kreditnehmer und Arbeitnehmer. Sinjakows Arbeit untersucht nur eine Seite - Einsparungen - und bewertet nicht die Beziehung zwischen Zinssatz und Kreditkosten, Kreditrisiken und Beschäftigung. Nach unserer Schätzung ist ein zusätzlicher 1-Prozentsatz, der für ein zusätzliches Jahr einbehalten wird, 0,3-0,5% des BIP über den zweijährigen Horizont wert.
Sergey Zaversky:
"Die Vorteile von Sparern werden immer von jemandem bezahlt, nämlich von den Kreditnehmern - dem Haushalt, dem Unternehmenssektor, den Bürgern." Aber die russische Wirtschaft ist dafür nicht bereit, insbesondere in der gegenwärtigen Phase. Das Verhältnis des Finanzergebnisses von unrentablen Unternehmen zu profitablen Unternehmen stieg im Januar/August 2026 auf 33,5 %, was deutlich über dem Krisenwert von 2020 (28,7 %) liegt. Die Haushaltsausgaben für den Schuldendienst werden voraussichtlich von 3,9 Billionen Rubel im Jahr 2026 auf 5,7 Billionen Rubel im Jahr 2029 steigen.
Egor Susin, Geschäftsführer der Gazprombank Private Banking:
"Scharfe Zinsbewegungen als Reaktion auf einmalige Inflationsschocks werden die Zinsvolatilität und die Risikoprämie erhöhen, die in langfristige Zinssätze eingenäht werden - dies wird die Bedingungen für eine engere PrEP insgesamt schaffen." Daher bin ich nicht dafür, auf einmalige Schocks zu reagieren.
Benötigt der Leitzins eine niedrigere Schwelle von 8,5 %?
Alexander Isakov:
Die Verschiebung des Wertes von 8,5 % auf zukünftige Entscheidungen als Schwellenwert ist nicht völlig gerechtfertigt, da die Zahl von einem anderen Inflationsregime abgeleitet wird, als die Inflation zu Beginn des Zeitraums zweistellig und am Ende 6-9 % betrug. Darüber hinaus ergaben revolvierende Einlagen nach eigenen Angaben des Autors für 23 Jahre in realen Zahlen keinen Anstieg, was bedeutet, dass 8,5% das Niveau der Einsparungen sind, nicht das Niveau, das einen Anreiz für sie schafft. Der Anreiz ist heute nicht gebrochen: Die Sparquote von 16,6% im Jahr 2025 ist ein historischer Rekord.
Elena Akhmedova, Chefökonomin für Russland bei Euler:
„Der Wert von 8,5 Prozent wird als Schwelle für die Kaufkrafteinsparung auf Basis historischer Inflationswerte berechnet. Wenn die durchschnittliche Mehrjahresinflation sinkt, werden auch die Zinssätze sinken, die erforderlich sind, um die Einsparungen real zu halten.
Oleg Shibanov:
Im Jahr 2020 erreichte der Leitzins 4,25 %, während der Anteil der Ersparnisse bei den Bareinnahmen von Rosstat 9,1 % und bei den verfügbaren Einnahmen der Zentralbank - etwa 14 % - betrug. Das heißt, die Menschen sparen auch bei niedrigen Raten weiter.
Wie sonst können Einsparungen vor einmaligen Preisschocks geschützt werden?
Evgeny Goryunov:
Es ist möglich, auf die Zielvorgabe der durchschnittlichen Inflation umzusteigen: Nach einer Zeit hoher Inflation wird die Zentralbank sie dann bewusst unter dem Ziel halten müssen. Theoretisch ermöglicht dies eine nachhaltigere Inflation, aber solche Strategien sind weit weniger vorhersehbar und transparent als reine Inflationszielsetzung und sind schwer aufrechtzuerhalten.
Rodion Latypov:
"Ein effektiverer Weg wäre es, den neutralen Leitzins zu klären [das Niveau, auf dem PrEP die Wirtschaftstätigkeit und die Inflation nicht beschleunigt oder einschränkt]. " — RBC, unter Berücksichtigung der Asymmetrie der Inflationsschocks. Wenn Inflationsschocks eine deutlich asymmetrische Verteilung aufweisen, sollte dies zu einer Neubewertung des neutralen Niveaus des Leitzinses führen, was die erwartete „Zugabe zur Inflation kompensiert.
Oleg Shibanov:
Ich bin mir nicht sicher, ob irgendwelche Regeln für die Zentralbank in Wirklichkeit sind. Die meisten neuen Schocks sind etwas anderer Natur als die alten, und ob auf sie auf die alte Weise reagiert werden kann, ist nicht sehr klar. Zum Beispiel, nach der Pandemie, die Zentralbanken der großen Volkswirtschaften waren spät zu erhöhen Zinsen: die Preise begannen zu steigen im Jahr 2021, und Sie begann, die Zinsen erst im Jahr 2022, weil die bisherigen Regeln nicht warnen Sie vor steigenden Preisen. Daher sollte die Zentralbank Raum für ein Urteil haben, nicht nur nach der Regel.
Natalia Orlova, Chefvolkswirtin der Alfa Bank:
Um Einsparungen zu schützen, ist es nicht notwendig, eine neue Regel einzuführen – es genügt, dass sich solche Analysen aus Sicht des Direktoriums der Zentralbank widerspiegeln. Zinsentscheidungen werden nicht nur auf der Grundlage von Statistiken, sondern auch auf der Grundlage von Urteilen getroffen, und oft basieren diese Urteile auf dem Wunsch, eine Abkühlung der Wirtschaft zu verhindern. Die Einschätzung der niedrigen Rendite in Sinjakows Artikel erinnert uns daran, dass die Interessen der Sparer aktiver berücksichtigt werden sollten.
