
الاقتصاديون - كيفية استجابة سياسة المصرف المركزي لقفزات الأسعار لمرة واحدة
ولذلك فإن قفزات الأسعار لمرة واحدة لا تستهلك المدخرات، فإن الاقتصادي في البنك المركزي أندري سينيكوف يقترح دائما الاستجابة لها مع زيادة في الأسعار، حتى لو كانت التوقعات مستقرة. Other experts object: borrowers and the economy will pay for it
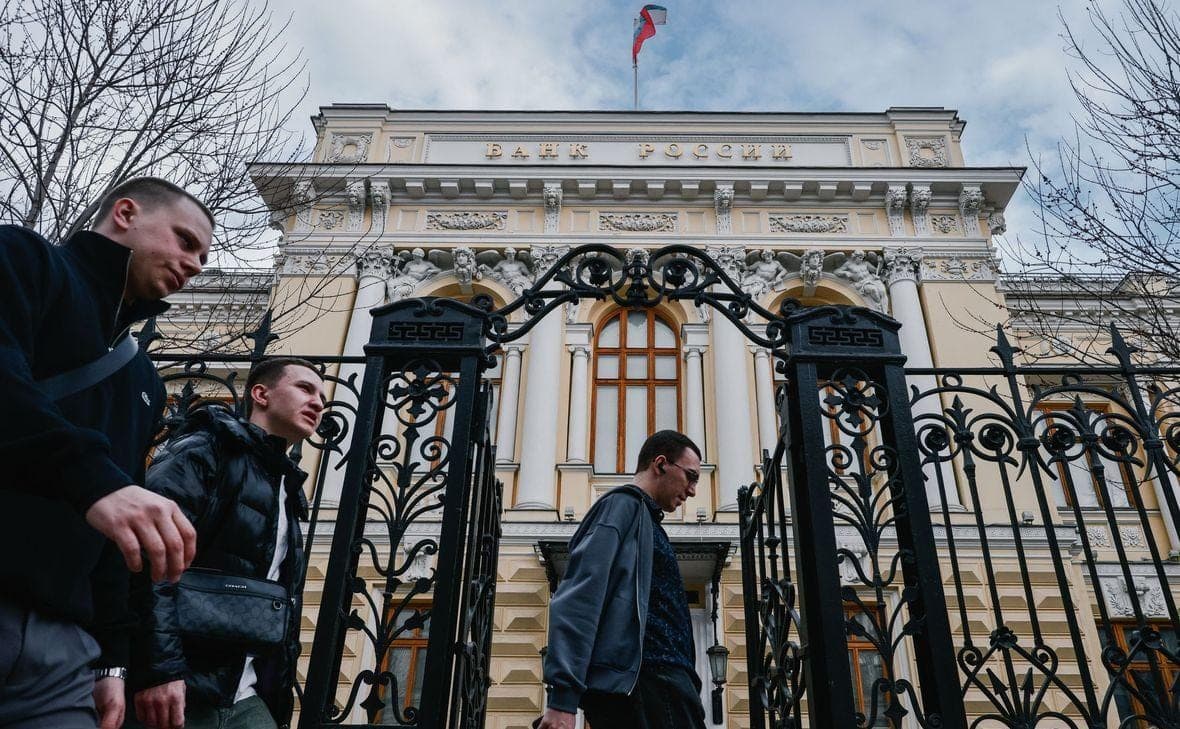
واقترح أندري سينيكوف، نائب رئيس إدارة البحوث والتنبؤ في مصرف روسيا، رفع المعدل الرئيسي استجابة للصدمات التي تصيب التضخم مرة واحدة، بغض النظر عما إذا كانت توقعات التضخم راسخة، وعدم الاستجابة تقريبا لتخفيضات الأسعار لمرة واحدة. ووصف هذا النهج في مادته " حوافز لتحقيق وفورات في الأسر المعيشية في العقود الإسمية: دور استهداف التضخم " ، التي درستها شركة RBC.
والهدف من ذلك هو حماية المدخرات في الروك: فالقفزات السعرية لمرة واحدة في روسيا تكاد تكون غير متوازنة بسبب الانخفاض اللاحق في الأسعار، كما أن صدمتين أو ثلاث من هذه الصدمات يكفيان لإنقاذ ثلث القوة الشرائية، ويكتب صاحب البلاغ بالإشارة إلى البيانات التاريخية. ولذلك، ينبغي للبنك المركزي أن يطبق نهجا من نهج التضخم غير المتناظر الذي يستهدفه، ويستجيب بشكل أكثر صرامة لارتفاع الأسعار المؤقتة. وللإبقاء على الحافز على الادخار في الأنقاض، ينبغي أن يبلغ المعدل الاسمي في الأجل الطويل، وفقاً لصاحب البلاغ، ما لا يقل عن 8.5 في المائة سنوياً. وتعكس مقالة سينياكوف رأيه الشخصي، وليس الموقف الرسمي لمصرف روسيا.
وأبلغ ممثل الهيئة التنظيمية شركة RBC أن مصرف روسيا يلتزم التزاما صارما بالمبادئ الواردة في " الاتجاهات الرئيسية للسياسة النقدية للفترة ٢٠٢٧-٢٠٢٩ " . According to them, the Central Bank does not react to the deviation ofتضخم from the target if it is caused by temporary factors, andتضخم will steadily return to the target without additional measures. غير أن الهيئة التنظيمية تأخذ في الاعتبار هذه العوامل إذا زادت بدرجة كبيرة من توقعات التضخم.
ما يفكر به الاقتصاديون الآخرون عن أفكار (سيناياكوف) في مادة (آر بي سي).
هل يختلف نهج التماثل في الاستهداف عن السياسة الحالية للبنك المركزي؟?
أوليغ شيبانوف، أستاذ المدرسة الاقتصادية الروسية:
ولا تنطوي السياسة الحالية للبنك المركزي على زيادة تلقائية في معدل ارتفاع الأسعار. ولم تؤد القفزة في أسعار البنزين وارتفاع مستوى الأسعار بسببها في عام 2026 إلى زيادة في المعدل الرئيسي. ولذلك فإن هذا الاقتراح جديد " .
Alexander Isakov, Head of the Sbera Center for Macroeconomic Research and Chief Economist at VEB.RF:
المُنظّم يتصدّى بشدّة لصدمات صعودية لمرة واحدة، مما يفسّر ذلك بالتوقعات غير المُحكمة. وتكمن رواية العرض في الدافع: لا في انخفاض توقعات التضخم، بل في سلامة المدخرات في الأنقاض.
سيرغي زافرسكي، رئيس إدارة البحوث التحليلية التابعة لمعهد الدراسات الاستراتيجية الشاملة:
وهذا في جوهره اقتراح للحفاظ على النهج الذي يطبقه البنك المركزي بالفعل، حتى عندما تستقر توقعات التضخم. وفي الوقت الحاضر، لا تعتبر توقعات التضخم في روسيا راسخة " .
هل يتعين على البنك المركزي أن يستجيب لزيادة معدل القفزات السعرية لمرة واحدة؟?
Evgeny Goryunov, Head of the Monetary Policy Laboratory of the Gaidar Institute for Economic Policy:
ووفقا للنظرية الأساسية، لا ينبغي للبنك المركزي أن يرفع المعدل استجابة للصدمات المؤيدة للتضخم لمرة واحدة: فهو لن يكون قادرا حتى الآن على احتواء التضخم الذي تسببه، لأن المعدل يؤدي إلى تأخير، وسيؤثر ذلك على النشاط الاقتصادي. ومع ذلك، فإن هذا المنطق لا يعمل إلا إذا كانت الصدمات التي تنجم عن صدمة واحدة تدفع التضخم إلى الارتفاع والهبوط، وتقابل بعضها البعض في المتوسط. في (روسيا) هم بالكاد يدفعون التضخم ونتيجة لذلك، على مر السنين، يزداد انحراف كبير في التضخم عن الهدف، ويجب حل هذه المشكلة.
وليس لديها حل جيد، ولكن ربما يكون الخيار الأفضل هو تعديل الاستهداف بحيث يحافظ المصرف المركزي على معدلات أعلى لفترة أطول بعد صدمات التضخم غير المفاجئة. وله أيضا وضع غير مؤات: ستكون عواقب هذه الصدمات على الاقتصاد أكثر إيلاما " .
روديون لاتيبوف، رئيس الاقتصاديين في VTB:
وينبغي أن تظل استجابة بنك روسيا للصدمات غير المتكررة تتوقف على الركود الذي ترتكز عليه توقعات التضخم. وإذا كانت منخفضة جدا ومثبتة على مستوى الهدف، فإن رد فعل المصرف المركزي على الصدمات التي تصيبها صدمة واحدة ليس ضروريا. وإذا كان عدم رد فعل المصرف المركزي، كما يعتقد صاحب البلاغ، يمكن أن يؤدي إلى انخفاض دائم ومتزايد في القوة الشرائية للمواطنين، فهذا يعني فقط أن توقعات التضخم لا تستند إلى أساس.
سيرجي زافرسكي:
" إن اقتراح صاحب البلاغ ليس مدعماً بالأدلة الكمية: فهو ليس واضحاً بشأن قفزات النطاق الذي نتحدث عنه، وكمية والفترة التي ينبغي أن يزداد فيها المعدل. ولا توجد طريقة في الوقت الحقيقي لتمييز صدمة واحدة عن الارتفاع المستمر في الأسعار. ويشير صاحب البلاغ إلى أن هذا الأمر لا يتعلق باستمرار بارتفاع المخاطر، بل يتعلق برد الفعل على الصدمات التي تصيب مرة واحدة، ولكن هذه الصدمات، وفقاً له، يمكن أن تحدث في كثير من الأحيان. وبصدمات متكررة، تتحول قاعدة التناظر إلى علاوة دائمة للرهان. ويمكن مناقشة الاستجابة غير المتناظرة استجابة لمخاطر التضخم المستمرة، ولكن ليس استجابة لخسائر المودعين في حد ذاتها " .
أوليغ شيبانوف:
من الصعب عليّ أن أتخيل أن البنك المركزي يرتفع الأسعار بسبب قفزة سعرية لمرة واحدة فعلى سبيل المثال، نجم الارتفاع الحاد في أسعار البنزين هذا الصيف عن مشاكل في القدرات. وفي مثل هذه الحالة، لن تقلل الزيادة في المعدل من الصعوبات التي تواجه الأسعار، ولكنها قد تزيد من سوء حالة المقترضين الذين يحتاجون على وجه الاستعجال إلى استعادة القدرة الإنتاجية. أما فيما يتعلق بخسائر الودائعين وحاملي السندات، فإن التضخم المتقلب أصبح متأصلاً بالفعل في المعدلات الطويلة الأجل: ففي المنطقة الضامنة أصبحت الآن 16 في المائة وما فوقها.
هل يبرر توفير الحماية تكاليف ارتفاع المعدل؟?
الكسندر إسكوف:
" ومعظم الأسر المعيشية هي منقذة ومقترضة وعاملة. ولا يدرس عمل سينيكوف سوى جانب واحد - الوفورات - ولا يقيم العلاقة بين المعدل وتكاليف الاقتراض، والمخاطر الائتمانية، والعمالة. وفي تقديرنا، تبلغ نسبة نقطة مئوية إضافية محتفظ بها لسنة إضافية 0.3-0.5 في المائة من الناتج المحلي الإجمالي خلال فترة السنتين " .
سيرجي زافرسكي:
" واستحقاقات الادخار تدفع دائما من قبل شخص ما، وهو المقترضون - الميزانية، وقطاع الشركات، والمواطنين. ولكن الاقتصاد الروسي غير مستعد لهذا، لا سيما في المرحلة الراهنة. وزادت نسبة النتيجة المالية للشركات غير الربحية إلى الشركات المربحة في كانون الثاني/يناير - آب/أغسطس 2026 إلى 33.5 في المائة، وهي نسبة أعلى بكثير من قيمة الأزمة في عام 2020 (28.7 في المائة). ومن المتوقع أن ترتفع نفقات الميزانية على خدمة الدين من 3.9 تريليون روبل في عام 2026 إلى 5.7 تريليون روبل في عام 2029.
Egor Susin, Managing Director of Gazprombank Private Banking:
" إن تحركات أسعار الصرف استجابة لصدمات التضخم غير المتكررة ستؤدي إلى زيادة تقلب الأسعار وتقييد أقساط المخاطر إلى معدلات طويلة الأجل - وهذا من شأنه أن يخلق ظروفاً لارتفاع معدل التضخم الإجمالي " . ومن ثم، فإنني لا أحبذ الاستجابة لصدمات واحدة " .
هل يحتاج المعدل الرئيسي إلى حد أدنى قدره 8.5 في المائة؟?
الكسندر إسكوف:
إن تحويل قيمة 8.5 في المائة إلى قرارات مقبلة كعتبة ليس له ما يبرره تماما، لأن العدد مستمد من نظام تضخم مختلف، عندما كان التضخم رقما مزدوجا في بداية الفترة و 6-9 في المائة في النهاية. وعلاوة على ذلك، ووفقاً لما ذكره صاحب البلاغ نفسه، فإن الودائع الدوارة لمدة 23 عاماً بالقيمة الحقيقية لم تحقق زيادة، مما يعني أن نسبة الادخار تبلغ 8.5 في المائة، وليس المستوى الذي يخلق حافزاً لهم. والحافز لم يكسر اليوم: إن معدل الادخار البالغ 16.6 في المائة في عام 2025 هو سجل تاريخي.
(إيلينا آكميدوفا)، رئيسة الاقتصاديين في (روسيا) في (إيولر)
" تُحسب قيمة ٨,٥ في المائة كعتبة لإنقاذ القوة الشرائية على أساس قيم التضخم التاريخية. وإذا انخفض متوسط التضخم المتعدد السنوات، فإن المعدلات المطلوبة للحفاظ على الوفورات بالقيمة الحقيقية " .
أوليغ شيبانوف:
وفي عام 2020، بلغ المعدل الرئيسي 425 في المائة، في حين بلغت حصة الادخار في الإيرادات النقدية التي حققها المكتب الإحصائي للروست 9.1 في المائة، وفي الدخل المتاح من جانب المصرف المركزي - نحو 14 في المائة. أي أن الناس ما زالوا ينقذون حتى بأسعار منخفضة " .
كيف يمكن حماية المدخرات من صدمات سعر واحد؟?
إيفجيني غوريونوف:
ومن الممكن التحول إلى استهداف متوسط التضخم: ثم بعد فترة من التضخم المرتفع، سيتعين على المصرف المركزي أن يبقيه عمدا دون الهدف. ومن الناحية النظرية، فإن هذا يسمح بزيادة التضخم، ولكن هذه السياسات أقل قابلية للتنبؤ بها وشفافية بكثير من مجرد استهداف التضخم ومن الصعب الحفاظ عليها " .
روديون لاتيبوف:
" ومن السبل الأكثر فعالية توضيح المعدل الأساسي المحايد ]المستوى الذي لا يعجل فيه البرنامج أو يقيد النشاط الاقتصادي والتضخم. - RBC], taking into account the asymmetry ofتضخم shocks. وإذا كان لصدمات التضخم توزيع غير متماثل بشكل واضح، فإن ذلك ينبغي أن يؤدي إلى إعادة تقييم المستوى المحايد للمعدل الرئيسي، مما يعوض عن " الحالة " المتوقعة للتضخم.
أوليغ شيبانوف:
ولا أعتقد أن أي قواعد للمصرف المركزي هي في الواقع. فمعظم الصدمات الجديدة تختلف اختلافاً طفيفاً عن الصدمات القديمة، وما إذا كان يمكن رد الفعل عليها بالطريقة القديمة ليس واضحاً جداً. فعلى سبيل المثال، بعد الوباء، تأخرت المصارف المركزية للاقتصادات الرئيسية في رفع الأسعار: فقد بدأت الأسعار في الارتفاع في عام 2021، وبدأت في رفع الأسعار فقط في عام 2022، لأن القواعد السابقة لم تحذرها من ارتفاع الأسعار. ولذلك، ينبغي أن يكون لدى المصرف المركزي مجال للحكم، ليس فقط بعد القاعدة " .
Natalia Orlova, Chief Economist of Alfa Bank:
ومن أجل حماية المدخرات، ليس من الضروري الأخذ بقاعدة جديدة - يكفي أن ينعكس هذا التحليل في رأي مجلس إدارة المصرف المركزي. ولا تتخذ قرارات متكافئة على أساس الإحصاءات فحسب، بل أيضا على أساس الحكم، وكثيرا ما تستند هذه الأحكام إلى الرغبة في منع الاقتصاد من التبريد. ويذك ِّرنا تقييم انخفاض العائد على الوفورات في مادة سينياكوف بأنه ينبغي أخذ مصالح أصحاب المدخرات في الاعتبار على نحو أكثر فعالية " .
