
يُستخدم الروس في العيش في الديون: فقد أصبحت القروض جزءا من الحياة اليومية
According to VTSIOM, 86% of Russians in the last three years at least once, but used borrowed funds
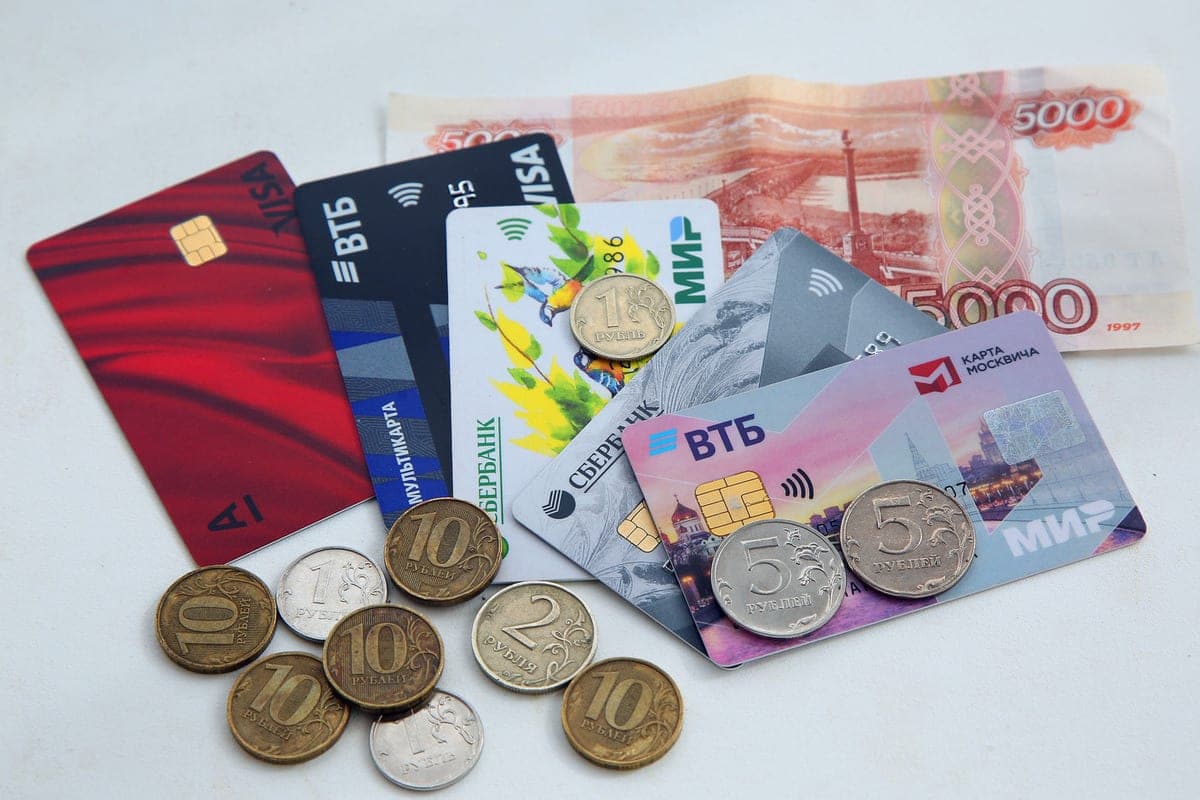
وأصبحت بطاقات الائتمان وقروض المستهلكين والتركيب أدوات مالية مشتركة. بمساعدتهم، يشترون المعدات، يدفعون ثمن التصليح، العلاج، وأحياناً يصلون للمرتب. غير أن انتشار الإقراض على نطاق واسع لا يعني أن الروس مرتاحون للديون. According to VTSIOM, 63% of respondents consider a loan to be an extreme measure that is best avoided. فقط 30% يَدْعوه a أداة مالية ملائمة. At the same time, 57% used credit cards, and 41% took consumer loans.
كيف يمكننا تفسير البيانات التي حصل عليها علماء الاجتماع؟ أليكسي فويلوكوف، أستاذة مالية رقمية في الأكاديمية الرئاسية، تعتقد أن 86 في المائة ليست دليلاً على إدمان الديون. ويبلغ عدد السنوات الثلاث 2023-2026، وهي فترة الازدهار الائتماني في الفترة 2023-2024. وبالإضافة إلى ذلك، زادت أسعار الآلات والإصلاحات والسيارات بسرعة أكبر من الدخل. وقد أصبحت الأموال المقترضة جزءا من الهياكل الأساسية المالية اليومية مثل الاتصالات المتنقلة. لكن هذا لا يعني أن الناس يختارون الحياة بوعي وبالنسبة للذين ليس لديهم غطاء مالي، تحول القرض إلى آلية احتياطية، يشرح الخبير ذلك.
According to Voylukov, the popularity of credit cards is explained by the availability and Grace period. ويتلقى الشخص حدا ويشعر بالحماية من النفقات غير المتوقعة.
يعتقد الخبير الاقتصادي المستقل فياشيسلاف أبراموف أنه بالنسبة لجزء من السكان، أصبحت القروض وسيلة للحفاظ على المستوى المعتاد للاستهلاك. وكثيرا ما يتجاوز ارتفاع الإنفاق اليومي الزيادة في الأجور. ومن ثم، فإن الأموال المقترضة لبعض الأسر تُصبح فرصة لتلبية الاحتياجات الأساسية، وليس مجرد شراء كبير. ومن الناحية النفسية، لا يزال الناس يعتبرون الائتمان تدبيراً قسرياً، على الرغم من أنهم يستخدمونه اقتصادياً بصورة متزايدة لتغطية النفقات الحالية، قال أراموف. وعلاوة على ذلك، وبعد تشديد المتطلبات المصرفية، ينتقل بعض المقترضين الذين يُحرمون من القروض الاستهلاكية إلى بطاقات الائتمان ومنظمات التمويل البالغ الصغر.
كما تلاحظ ماريا ييرملوفا، الأستاذة المنتسبة في جامعة بليخانوف ريو، أن الإقراض أصبح أداة للاستهلاك اليومي. وتُستخدم بطاقات الائتمان وتركيبات البوليسترال لسداد تكاليف البقالة والأدوية والمرافق وغيرها من مصروفات التشغيل. وتُعزى شعبيتها إلى سرعة الموافقة والحدود المتجددة وفترة النعمة. لكن هناك وهم من المال المجاني وبعد انتهاء فترة النعمة، يمكن أن تصل المعدلات إلى 40 إلى 60 في المائة سنويا. وإذا لم يدفع المقترض سوى الحد الأدنى من المدفوعات، فإنه يخاطر بدفع الفائدة لسنوات، عمليا دون تخفيض الدين الرئيسي، يحذر ييرملوفا.
ووفقاً لأبراموف، فإن أساس المقترضين هم مواطنون نشطون اقتصادياً من 25 إلى 45 سنة. ولا يكمن الخطر في الحصول على قرض كما في تراكم الالتزامات. According to Voylukov, half of retail debt accounts for people with three or more loans.
والإقراض الجماعي ليس من السمات الروسية وحدها. وتقترح كيريل كومالينكوف، مديرة الاتصالات الاستراتيجية في بيت بانكر، تقييم مبلغ الدين ليس فقط، بل أيضا القدرة على خدمة الدين. وفي الولايات المتحدة وكندا وعدة بلدان أوروبية، فإن مجموع ديون الأسر المعيشية مقارنة بالناتج المحلي الإجمالي أعلى بكثير من ديون روسيا. غير أن القدرة على تحمل الديون تحددها أساسا القدرة على خدمة الديون. In Russia, at a key rate of 14%, new loans remain expensive, so families with low or unstable incomes are especially vulnerable.
ما مدى خطورة إدراج مدفوعات الائتمان في ميزانية الأسرة؟ وفقاً لـ (ييرملوفا) هذه العادة تطبيع عبء ديون مرتفع وإذا كان المبلغ الشهري يُنظر إليه على قدم المساواة مع مصاريف المرافق، يجوز للشخص أن يتوقف عن تكوين وفورات. والمرض أو فقدان الوظائف أو انخفاض الدخل في هذه الحالة يؤدي بسرعة إلى تأخير.
ويعتقد فويلوكوف أن النفوذ المعتدل أمر طبيعي بالنسبة لسوق مالية متقدمة النمو. ولكن إذا أخذت مدفوعات الديون نصف الدخل أو أكثر، تصبح الحالة خطرة. The expert attributes the debt load indicator (PDN) above 50% to the risk zone, and above 80% to the critical one. للحساب، تحتاج إلى تقسيم مبلغ المدفوعات الشهرية على جميع القروض بالدخل الشهري.
والعلامة الرئيسية لشراكة الديون، وفقاً لما ذكره كومالينكوف، هي الحاجة إلى الحصول على قروض جديدة لسداد القروض القديمة. ويضيف أبراموف إلى ذلك نقص المدخرات والدفع المستمر للحد الأدنى من المدفوعات على بطاقات الائتمان.
ولذلك، فإن الائتمان في حد ذاته لا يعني مشاكل مالية. ولكن إذا أصبحت الأموال المقترضة مصدرا ثابتا لتغطية النفقات اليومية، وليس هناك مال مجاني لدفع الديون والوفورات، يصبح التأمين المالي فخا للديون بالنسبة للمواطنين.
